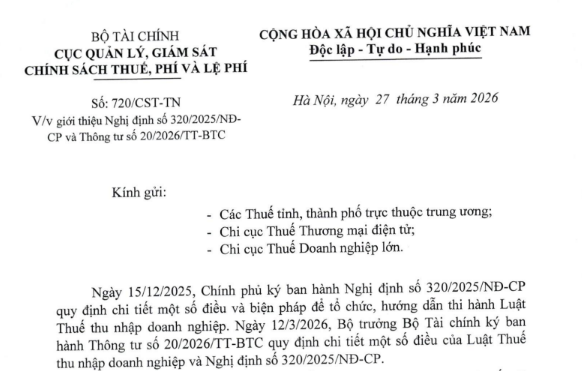
Công văn 720/CST-TN: Điểm mới thuế TNDN tại Nghị định 320/2025 và Thông tư 20/2026 (Hình từ văn bản)
Ngày 27/3/2026, Cục Quản lý, giám sát chính sách thuế, phí và lệ phí ban hành Công văn 720/CST-TN giới thiệu Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC
 |
Công văn 720/CST-TN |
Theo đó, các điểm mới chủ yếu của Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC như sau:
(1) Về người nộp thuế
- Tại khoản 1 Điều 2 Nghị định 320/2025/NĐ-CP bổ sung quy định doanh nghiệp nước ngoài cung cấp hàng hóa, dịch vụ theo các hình thức kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam.
- Tại khoản 2 Điều 2 Nghị định 320/2025/NĐ-CP bổ sung người nộp thuế thay bao gồm:
+ Tổ chức quản lý sàn giao dịch thương mại điện tử, tổ chức quản lý nền tảng số.
+ Công ty quản lý quỹ đầu tư chứng khoán.
- Tại khoản 3 Điều 2 Nghị định 320/2025/NĐ-CP bổ sung cơ sở thường trú của doanh nghiệp nước ngoài bao gồm cả nền tảng thương mại điện tử, nền tảng số mà thông qua đó doanh nghiệp nước ngoài tiến hành cung cấp hàng hóa, dịch vụ tại Việt Nam.
(2) Về thu nhập chịu thuế
- Tại khoản 3 Điều 3 Nghị định 320/2025/NĐ-CP bổ sung quy định thu nhập từ chuyển nhượng vốn, chuyển nhượng quyền góp vốn, chuyển nhượng chứng khoán không bao gồm khoản thu liên quan trực tiếp đến việc tăng, giảm vốn chủ sở hữu của doanh nghiệp.
- Tại khoản 4 Điều 3 Nghị định 320/2025/NĐ-CP bổ sung làm rõ chuyển nhượng vốn của doanh nghiệp nước ngoài bao gồm cả chuyển nhượng trực tiếp hoặc gián tiếp.
(3) Về thu nhập chịu thuế và bù trừ thu nhập chịu thuế trong kỳ tính thuế
Điều 6 Nghị định 320/2025/NĐ-CP chỉnh sửa quy định cho phép doanh nghiệp được bù trừ thu nhập từ chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư với lỗ từ hoạt động sản xuất, kinh doanh, trừ trường hợp doanh nghiệp có hoạt động chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư bị lỗ thì không bù trừ với thu nhập chịu thuế của hoạt động sản xuất, kinh doanh đang được hưởng ưu đãi thuế có thu nhập.
(4) Về xác định lỗ và chuyển lỗ
Điều 7 Nghị định 320/2025/NĐ-CP bỏ quy định: Lỗ từ hoạt động chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư nếu còn lỗ được chuyển lỗ sang năm sau vào thu nhập tính thuế của hoạt động đó. Đồng thời, do có thay đổi về quy định bù trừ lãi, lỗ tại Điều 6 nên tại khoản 4 Điều 25 Nghị định 320/2025/NĐ-CP bổ sung quy định chuyển tiếp về chuyển lỗ, theo đó: Doanh nghiệp có số lỗ phát sinh trước thời điểm Nghị định này có hiệu lực thi hành (bao gồm cả số lỗ từ hoạt động chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư) nhưng còn trong thời hạn chuyển lỗ theo quy định thì tiếp tục được chuyển lỗ theo quy định tại Nghị định này cho thời gian còn lại. Số lỗ từ hoạt động chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư của các kỳ trước không được chuyển vào lãi từ hoạt động sản xuất, kinh doanh được hưởng ưu đãi thuế.
Xem chi tiết điểm mới tại Công văn 720/CST-TN ngày 27/3/2026.

 3,093

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

