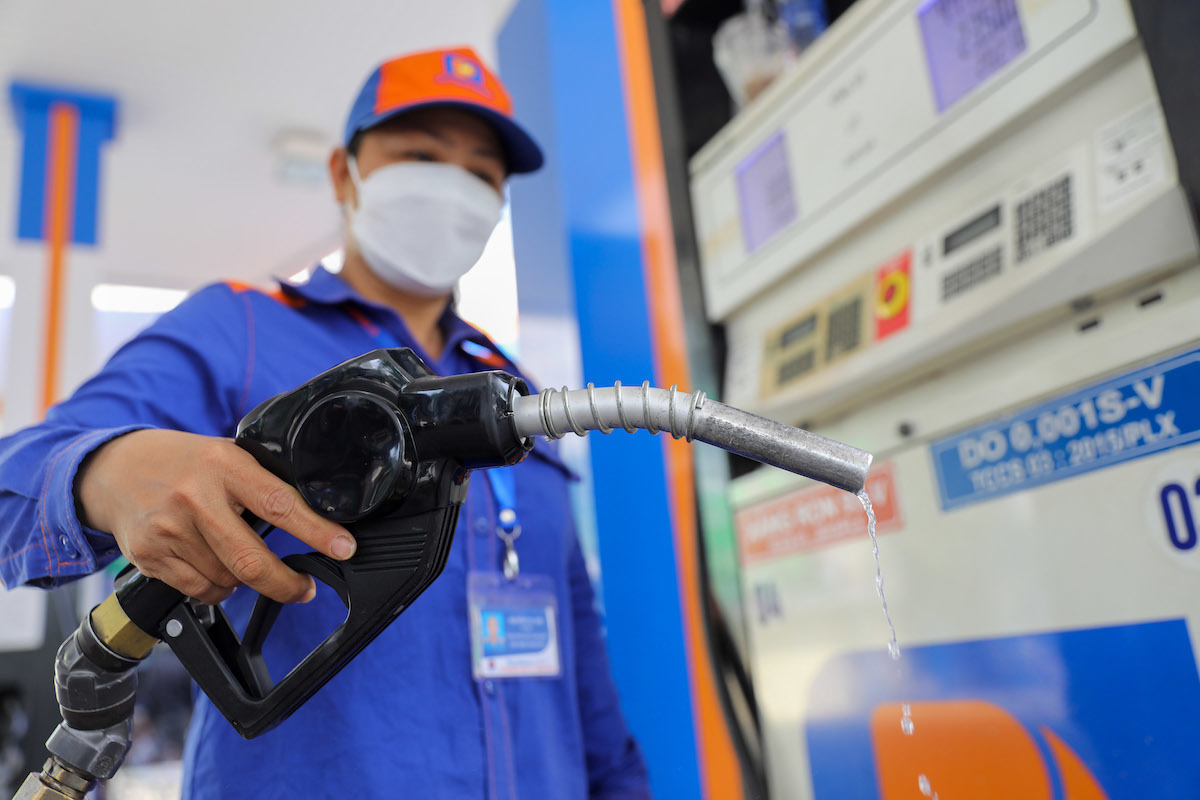
Đề xuất tiếp tục giảm thuế nhập khẩu xăng dầu về 0% đến hết ngày 30/6/2026 (Hình từ Internet)
Bộ Tài chính đang đề xuất tiếp tục giảm thuế nhập khẩu xăng dầu về 0% đến hết ngày 30/6/2026 thay vì đến hết ngày 30/4/2026 đang quy định tại Nghị định 72/2026/NĐ-CP.
Cụ thể Bộ Tài chính đang lấy ý kiến dự thảo Nghị quyết về việc kéo dài thời hạn áp dụng của Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu tại Biểu thuế nhập khẩu ưu đãi ban hành kèm theo Nghị định 26/2023/NĐ-CР về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưụ đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan và mức thuế suất thuế nhập khẩu ưu đãi của một số mặt hàng nguyên liệu sản xuất xăng, dầu.
Theo dự thảo Nghị quyết này, Bộ Tài chính đề xuất tiếp tục giảm thuế nhập khẩu xăng dầu về 0% theo Nghị định 72/2026/NĐ-CP đến hết ngày 30/6/2026.
Đồng thời, dự kiến mức thuế suất thuế nhập khẩu ưu đãi của một số mặt hàng nguyên liệu sản xuất xăng, dầu thuộc mã hàng 2710.19.20 (Dầu thô đã tách phần nhẹ); 2710.19.89 (Dầu trung khác và các chể phâm) và 2711.19.00 (Loại khác) là 0%.
Từ ngày 01/7/2026, mức thuế suất thuế nhập khẩu ưu đãi của các mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu quy định trên và mức thuế suất thuế nhập khẩu ưu đãi quy định tại Nghị định 72/2026/NĐ-CP thực hiện theo quy định tại Nghị định 26/2023/NĐ-CР.
Theo Bộ Tài chính, việc tiếp tục giảm thuế nhập khẩu xăng dầu về 0% đến hết ngày 30/6/2026 được thực hiện dựa trên căn cứ Kết luận của Thủ tướng Chính phủ tại Thông báo số 158/ТBVPCP là kéo dài thời hạn áp dụng Nghị định 72/2026/NĐ-CP đến hết tháng 6 năm 2026 và kiến nghị của Bộ Công Thương tại công văn số 2187/BCT-TTTN (kéo dài thời gian hiệu lực áp dụng Nghị định 72/2026/NĐ-CP đến hết ngày 30/6/2026 hoặc kéo dài thời gian áp dụng lên 6 tháng do các doanh nghiệp đang đàm phán cho các lô hàng từ tháng 4 đến tháng 6).
Theo đó, sẽ đồng bộ với thời hạn áp dụng các giải pháp về thuế bảo vệ môi trường, thuế GTGT, thuế TTĐB (áp dụng đến hết ngày 30/6/2026) cho mặt hàng xăng dầu tại Nghị quyết 19/2026/QH16.
|
Ngay sau khi bạn hành, Nghị định 72/2026/NĐ-CP đã phát huy hiệu quả thiết thực, trực tiếp hỗ trợ doạnh nghiệp đa dạng hóa nguồn cung và giảm thiểu các tác động tiêu cực từ biển động giá năng lượng toàn cầu. Trong bối cảnh xung đột tại khu vực Trung Đông gây đứt gãy chuỗi cung ứng từ các thị trường truyền thống (như Hàn Quốc và ASEAN), chính sách thuế 0% đã tạo điều kiện cho doanh nghiệp tiếp cận các nguồn hàng thay thế có xuất xứ ngoài khu vực ASEAN và Hàn Quốc, góp phần quan trọng vào việc đảm bảo cung ứng cho thị trường nội địa. Việc Nghị định 72/2026/NĐ-CP có hiệu lực thi hành đã hỗ trợ doanh nghiệp đầu mối kinh doanh xăng dầu chủ động đa dạng nguồn cung, đáp ứng nhu cầu trong nước, cụ thể: Tập đoàn Xăng dầu Việt Nam đã thực hiện ký kết nhập khẩu 240.000 m³ xăng, dầu (bao gồm 2 chuyến xăng và 4 chuyến DO) từ các thị trường ngoài khu vực ASEAN và Hàn Quốc; Tổng cộng ty Dầu Việt Nam nhập khẩu 128.000 m³ xăng dầu; Công ty TNHH MTV Tổng công ty xăng dầu Quân đội nhập khẩu 23.159,976 tấn xăng, dầu; Công ty TNHH MTV Nhiên liệu hàng không Việt Nam nhập khẩu 63.751 m³ nhiên liệu Jet A1; Công ty cổ phần Phúc Lộc Ninh nhập khẩu 6,69 triệu lít xăng; Công ty cổ phần lọc hóa dầu Bình Sơn nhập khẩu 9.500 m³ reformate. Tuy nhiên, xung đột quân sự tại Trung Đông vẫn tiếp tục diễn biến phức tạp và khó lường, nguồn cung vẫn hạn hẹp, giá xăng dầu thế giới vẫn tiếp tục gia tăng. Theo đánh giá của Tập đoàn Xăng dầu Việt Nam, Công ty Lọc hóa dầu Bình Sơn, ngạy cả khi xung đột quân sự tại Trụng Đông chấm dứt, các cơ sở hạ tầng ngành dầu khí tại khu vực này cần ít nhất từ 05 đến 07 tuần để phục hồi công suất khai thác nguyên trạng. Thời gian áp dụng Nghị định 72/2026/NĐ-CP kết thúc vào ngày 30/4/2026, trong khi hiện nay doanh nghiệp đã phải đàm phán cho các lô hàng tháng 5, tháng 6 điều này đã gây khó khăn cho các doanh nghiệp trong việc chủ động xây dựng kế hoạch nhập khẩu, ký kết hợp đồng và tổ chức sản xuất kinh doanh một cách liên tục, hiệu quả, ổn định trong trung và dài hạn trong bối cảnh xung đột, chiến tranh trên thế giới tiếp tục diễn biến phức tạp, chưa có dấu hiệu hạ nhiệt và chưa thể xác định thời điểm kết thúc. Đối với lượng hàng nhập khẩu để bảo đảm nguồn cung ứng cho tháng 5, tháng 6, hiện tại vẫn khan hiếm do phụ phí nhập khẩu tăng rất cao, ngay cả với nguồn hàng không có C/O mẫu D/KV. Do đó, trường hợp hết ngày 30 tháng 4 năm 2026 ngừng áp dụng mức thuế MFN 0% đối với các mặt hàng xăng, dầu và nguyên liệu sản xuất xăng, dầu theo Nghị định 72/2026/NĐ-CP, khả năng nguồn cung sẽ khan hiếm trở lại và mức phụ phí nhập khẩu cho nguồn hàng được ưu đãi miễn thuế theo Hiệp định ATIGA/VKFTA còn cao hơn. |

 269

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

