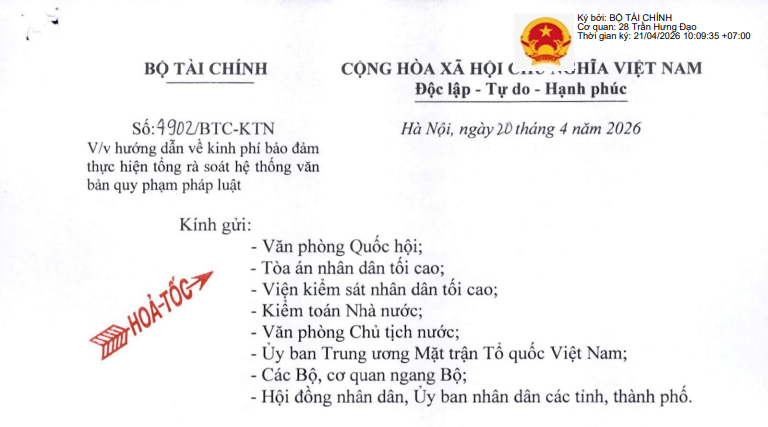
Công văn 4902/BTC-KTN: Hướng dẫn kinh phí thực hiện tổng rà soát hệ thống văn bản quy phạm pháp luật (Hình từ văn bản)
Ngày 20/4/2026, Bộ Tài chính đã ban hành Công văn 4902/BTC-KTN về việc hướng dẫn về kinh phí bảo đảm thực hiện tổng rà soát hệ thống văn bản quy phạm pháp luật.
 |
Công văn 4902/BTC-KTN năm 2026 |
Theo đó, thực hiện nhiệm vụ được giao của Ban Chỉ đạo tổng rà soát hệ thống văn bản quy phạm pháp luật tại Quyết định 05/QĐ-BCĐ năm 2026 về Kế hoạch triển khai tổng rà soát hệ thống văn bản quy phạm pháp luật (gọi tắt là Kế hoạch), Bộ Tài chính hướng dẫn về kinh phí bảo đảm thực hiện tổng rà soát hệ thống văn bản quy phạm pháp luật tại Công văn 4902/BTC-KTN năm 2026 như sau:
(1) Về nguồn kinh phí thực hiện
- Nguồn ngân sách nhà nước: Kinh phí thực hiện nhiệm vụ tổng rà soát văn bản quy phạm pháp luật do ngân sách nhà nước bảo đảm theo phân cấp ngân sách theo quy định của pháp luật về ngân sách nhà nước; được bố trí trong kinh phí hoạt động của Cơ quan thường trực Ban Chỉ đạo (Bộ Tư pháp), các cơ quan, đơn vị, tổ chức được giao thực hiện các nhiệm vụ theo Kế hoạch được cấp có thẩm quyền phê duyệt.
- Các nguồn kinh phí hợp pháp khác theo quy định của pháp luật.
(2) Về trách nhiệm bảo đảm kinh phí từ nguồn ngân sách nhà nước
- Đối với các Bộ, cơ quan trung ương
Nhiệm vụ rà soát hệ thống văn bản quy phạm pháp luật là nhiệm vụ thường xuyên theo chức năng, kinh phí thực hiện được bố trí trong định mức chi thường xuyên của các Bộ, cơ quan trung ương theo quy định tại khoản 1 Điều 4 Nghị quyết 01/2021/UBTVQH15 và điểm c khoản 1 Điều 1 Quyết định 30/2021/QĐ-TTg về các nguyên tắc, tiêu chí và định mức phân bổ dự toán chi thường xuyên ngân sách nhà nước năm 2022 (áp dụng cho giai đoạn 2022-2025 và được kéo dài sang năm 2026).
Vì vậy, các Bộ, cơ quan trung ương căn cứ nhiệm vụ được giao theo Kế hoạch được cấp có thẩm quyền phê duyệt, chủ động cân đối, bố trí, sắp xếp trong phạm vi dự toán chi ngân sách nhà nước năm 2026 đã được giao để thực hiện.
Trường hợp các nhiệm vụ phát sinh không cân đối được trong dự toán chi ngân sách nhà nước năm 2026 đã được giao, căn cứ nhiệm vụ được giao, chế độ chỉ tiêu tài chính hiện hành, các Bộ, cơ quan trung ương phê duyệt nhiệm vụ và dự toán kinh phí thực hiện, có văn bản đề xuất gửi Bộ Tài chính để báo cáo cấp có thẩm quyền bổ sung dự toán năm 2026 theo quy định tại điểm a khoản 9 Điều 7 Thông tư 133/2025/TT-BTC quy định về tổ chức thực hiện dự toán ngân sách nhà nước năm 20262.
Đối với các nhiệm vụ thuộc lĩnh vực khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số (nếu có), các Bộ, cơ quan trung ương gửi Bộ Khoa học và Công nghệ để tổng hợp và đề xuất theo quy định tại khoản 2 Điều 28 Luật Ngân sách nhà nước 2025.
- Đối với các địa phương: Các địa phương chủ động bố trí kinh phí thực hiện theo quy định tại khoản 5 Điều 9 Luật Ngân sách nhà nước 2025.
- Đối với Ngân hàng Nhà nước Việt Nam: Ngân hàng Nhà nước Việt Nam sử dụng từ nguồn thu của Ngân hàng Nhà nước Việt Nam để thực hiện theo quy định tại Quyết định 07/2013/QĐ-TTg về chế độ tài chính của Ngân hàng Nhà nước Việt Nam.
(3) Về quản lý, sử dụng và quyết toán kinh phí
- Đối với kinh phí từ nguồn ngân sách nhà nước: Các cơ quan, đơn vị quản lý, sử dụng và quyết toán kinh phí từ nguồn ngân sách nhà nước được giao để thực hiện nhiệm vụ tổng rà soát văn bản quy phạm pháp luật theo quy định của pháp luật về ngân sách nhà nước, pháp luật về kế toán và các quy định của pháp luật có liên quan; đảm bảo tiết kiệm, hiệu quả, đúng quy định.
- Đối với nguồn kinh phí hợp pháp khác: Các cơ quan, đơn vị quản lý, sử dụng và quyết toán nguồn kinh phí hợp pháp khác theo quy định của pháp luật hiện hành.
Xem thêm tại Công văn 4902/BTC-KTN ban hành ngày 20/4/2026.

 483

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

