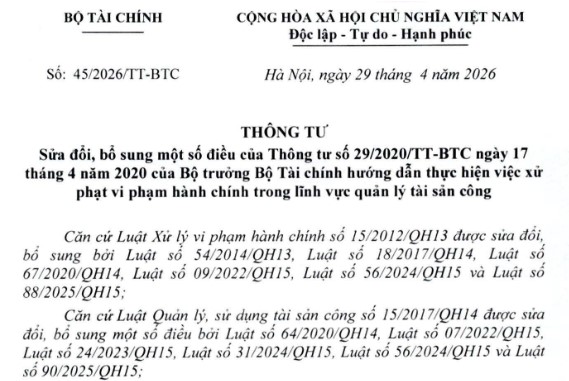
Thông tư 45/2026 sửa đổi Thông tư 29/2020 xử phạt vi phạm quản lý tài sản công
Ngày 29/04/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 45/2026/TT-BTC sửa đổi Thông tư 29/2020/TT-BTC hướng dẫn thực hiện việc xử phạt vi phạm hành chính trong lĩnh vực quản lý tài sản công.
Theo đó, căn cứ Điều 1 Thông tư 45/2026/TT-BTC có bổ sung Điều 3a vào sau Điều 3
Thông tư 29/2020/TT-BTC về việc xác định giá trị của tài sản như sau:
1. Giá trị của tài sản quy định tại điểm d khoản 1 Điều 4 Nghị định 63/2019/NĐ-CP ngày 11 tháng 7 năm 2019 của Chính phủ quy định xử phạt vi phạm hành chính trong lĩnh vực quản lý tài sản công; thực hành tiết kiệm, chống lãng phí; dự trữ quốc gia; kho bạc nhà nước được sửa đổi, bổ sung bởi Nghị định 102/2021/NĐ-CP ngày 16 tháng 11 năm 2021 của Chính phủ và Nghị định 55/2026/NĐ-CP ngày 09 tháng 02 năm 2026 của Chính phủ (sau đây gọi tắt là Nghị định 63/2019/NĐ-CP) được xác định như sau:
a) Giá trị còn lại của tài sản theo sổ kế toán. Trường hợp giá trị còn lại của tài sản bằng không (=0) thì giá trị của tài sản được tính bằng 20% nguyên giả của tài sản.
b) Trường hợp tài sản chưa được theo dõi, ghi sổ kế toán thì căn cứ vào nguồn gốc của tài sản và hồ sơ, chứng từ có liên quan (nếu có) để xác định giá trị còn lại của tài sản theo quy định của pháp luật về chế độ quản lý, tính hao mòn, khấu hao áp dụng đối với tài sản đó.
c) Đối với tài sản không đủ tiêu chuẩn là tài sản cố định thì việc xác định giá trị của tài sản được thực hiện tương tự như việc xác định giá trị còn lại của tài sản cùng loại quy định tại điểm a, điểm b khoản này.
2. Trường hợp không thể áp dụng quy định tại khoản 1 Điều này làm căn cứ xác định giá trị của tài sản thì người có thẩm quyền xử phạt vi phạm hành chính trong lĩnh vực quản lý tài sản công đang giải quyết vụ việc quyết định thành lập Hội đồng định giá để xác định giá trị của tài sản. Thành phần của Hội đồng thực hiện theo quy định tại khoản 3 Điều 60 của Luật Xử lý vi phạm hành chính.
3. Nguyên tắc hoạt động của Hội đồng định giá quy định tại khoản 2 Điều này như sau:
a) Tùy theo tính chất, đặc điểm, thực trạng của tài sản cần định giá, Hội đồng định giá thực hiện khảo sát giả, thu thập thông tin liên quan đến tài sản cần định giá bằng ít nhất một trong các hình thức sau: Khảo sát giá thị trường theo giá bán buôn, giá bán lẻ của tài sản cùng loại hoặc tài sản tương tự, nghiên cứu giá tài sản do các cơ quan nhà nước có thẩm quyền quy định, quyết định đã được áp dụng tại địa phương; tham khảo giá do doanh nghiệp thẩm định giá cung cấp, giá trong tài liệu, hồ sơ kèm theo tài sản cần định giá, các nguồn thông tin khác về giá trị của tài sản cần định giá.
b) Hội đồng làm việc theo nguyên tắc tập thể. Phiên họp để định giá tài sản chỉ được tiến hành khi có mặt từ 2/3 số lượng thành viên của Hội đồng trở lên tham dự, trường hợp Hội đồng chỉ có 03 thành viên thì phiên họp phải có mặt đủ 03 thành viên. Chủ tịch Hội đồng điều hành phiên họp để định giá tài sản. Trước khi tiến hành phiên họp, những thành viên vắng mặt phải có văn bản gửi tới Chủ tịch Hội đồng nêu rõ lý do vắng mặt; có ý kiến về các vấn đề liên quan đến giá trị tài sản.
Hội đồng kết luận về giá trị tài sản theo ý kiến đa số bao gồm ý kiến biểu quyết, thông qua của thành viên Hội đồng có mặt tại phiên họp và ý kiến bằng văn bản của thành viên vắng mặt. Trong trường hợp có ý kiến ngang nhau thì bên có biểu quyết của Chủ tịch Hội đồng là ý kiến quyết định. Thành viên của Hội đồng có quyền bảo lưu ý kiến của mình nếu không đồng ý với kết luận về giá trị của tài sản do Hội đồng quyết định; ý kiến bảo lưu đó được ghi vào Biên bản định giá tài sản.
c) Hội đồng phải lập Biên bản về việc định giá tài sản, phản ánh đầy đủ và trung thực toàn bộ quá trình định giá tài sản. Biên bản phải được lưu trong hồ sơ định giá tài sản.
Nội dung chính của Biên bản định giá tài sản gồm: Họ, tên Chủ tịch Hội đồng và các thành viên của Hội đồng; họ, tên những người tham dự phiên họp định giá tài sản (nếu có); thời gian, địa điểm tiến hành việc định giá tài sản; kết quả khảo sát giả, thu thập thông tin liên quan đến tài sản cần định giá; ý kiến của các thành viên của Hội đồng; ý kiến của những người tham dự phiên họp định giá tài sản (nếu có); kết quả biểu quyết của Hội đồng; thời gian, địa điểm hoàn thành việc định giá tài sản; chữ ký của Chủ tịch Hội đồng và các thành viên của Hội đồng.
d) Hội đồng định giá chấm dứt hoạt động sau khi hoàn thành nhiệm vụ quy định tại Quyết định thành lập Hội đồng. Các trường hợp phát sinh sau khi Hội đồng chấm dứt hoạt động sẽ do cơ quan của người có thẩm quyền thành lập Hội đồng chủ trì xử lý.
4. Người có thẩm quyền xử phạt vi phạm hành chính trong lĩnh vực quản lý tài sản công đang giải quyết vụ việc có trách nhiệm xác định giá trị của tài sản quy định tại khoản 1 Điều này. Cá nhân, tổ chức vi phạm hành chính có trách nhiệm phối hợp với Hội đồng định giả quy định tại khoản 2 Điều này để xác định giá trị của tài sản.
5. Việc tính giá trị còn lại của tài sản để xác định giá trị vượt quy định tại điểm a khoản 7 Điều 8 Nghị định số 63/2019/NĐ-CP trong trường hợp chưa có quy định của pháp luật về chế độ quản lý, tính hao mòn, khấu hao áp dụng đối với tài sản đó được thực hiện theo quy định tại các khoản 2, 3 và 4 Điều này.
Xem thêm chi tiết tại Thông tư 45/2026/TT-BTC có hiệu lực thi hành từ ngày 15/06/2026.

 314

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

