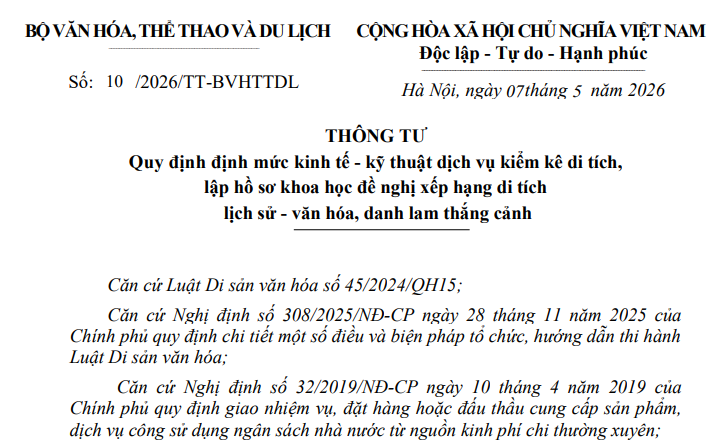
Đã có Thông tư 10/2026/TT-BVHTTDL quy định dịch vụ kiểm kê di tích và lập hồ sơ khoa học (Hình từ Internet)
Ngày 7/5/2026, Bộ Văn hóa, Thể thao và Du lịch ban hành Thông tư 10/2026/TT-BVHTTDL quy định định mức kinh tế - kỹ thuật dịch vụ kiểm kê di tích, lập hồ sơ khoa học đề nghị xếp hạng di tích lịch sử - văn hóa, danh lam thắng cảnh.
Theo đó, quy định chung về định mức kinh tế - kỹ thuật được quy định như sau:
(1) Định mức kinh tế - kỹ thuật tại Thông tư này là mức tối đa, bao gồm các hao phí nhân công, máy móc, thiết bị và vật liệu sử dụng để hoàn thành thực hiện cung cấp dịch vụ sự nghiệp công.
(2) Các chức danh lao động trong thành phần hao phí nhân công của các Bảng định mức được xác định theo nguyên tắc sau đây:
- Các chức danh lao động trong thành phần hao phí nhân công của Bảng định mức áp dụng theo Thông tư 16/2021/TT-BVHTTDL ngày 22/12/2021 của Bộ trưởng Bộ Văn hóa, Thể thao và Du lịch quy định mã số, tiêu chuẩn chức danh nghề nghiệp và xếp lương viên chức chuyên ngành di sản văn hóa; Thông tư 10/2023/TT-BVHTTDL ngày 09/8/2023 của Bộ trưởng Bộ Văn hóa, Thể thao và Du lịch hướng dẫn về vị trí việc làm lãnh đạo, quản lý và chức danh nghề nghiệp chuyên ngành, cơ cấu viên chức theo chức danh nghề nghiệp trong đơn vị sự nghiệp công lập thuộc lĩnh vực văn hóa, thể thao và du lịch;
- Trường hợp các chức danh lao động trong thành phần hao phí nhân công không có trong Thông tư 10/2023/TT-BVHTTDL và Thông tư 16/2021/TT-BVHTTDL thì áp dụng theo Nghị định 204/2004/NĐ-CP ngày 14/12/2004 của Chính phủ về chế độ tiền lương đối với cán bộ, công chức, viên chức và lực lượng vũ trang được sửa đổi, bổ sung bởi Nghị định 117/2016/NĐ-CP ngày 21/7/2016 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định 204/2004/NĐ-CP ngày 14/12/2004 của Chính phủ về chế độ tiền lương đối với cán bộ, công chức, viên chức và lực lượng vũ trang và Nghị định 111/2022/NĐ-CP ngày 30/12/2022 của Chính phủ về hợp đồng đối với một số loại công việc trong cơ quan hành chính và đơn vị sự nghiệp công lập hoặc xem xét quy đổi tương đương theo vị trí việc làm đã được cấp có thẩm quyền phê duyệt;
- Trường hợp hạng, bậc của chức danh lao động thực tế không như quy định tại Phụ lục ban hành kèm theo Thông tư này thì cơ quan quản lý cấp trên của đơn vị cung cấp dịch vụ sự nghiệp công xem xét, áp dụng hạng, bậc lao động tương đương hoặc hạng, bậc của chức danh lao động đang làm việc và mức hao phí theo thực tế. Trong các trường hợp này phải bảo đảm chi phí về nhân công không vượt quá chi phí nhân công tính từ định mức tại Thông tư này;
- Đối tượng là công chức, viên chức hưởng lương từ ngân sách nhà nước khi tham gia triển khai các thành phần công việc trong quy trình cung cấp dịch vụ sự nghiệp công không áp dụng định mức hao phí nhân công quy định tại Thông tư này.
(3) Đối với các chi phí khác phục vụ hoạt động cung cấp dịch vụ sự nghiệp công được thực hiện như sau:
- Đối với các chi phí khác liên quan đến dịch vụ kiểm kê di tích, lập hồ sơ khoa học đề nghị xếp hạng di tích lịch sử - văn hóa, danh lam thắng cảnh, gồm: Mua tài liệu, dịch tài liệu, in ấn, sao chụp tài liệu; lập và in ấn bản đồ, bản vẽ kỹ thuật khoanh vùng khu vực bảo vệ di tích, bản vẽ kỹ thuật di tích; thiết bị lưu trữ thông tin tài liệu; thuê dựng phim, in ảnh, xây dựng album ảnh; thuê chuyên gia nghiên cứu, tư vấn, lập hồ sơ khoa học di tích, nhận diện, xác định giá trị di tích; chi phí công tác phí; chi phí giám định di vật, cổ vật; chi phí tổ chức tập huấn nghiệp vụ chuyên môn cho các đối tượng tham gia kiểm kê di tích; chi phí tổ chức họp, hội nghị, hội thảo, tọa đàm lấy ý kiến góp ý, hoàn thiện hồ sơ kiểm kê di tích, hồ sơ khoa học đề nghị xếp hạng di tích lịch sử - văn hóa, danh lam thắng cảnh; chi phí sử dụng máy móc, thiết bị chuyên dụng và các chi phí phát sinh khác, các cơ quan, tổ chức, đơn vị sự nghiệp công lập áp dụng theo mức chi đã được cơ quan nhà nước có thẩm quyền ban hành. Trường hợp không có quy định mức chi cụ thể thì căn cứ vào hợp đồng, hoá đơn, chứng từ hoặc lập dự toán riêng đối với công đoạn phát sinh ngoài định mức này để trình cấp có thẩm quyền xem xét, phê duyệt theo quy định pháp luật về ngân sách nhà nước;
- Đối với các khoản chi phí thực tế, các dịch vụ thuê mướn, mua bán khác thực hiện theo quy định pháp luật về ngân sách nhà nước. Đối với các nội dung chi trả dịch vụ nếu thuộc hạn mức phải đấu thầu thì thực hiện theo quy định của pháp luật về đấu thầu.
xem thêm tại Thông tư 10/2026/TT-BVHTTDL có hiệu lực từ ngày

 165

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

