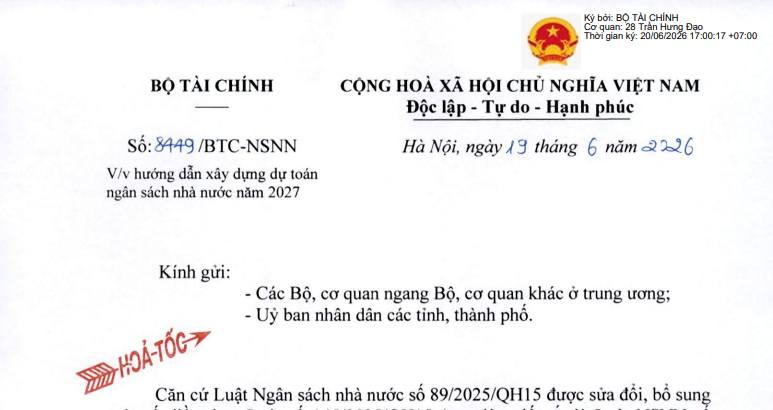
Công văn 8449/BTC-NSNN: (Hỏa tốc) xây dựng dự toán ngân sách nhà nước năm 2027 (Hình từ văn bản)
Ngày 19/6/2026, Bộ Tài chính đã ban hành Công văn 8449/BTC-NSNN về việc hướng dẫn xây dựng dự toán ngân sách nhà nước năm 2027.
 |
Công văn 8449/BTC-NSNN năm 2026 |
Theo nội dung được quy định tại Công văn 8449/BTC-NSNN năm 2026 thì Bộ Tài chính hướng dẫn các Bộ, cơ quan ngang Bộ, cơ quan khác ở trung ương (sau đây gọi là “các Bộ, cơ quan trung ương”), Uỷ ban nhân dân các tỉnh, thành phố (sau đây gọi là “các địa phương”) đánh giá tình hình thực hiện nhiệm vụ ngân sách nhà nước năm 2026 và xây dựng dự toán ngân sách nhà nước năm 2027.
Trong đó nội dung đánh giá thực hiện nhiệm vụ thu ngân sách nhà nước được Bộ Tài chính hướng dẫn tại mục II Phần A Công văn 8449/BTC-NSNN năm 2026 như sau:
(1) Yêu cầu đánh giá:
- Thực hiện đúng quy định của Luật ngân sách nhà nước 2025 và các văn bản hướng dẫn, các quy định của pháp luật về thu NSNN và các văn bản chỉ đạo, điều hành NSNN của cấp có thẩm quyền; đánh giá đầy đủ từng khoản thu thuế, phí, lệ phí và các khoản thu khác của NSNN.
- Rà soát, đánh giá yếu tố ảnh hưởng đến thu NSNN 6 tháng đầu năm và dự kiến 6 tháng cuối năm 2026; trong đó tập trung làm rõ những thuận lợi, khó khăn, kiến nghị giải pháp nhằm phấn đấu thu ngân sách nhà nước năm 2026 tăng ít nhất 10% so với ước thực hiện năm 2025 theo đúng Nghị quyết 01/NQ-CP ngày 08/01/2026 của Chính phủ.
(2) Nội dung đánh giá:
- Đánh giá, phân tích các tác động, nguyên nhân khách quan, chủ quan đến tăng, giảm từng chỉ tiêu thu NSNN năm 2026; cụ thể như sau:
+ Các yếu tố tác động đến hoạt động sản xuất - kinh doanh, xuất, nhập khẩu và kết quả hoạt động của doanh nghiệp, tổ chức kinh tế trong từng lĩnh vực; sản lượng sản xuất và tiêu thụ, giá bán của các sản phẩm hàng hóa, dịch vụ chủ yếu trên địa bàn; tác động của thiên tai, dịch bệnh, biến động giá dầu thô, nguyên nhiên vật liệu đầu vào, biến động trên thị trường chứng khoán, thị trường bất động sản; tác động từ việc thay đổi chính sách, phạm vi, đối tượng hưởng ưu đãi thuế.
+ Các yếu tố tăng, giảm thu do thay đổi quy định của pháp luật về thuế, phí, lệ phí và thu khác của NSNN; thực hiện lộ trình cắt giảm thuế quan theo các Hiệp định thương mại tự do đã ký kết; tác động của các chính sách thuế đối ứng của các đối tác thương mại lớn.
- Công tác đôn đốc, thu hồi và xử lý nợ thuế trong 6 tháng đầu năm 2026; dự kiến 6 tháng cuối năm 2026 (so với chỉ tiêu, kế hoạch được giao - nếu có) và ước tổng số tiền thuế nợ đến ngày 31/12/2026. Phấn đấu giảm tỷ lệ nợ đọng thuế, phí theo Nghị quyết 26/2026/QH16.
Kết quả thực hiện các kết luận, kiến nghị của Kiểm toán nhà nước, cơ quan thanh tra và quyết định ấn định thuế của cơ quan thuế các cấp.
- Tình hình hoàn thuế giá trị gia tăng (trừ hoàn thuế nộp thừa), hoàn thuế tiêu thụ đặc biệt trong năm 2026 trên cơ sở đúng chính sách chế độ và phù hợp với thực tế phát sinh; báo cáo cấp có thẩm quyền bổ sung nguồn kinh phí hoàn thuế (nếu có) đề chỉ hoàn thuế cho người nộp thuế đầy đủ, kịp thời và chặt chẽ theo đúng quy định của pháp luật; công tác giám sát, kiểm tra, xử lý thu hồi kịp thời tiền hoàn thuế sai quy định.
- Tình hình hoàn trả các khoản thuế, tiền chậm nộp, tiền phạt mà người nộp thuế đã nộp thừa theo quy định (chỉ tiêu hồ sơ đã xử lý ra quyết định hoàn trả, số tiền hoàn trả); vướng mắc, kiến nghị giải pháp về cơ chế chính sách, công nghệ quản lý, tổ chức phối hợp trong quá trình triển khai (nếu có).
- Tình hình thu ngân sách từ đất đai so với dự toán được giao (trong đó có thu tiền sử dụng đất, tiền thuê đất) theo quy định của Luật Đất đai và các văn bản hướng dẫn, trên cơ sở rà soát kế hoạch, quy hoạch sử dụng đất, tiến độ triển khai các dự án phát sinh hợp đồng giao đất, cho thuê đất. Đánh giá về phương án xử lý thiếu hụt trong trường hợp không bảo đảm nguồn thu theo dự toán dẫn đến không đủ nguồn lực để thực hiện đầu tư phát triển (ĐTPT) theo kế hoạch đầu tư công hằng năm.
- Tình hình thu nộp NSNN từ khai thác, xử lý tài sản công (bao gồm cả thu từ cho thuê quyền khai thác, chuyển nhượng có thời hạn quyền khai thác tài sản kết cấu hạ tầng) do cơ quan, tổ chức, đơn vị, doanh nghiệp quản lý, xử lý theo quy định của pháp luật về quản lý, sử dụng tài sản công (sau khi trừ đi các chi phí có liên quan); nhất là xử lý các tài sản công dôi dư sau quá trình sắp xếp bộ máy.
- Tình hình thực hiện thu từ vốn NSNN đầu tư tại các tổ chức kinh tế; cổ tức được chia bằng tiền, lợi nhuận được chia tại công ty cổ phần, công ty trách nhiệm hữu hạn hai thành viên trở lên có vốn góp của Nhà nước; thu phần lợi nhuận sau thuế còn lại sau khi trích lập các quỹ của doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ kèm với thuyết minh cụ thể về số tăng/giảm so với dự toán được giao.
- Kết quả phối hợp giữa các Bộ, cơ quan trung ương và các địa phương trong công tác quản lý, tháo gỡ khó khăn, vướng mắc về thu NSNN, bán đấu giá tài sản công, đấu giá quyền sử dụng đất và tổ chức thực hiện thanh tra, kiểm tra, đôn đốc thu hồi nợ thuế, chống thất thu, chống chuyển giá; tồn tại, vướng mắc và giải pháp khắc phục.
- Tình hình thu xử phạt vi phạm hành chính, thu phạt, tịch thu, thu tiền đấu giá biển số xe và các khoản nộp NSNN khác trong năm 2026 theo quy định.
- Đơn vị sự nghiệp công lập, tổ chức được cơ quan nhà nước có thẩm quyền giao thu phí, lệ phí đánh giá tình hình thu phí và lệ phí theo quy định của Luật Phí và lệ phí 2015, điều ước quốc tế và pháp luật chuyển ngành, báo cáo những nội dung sau: số thu phí được để lại 6 tháng đầu năm và dự kiến cả năm 2026; nhiệm vụ chỉ từ nguồn phí được để lại (chi tiết các nhiệm vụ đầu tư, thường xuyên); dự kiến nguồn còn lại khi kết thúc năm ngân sách 2026.
- Tình hình thu viện trợ 6 tháng đầu năm và dự kiến cả năm 2026.
- Tình hình thực hiện thu chênh lệch thu chi của Ngân hàng Nhà nước Việt Nam sau khi trừ khoản dự phòng rủi ro và trích lập các quỹ theo quy định của pháp luật; khó khăn, vướng mắc, kiến nghị (nếu có).
Xem thêm tại Công văn 8449/BTC-NSNN: (Hỏa tốc) xây dựng dự toán ngân sách nhà nước năm 2027 ban hành ngày 19/6/2026.

 847

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

