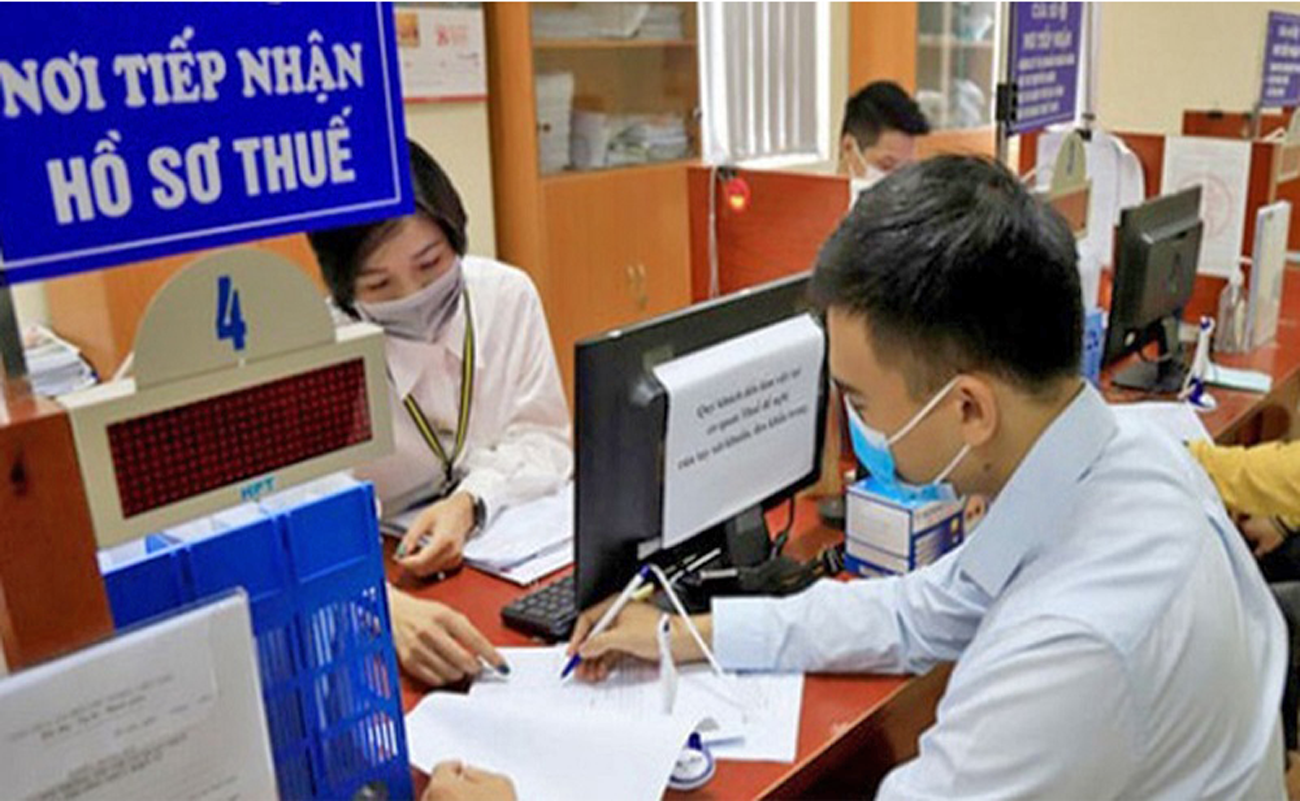
Tổng hợp Nghị định về thuế có hiệu lực từ tháng 7 năm 2026 (Hình minh họa)
Dưới đây là tổng hợp Nghị định về thuế có hiệu lực từ tháng 7 năm 2026:
- Nghị định 254/2026/NĐ-CP hướng dẫn Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử, có hiệu lực từ ngày 1/7/2026
- Nghị định 256/2026/NĐ-CP quy định về phù hiệu, cấp hiệu, trang phục và biển hiệu của công chức thuế, có hiệu lực từ ngày 1/7/2026
- Nghị định 253/2026/NĐ-CP hướng dẫn Luật Thuế thu nhập cá nhân, có hiệu lực từ ngày 1/7/2026
- Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế, có hiệu lực từ ngày 1/7/2026
- Nghị định 255/2026/NĐ-CP quy định về quản lý thuế đối với các giao dịch liên kết của những doanh nghiệp có quan hệ liên kết, có hiệu lực từ ngày 1/7/2026
- Nghị định 201/2026/NĐ-CP sửa đổi thuế suất thuế xuất khẩu của một số mặt hàng tại Biểu thuế xuất khẩu theo Danh mục mặt hàng chịu thuế kèm theo Nghị định 26/2023/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan, có hiệu lực từ ngày 23/7/2026
Theo đó, nguyên tắc quản lý thuế theo Luật Quản lý thuế 2025 được quy định tại Điều 6 như sau:
- Quản lý thuế phải bảo đảm nguyên tắc công khai, minh bạch, bình đẳng, lấy người nộp thuế làm trung tâm phục vụ, bảo đảm quyền và lợi ích hợp pháp của người nộp thuế, nâng cao hiệu lực, hiệu quả quản lý thu ngân sách nhà nước.
- Người nộp thuế có nghĩa vụ nộp thuế, các khoản thu khác thuộc ngân sách nhà nước theo quy định của luật thuế và quy định của pháp luật. Người nộp thuế tự xác định nghĩa vụ thuế, các khoản thu khác thuộc ngân sách nhà nước phải nộp, tự kê khai thuế, các khoản thu khác thuộc ngân sách nhà nước và tự nộp thuế, các khoản thu khác thuộc ngân sách nhà nước vào ngân sách nhà nước theo quy định của pháp luật về thuế, pháp luật về quản lý thuế và các quy định khác của pháp luật có liên quan, trừ trường hợp do cơ quan quản lý thuế tính thuế, khoản thu khác, thông báo thuế, khoản thu khác theo quy định của pháp luật.
- Cơ quan quản lý thuế, cơ quan nhà nước, tổ chức khác của nhà nước được giao nhiệm vụ quản lý thu ngân sách nhà nước thực hiện việc quản lý thuế, các khoản thu khác thuộc ngân sách nhà nước theo quy định của Luật này và quy định khác của pháp luật có liên quan.
- Các nguyên tắc áp dụng trong quản lý thuế:
+ Nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế trong quản lý thuế để xác định bản chất của các giao dịch, hoạt động sản xuất, kinh doanh của người nộp thuế làm cơ sở xác định nghĩa vụ thuế, khoản thu khác, đảm bảo các giao dịch của người nộp thuế thể hiện đúng bản chất thương mại, kinh tế, tài chính, không phụ thuộc hình thức của giao dịch được thể hiện trong hợp đồng, văn bản giữa người nộp thuế với bên liên quan;
+ Nguyên tắc giao dịch độc lập;
+ Nguyên tắc quản lý rủi ro dựa trên mức độ rủi ro để sử dụng hiệu quả nguồn lực và nâng cao hiệu quả quản lý;
+ Nguyên tắc quản lý tuân thủ theo mức độ tuân thủ của người nộp thuế để có biện pháp khuyến khích tự giác, tự nguyện thực hiện nghĩa vụ nộp thuế;
+ Nguyên tắc quản lý thuế theo thông lệ quốc tế phù hợp với điều kiện của Việt Nam.

 1,729

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

