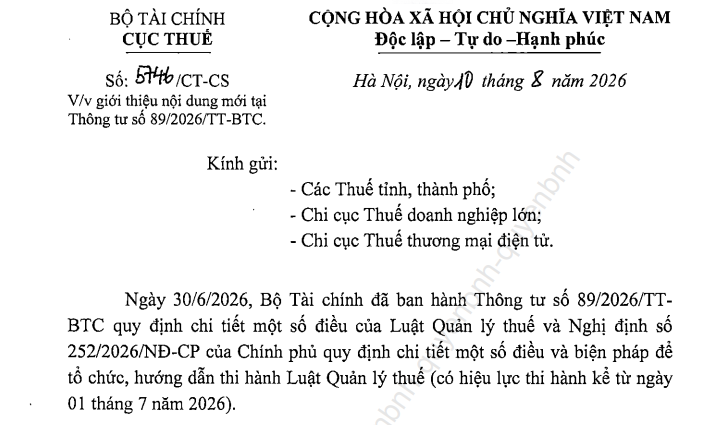
Công văn 5746/CT-CS giới thiệu điểm mới Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế ra sao? (Hình từ văn bản)
Ngày 10/8/2026, Cục Thuế ban hành Công văn 5746/CT-CS về việc giới thiệu điểm mới Thông tư 89/2026/TT-BTC.
 |
Công văn 5746/CT-CS |
Theo đó, Cục Thuế giới thiệu một số nội dung mới tại Thông tư 89/2026/TT-BTC và đề nghị các đơn vị khẩn trương triển khai tuyên truyền, phổ biến các nội dung tại Thông tư 89/2026/TT-BTC tới công chức thuế, người nộp thuế và chuẩn bị các điều kiện để đảm bảo thi hành.
Đơn cử, điểm mới về nhiệm vụ quản lý thuế của cơ quan thuế quản lý trực tiếp, cơ quan thuế quản lý địa bàn nhận phân bổ và cơ quan thuế quản lý khoản thu ngân sách nhà nước (Điều 5) như sau:
(i) Đối với cơ quan thuế quản lý trực tiếp thực hiện các nhiệm vụ (khoản 1):
- Bổ sung quy định “Trường hợp người nộp thuế nộp đầy đủ và đúng thời hạn quy định nhưng chưa đúng địa bàn phân bổ thì người nộp thuế không phải nộp tiền chậm nộp đối với số thuế nộp thiếu tại địa bàn nhận phân bổ. Cơ quan thuế quản lý trực tiếp hướng dẫn người nộp thuế thực hiện tra soát hoặc hoàn kiêm bù trừ để điều chỉnh nguồn thu về đúng địa bàn hưởng nguồn thu;" (điểm k.2 khoản 1).
Trước đây, chỉ quy định cơ quan thuế quản lý trực tiếp có trách nhiệm tính tiền chậm nộp, điều chỉnh tiền chậm nộp đối với toàn bộ số thuế phải nộp của người nộp thuế (bao gồm cả số thuế phải nộp tại địa bàn nhận phân bổ).
- Sửa đổi, quy định rõ: cơ quan thuế quản lý trực tiếp chủ trì thực hiện các biện pháp đôn đốc nợ thuế, áp dụng biện pháp cưỡng chế quy định tại điểm d, g, h khoản 1 Điều 49 Luật Quản lý thuế đối với số thuế phải nộp của địa bàn nhận phân bổ theo đề nghị của cơ quan thuế quản lý địa bàn nhận phân bổ (điểm k.4 khoản 1).
Trước đây, không quy định cụ thể về biện pháp mà cơ quan thuế quản lý trực tiếp thực hiện.
- Sửa đổi quy định Chi cục Thuế doanh nghiệp lớn và Chi cục Thuế thương mại điện tử không có nhiệm vụ tổng hợp số liệu và báo cáo Hội đồng nhân dân, Ủy ban nhân dân kết quả thu ngân sách nhà nước (điểm k.11 khoản 1).
Trước đây, quy định tất cả các cơ quan thuế quản lý trực tiếp có trách nhiệm tổng hợp số liệu và báo cáo Hội đồng nhân dân, Ủy ban nhân dân kết quả thu ngân sách nhà nước trên địa bàn.
(ii) Về trách nhiệm đối với cơ quan thuế quản lý địa bàn nhận phân bổ và cơ quan thuế quản lý khoản thu ngân sách nhà nước (khoản 2, khoản 3):
- Sửa đổi quy định rõ nhiệm vụ của cơ quan thuế quản lý địa bàn nhận phân bổ, cơ quan thuế quản lý khoản thu ngân sách nhà nước: phối hợp với cơ quan thuế quản lý trực tiếp trong việc áp dụng biện pháp cưỡng chế quy định tại điểm d, g, h khoản 1 Điều 49 Luật Quản lý thuế (điểm b khoản 2, điểm d khoản 3).
- Bổ sung trách nhiệm của cơ quan thuế quản lý địa bàn nhận phân bổ đối với hoạt động xây dựng và hoạt động chuyển nhượng bất động sản: tiếp nhận hồ sơ khai thuế, gia hạn nộp hồ sơ khai thuế và thực hiện xử phạt vi phạm pháp luật về thuế liên quan đến nộp hồ sơ khai thuế của người nộp thuế, chủ trì hướng dẫn, đôn đốc người nộp thuế nộp tiền vào ngân sách nhà nước, thực hiện biện pháp đôn đốc nợ thuế, cưỡng chế nợ thuế và thông báo cho cơ quan thuế quản lý trực tiếp biết đối với khoản thu phân bổ được giao quản lý để đảm bảo phù hợp với quy định tiếp nhận tờ khai 05/GTGT.
Thông tư gồm 10 Chương và 101 Điều.
- Chương I. Những quy định chung, gồm 06 Điều (từ Điều 1 đến Điều 6).
- Chương II. Giao dịch điện tử trong quản lý thuế, gồm 10 Điều (từ Điều 7 đến Điều 16).
- Chương III. Khai thuế, khoản thu khác; tính thuế, khoản thu khác; phân bổ thuế, khoản thu khác, gồm 18 Điều (từ Điều 17 đến Điều 34).
- Chương IV. Nộp thuế, gia hạn nộp thuế và các khoản thu khác thuộc ngân sách nhà nước; xử lý tiền thuế, tiền chậm nộp, tiền phạt, gồm 10 Điều (từ Điều 35 đến Điều 44).
- Chương V. Thủ tục hoàn thuế, gồm 20 Điều (từ Điều 45 đến Điều 64).
- Chương VI. Miễn thuế, giảm thuế; nộp dần tiền thuế; khoanh tiền thuế nợ; xóa tiền thuế nợ, gồm 22 Điều (từ Điều 65 đến Điều 86).
- Chương VII. Kiểm tra thuế; Kiểm tra, giám sát việc thực hiện pháp luật về thuế, phí, lệ phí gồm 04 Điều (từ Điều 87 đến Điều 90).
- Chương VIII. Kết nối, trao đổi thông tin, dữ liệu giữa cơ quan thuế với các cơ quan quản lý nhà nước có thẩm quyền, tổ chức, cá nhân trong tiếp nhận và giải quyết thủ tục hành chính thuế bằng phương thức điện tử, gồm 04 Điều (từ Điều 91 đến Điều 94).
- Chương IX. Một số vấn đề khác, gồm 04 Điều (từ Điều 95 đến Điều 98), quy định về ủy nhiệm thu thuế và các khoản thu khác; phối hợp quản lý thuế đối với doanh nghiệp quốc phòng, an ninh; ngôn ngữ sử dụng trong văn bản giao dịch với cơ quan thuế.
- Chương X. Điều khoản thi hành, gồm 03 Điều (từ Điều 99 đến Điều 101).

 1,393

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

