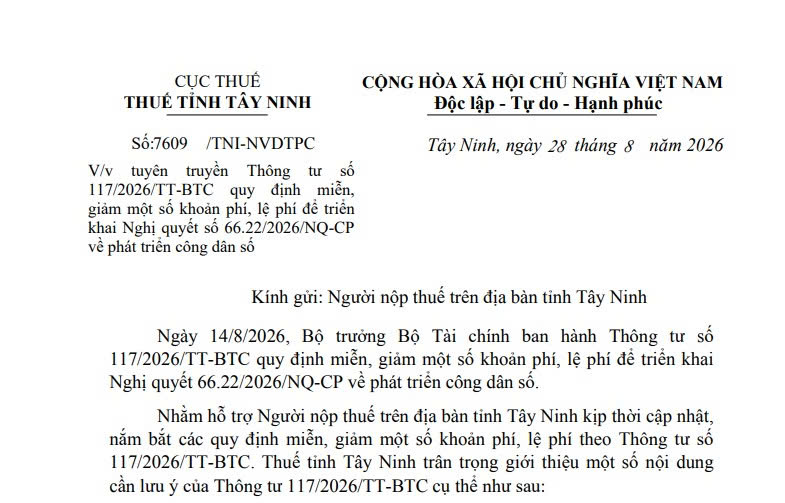
Công văn 7609 hướng dẫn miễn giảm phí và lệ phí về phát triển công dân số theo Thông tư 117/2026 của Thuế Tây Ninh ra sao? (Hình từ văn bản)
Thuế tỉnh Tây Ninh ban hành Công văn 7609/TNI-NVDTPC ngày 28/8/2026 về việc tuyên truyền Thông tư 117/2026/TT-BTC quy định miễn, giảm một số khoản phí, lệ phí để triển khai Nghị quyết 66.22/2026/NQ-CP về phát triển công dân số.
 |
Công văn 7609/TNI-NVDTPC |
Ngày 14/8/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 117/2026/TT-BTC quy định miễn, giảm một số khoản phí, lệ phí để triển khai Nghị quyết 66.22/2026/NQ-CP về phát triển công dân số.
Nhằm hỗ trợ Người nộp thuế trên địa bàn tỉnh Tây Ninh kịp thời cập nhật, nắm bắt các quy định miễn, giảm một số khoản phí, lệ phí theo Thông tư 117/2026/TT-BTC. Thuế tỉnh Tây Ninh trân trọng giới thiệu một số nội dung cần lưu ý của Thông tư 117/2026/TT-BTC cụ thể như sau:
* Thời gian áp dụng: Thông tư có hiệu lực thi hành từ ngày 15/8/2026 đến hết ngày 28/2/2027. Từ ngày 01/3/2027, các khoản phí, lệ phí trên được thu theo quy định tại các Thông tư gốc và văn bản sửa đổi, bổ sung hoặc thay thế.
* Về đối tượng áp dụng: Công dân Việt Nam có tài khoản định danh điện tử mức độ 2 và đáp ứng các điều kiện quy định tại khoản 1 Điều 5 Nghị quyết 66.22/2026/NQ-CP.
* Chi tiết các khoản phí, lệ phí được miễn, giảm theo Thông tư 117/2026/TT-BTC
(1) Đối với lệ phí trước bạ (khoản 1, Điều 1):
- Giảm 10% mức thu lệ phí trước bạ đối với nhà, đất nhận chuyển nhượng khi đăng ký quyền sở hữu, quyền sử dụng.
- Giảm 50% mức thu lệ phí trước bạ đối với ô tô chở người từ 09 chỗ ngồi trở xuống nộp lệ phí trước bạ lần thứ 2 trở đi khi đăng ký quyền sở hữu
- Giảm 100% mức thu lệ phí trước bạ đối với xe mô tô nộp lệ phí trước bạ lần thứ 2 trở đi khi đăng ký quyền sở hữu.
* Lưu ý: Chính sách giảm mức thu lệ phí trước bạ nêu trên chỉ áp dụng 01 lần duy nhất đối với mỗi loại tài sản (nhà, đất; ô tô; xe mô tô) cho 01 công dân trong 01 năm kể từ ngày Thông tư 117/2026/TT-BTC có hiệu lực thi hành và chỉ thực hiện trong thời gian Nghị quyết 66.22/2026/NQ-CP có hiệu lực. Số tiền lệ phí trước bạ được giảm tối đa không quá 05 lần mức lương cơ sở tại thời điểm kê khai lệ phí trước bạ.
(2) Một số khoản phí và lệ phí được miễn:
- Phí khai thác, sử dụng thông tin trong cơ sở dữ liệu hộ tịch (khoản 2, Điều 1).
- Lệ phí đăng ký cư trú (khoản 3, Điều 1).
- Lệ phí cấp đổi, cấp lại thẻ căn cước (khoản 4, Điều 1).
- Phí cung cấp thông tin lý lịch tư pháp (khoản 5, Điều 1).
- Lệ phí đổi, cấp lại giấy phép lái xe quốc gia và quốc tế (khoản 6, Điều 1).
- Lệ phí đổi chứng nhận đăng ký xe, biển số xe; lệ phí cấp đăng ký xe và biển số xe tạm thời (khoản 7, Điều 1).
- Lệ phí cấp hộ chiếu phổ thông trong nước; một số loại giấy thông hành biên giới; cấp mới, cấp lại thẻ ABTC (khoản 8, Điều 1).
(3) Một số khoản phí và lệ phí được giảm 50% mức thu :
- Phí đăng ký và cung cấp thông tin về giao dịch bảo đảm (khoản 9, Điều 1).
- Phí thẩm định phê duyệt thiết kế phòng cháy và chữa cháy (khoản 10 Điều 1).
* Một số nội dung quan trọng cần lưu ý:
(1) Theo khoản 2 Điều 2 Thông tư 117/2026/TT-BTC, nếu đồng thời được hưởng chính sách ưu đãi tại văn bản khác, thì được áp dụng mức ưu đãi cao nhất.
(2) Để thực hiện, người nộp thuế cần đăng ký, kích hoạt tài khoản định danh điện tử mức độ 2, đăng nhập VNeID, kiểm tra thông tin, thực hiện tích hợp, xác thực giấy tờ và lựa chọn dịch vụ công trực tuyến khi phát sinh nhu cầu.
Lưu ý rằng chính sách miễn, giảm nêu trên chỉ áp dụng khi người nộp thuế đồng thời đáp ứng đủ các điều kiện về tài khoản, tích hợp dữ liệu, đúng phương thức điện tử và đúng thời hạn quy định.
Xem thêm tại Công văn 7609/TNI-NVDTPC ban hành ngày 28/8/2026.

 67

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

