Hạn chót nộp tờ khai thuế GTGT tháng 7/2026 là khi nào? (Hình từ internet)
Theo Điều 19 Thông tư 89/2026/TT-BTC, khai thuế giá trị gia tăng là loại khai thuế theo tháng, trừ các trường hợp quy định tại điểm b và điểm c khoản 1 Điều 19 Thông tư 89/2026/TT-BTC;
Theo đó, thời hạn nộp tờ khai thuế GTGT được quy định tại khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP, cụ thể như sau:
2. Đối với loại thuế khai theo tháng, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Như vậy, hạn chót nộp tờ khai thuế GTGT tháng 7/2026 chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế (tức thứ năm ngày 20/8/2026).
Lưu ý: Trường hợp thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế trùng với ngày nghỉ theo quy định thì thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế được tính là ngày làm việc tiếp theo của ngày nghỉ đó theo quy định tại khoản 5 Điều 148 Bộ luật dân sự 2015.
Căn cứ theo khoản 4 Điều 12 Luật Quản lý thuế 2025, người nộp thuế không có khả năng nộp hồ sơ khai thuế, khoản thu khác đúng thời hạn trong trường hợp bất khả kháng do gặp thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ và các trường hợp bất khả kháng khác theo quy định của Chính phủ được gia hạn như sau:
- Đối với trường hợp khai thuế, khoản thu khác theo tháng, quý, năm, từng lần phát sinh nghĩa vụ thuế, khoản thu khác, thời gian gia hạn không quá 30 ngày kể từ ngày hết thời hạn nộp hồ sơ khai thuế, khoản thu khác.
Đối với trường hợp khai quyết toán thuế, khoản thu khác, thời gian gia hạn không quá 60 ngày kể từ ngày hết thời hạn nộp hồ sơ khai quyết toán thuế, khoản thu khác;
- Trường hợp phải kéo dài thời gian gia hạn nộp hồ sơ khai thuế, khoản thu khác quy định nêu trên, Chính phủ quy định phù hợp với tình hình thực tế.
Như vậy, người nộp thuế được gia hạn nộp hồ sơ khai thuế GTGT tháng 7/2026 không quá 30 ngày nếu không có khả năng nộp hồ sơ khai thuế đúng thời hạn do thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ và các trường hợp bất khả kháng khác theo quy định của Chính phủ.
Để lập tờ khai thuế GTGT tháng 7/2026 trên HTKK, người nộp thuế có thể tham khảo theo các bước dưới đây:
Bước 1: Đăng nhập phần mềm HTKK => Chọn mục thuế giá trị gia tăng rồi chọn “mẫu tờ khai thuế GTGT (01/GTGT)
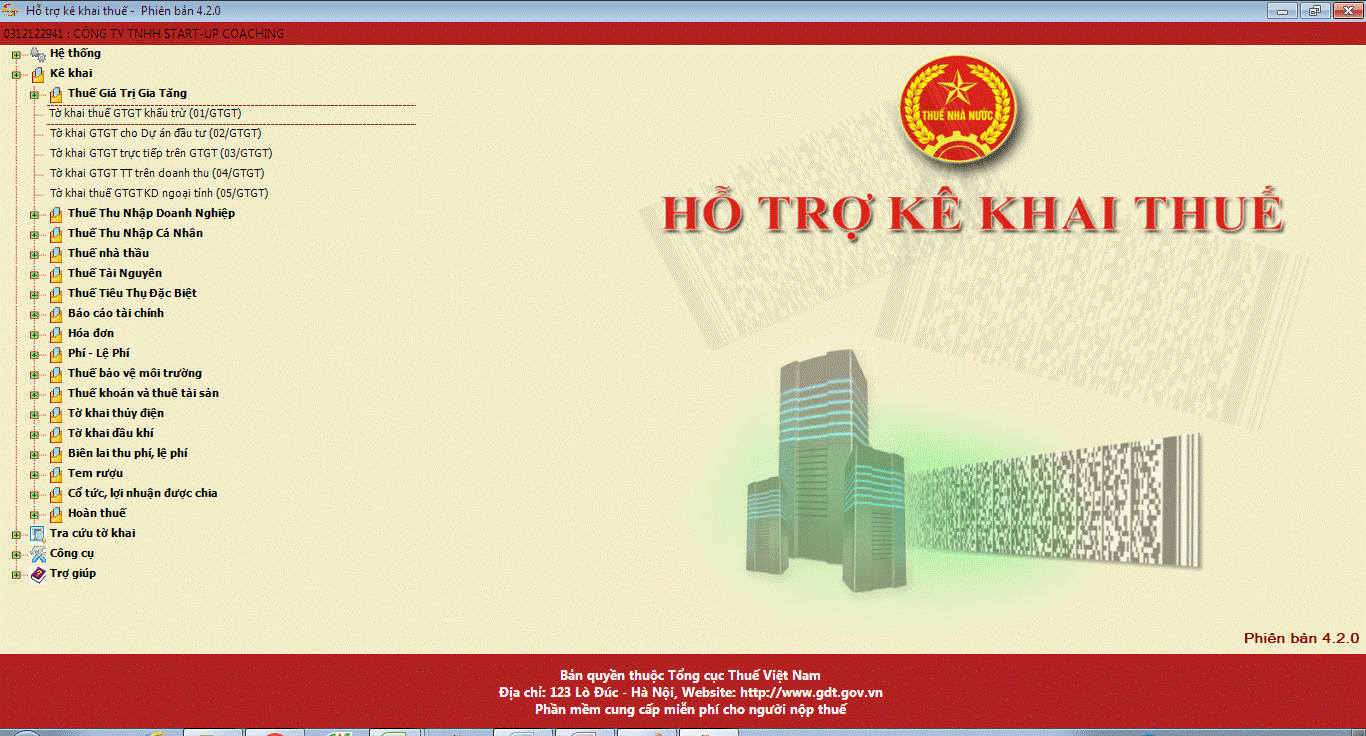
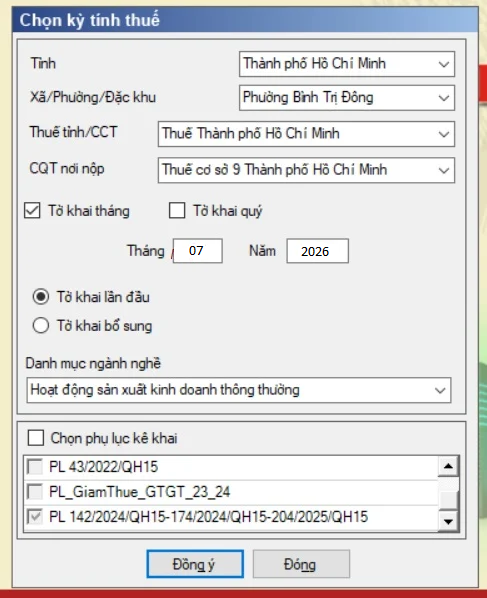
Bước 2: Chọn kỳ khai thuế theo tháng, chọn Phụ lục (nếu có) sau đó tiếp tục chọn Đồng ý.
Bước 3: Điền tờ khai thuế giá trị gia tăng (Mẫu 01/GTGT)
Chỉ tiêu [21]: Nếu không phát sinh thì Tick vào đây (Dù DN không phát sinh gì thì vẫn phải nộp tờ khai thuế GTGT và click vào đây)
Chỉ tiêu [22]: Thuế GTGT còn được khấu trừ kỳ trước chuyển sang:
Chỉ tiêu này sẽ được lấy từ chỉ tiêu [43] của tờ khai kỳ trước chuyển sang. (Phần mềm sẽ tự động cập nhật).
Kê khai hóa đơn đầu vào
Chỉ tiêu [23]: Giá trị của hàng hóa, dịch vụ mua vào:
- Là tổng giá trị của hàng hóa, dịch vụ mua vào trong kỳ chưa có thuế GTGT.
Chỉ tiêu [24]: Thuế GTGT của hàng hóa, dịch vụ mua vào:
- Là tổng số tiền thuế GTGT của hàng hóa, dịch vụ mua vào trong kỳ
Chỉ tiêu [23a]: Giá trị của hàng hóa, dịch vụ nhập khẩu:
- Là giá trị của hàng hóa, dịch vụ nhập khẩu trong kỳ chưa có thuế GTGT (giá tính thuế lấy trên tờ khai hải quan).
Chỉ tiêu [243]: Thuế GTGT của hàng hóa, dịch vụ nhập khẩu
- Là số tiền thuế GTGT của hàng hóa, dịch vụ nhập khẩu trong kỳ (Tổng hợp từ giấy nộp tiền thuế GTGT ở khâu nhập khẩu).
Chỉ tiêu [25]: Tổng số GTGT được khấu trừ kỳ này:
- Là tổng số tiền thuế GTGT mua vào trong kỳ đủ điều kiện được khấu trừ (Tức là số tiền thuế GTGT được khấu trừ thì mới được nhập vào đây)
Kê khai hóa đơn đầu ra
Chỉ tiêu [26]: Hàng hóa, dịch vụ bán ra không chịu thuế GTGT:
- Là tổng doanh thu bán ra trong kỳ của mặt hàng không chịu thuế GTGT.
Chỉ tiêu [27] và [28]: Không phải nhập vì phần mềm tự động cập nhật:
Chỉ tiêu số [29]: Hàng hóa, dịch vụ bán ra chịu thuế suất 0%:
- Là tổng doanh thu bán ra trong kỳ của mặt hàng chịu thuế suất thuế GTGT 0%.
Chỉ tiêu [30] và [31]: Hàng hóa, dịch vụ bán ra chịu thuế suất 5%:
- Là tổng doanh thu bán ra trong kỳ của mặt hàng chịu thuế suất thuế GTGT 5% và Tiên thuế GTGT.
Chỉ tiêu [32] và [33]: Hàng hóa, dịch vụ bán ra chịu thuế suất 10%:
Là tổng doanh thu bán ra trong kỳ của mặt hàng chịu thuế suất thuế GTGT 10% và Tiền thuế GTGT.
Chỉ tiêu [32a]: Hàng hóa, dịch vụ bán ra không tính thuế:
- Là tổng doanh thu bán ra trong kỳ của mặt hàng không phải kê khai, tính nộp thuế GTGT.
- Các trường hợp không phải kê khai, tính nộp thuế GTG xem tại Nghị định 181/2025/NĐ-CP
Chỉ tiêu [34]; [35], [36]: (Phần mềm tự động cập nhật)
Chỉ tiêu [37] và Chỉ tiêu [38]: (Phát sinh khi kê khai bổ sung, điều chỉnh)
- Khi kê khai bổ sung của các kỳ trước, nếu xuất hiện Chỉ tiêu [12] trên tờ khai bổ sung KHBS là số âm (tức là trong ngoặc) thì nhập vào Chỉ tiêu [37], nếu là số dương thì bạn nhập vào Chỉ tiêu [38] của kỳ hiện tại.
Chỉ tiêu [37] và Chỉ tiêu [38]: Số liệu để ghi vào chỉ tiêu này là số thuế được khấu trừ điều chỉnh tăng/giảm tại chỉ tiêu II trên Tờ khai bổ sung mẫu số 01/KHBS.
Riêng trường hợp cơ quan thuế, cơ quan có thẩm quyền đã ban hành kết luận, quyết định xử lý về thuế có điều chỉnh tương ứng các kỳ tính thuế trước thì khai vào hồ sơ khai thuế của kỳ tính thuế nhận được kết luận, quyết định xử lý về thuế (không phải khai bổ sung hồ sơ khai thuế).
Chỉ tiêu [39] đến Chỉ tiêu [43]: Phần mềm sẽ tự động cập nhật
Chỉ tiêu [40b]: Áp dụng đối với trường hợp NNT thuộc đối tượng nộp thuế GTGT theo phương pháp khấu trừ có dự án đầu tư tại địa bàn tỉnh, thành phố trực thuộc trung ương cùng nơi đóng trụ sở chính, đang trong giai đoạn đầu tư thì lập hồ sơ khai thuế riêng cho dự án đầu tư và phải bù trừ số thuế GTGT của HHDV mua vào sửdụng cho dự án đầu tư với thuế GTGT của hoạt động sản xuất kinh doanh đang thực hiện.
Chỉ tiêu [40b] là tổng số thuế GTGT đã khai tại chỉ tiêu [28a] và [286] của các Tờ khai thuế GTGT mẫu số 02/GTGT của cùng kỳ tính thuế với tờ khai này. Giá trị tại chỉ tiêu [28a] và [286] trên tờ khai 02/GTGT không được lớn hơn giá trị chỉ tiêu [40a].
Chỉ tiêu [42]: Thuế giá trị gia tăng đề nghị hoàn
- Chỉ tiêu [42] là số thuế GTGT thuộc trường hợp được hoàn thuế theo quy định của pháp luật về thuế GTGT và pháp luật về quản lý thuế. Số liệu tại chỉ tiêu [42] phải nhỏ hơn hoặc bằng số liệu tại chỉ tiêu [41].
- Nếu xuất hiện Chỉ tiêu [40]: Mang tiền thuế đi nộp.
- Nếu xuất hiện Chỉ tiêu [43]: Phần mềm sẽ tự động chuyển sang Chỉ tiêu [22] của kỳ sau -> Không phải nộp tiền thuế.
Bước 4: Sau khi hoàn thiện tờ khai 01/GTGT, nhấn Ghi để kiểm tra tính hợp lệ của tờ khai => Chọn kết xuất tờ khai dạng XML để nộp qua mạng.
Lưu ý: Nếu có hàng hóa thuộc đối tượng giảm thuế GTGT thì lập PL 142/2024/QH15-174/2024/QH15-204/2025/QH15 trước rồi quay lại tờ khai 01/GTGT điền đầy đủ các chỉ tiêu, sau đó chọn Ghi để lưu thông tin và thực hiện kết xuất.

 353

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết











 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

