Mẫu phiếu thu mới nhất trong chế độ kế toán doanh nghiệp được thực hiện theo Mẫu 01-TT kèm theo Thông tư 99/2025/TT-BTC.
 |
Mẫu 01-TT |
Mẫu phiếu thu mới nhất (Mẫu 01-TT) nhằm xác định số tiền mặt, ngoại tệ,... thực tế nhập quỹ và làm căn cứ để thủ quỹ thu tiền, ghi sổ quỹ, kế toán ghi sổ các khoản thu có liên quan. Mọi khoản tiền Việt Nam, ngoại tệ nhập quỹ đều phải có Phiếu thu.
Đối với ngoại tệ trước khi nhập quỹ phải được kiểm tra và lập “Bảng kê ngoại tệ” đính kèm với Phiếu thu.
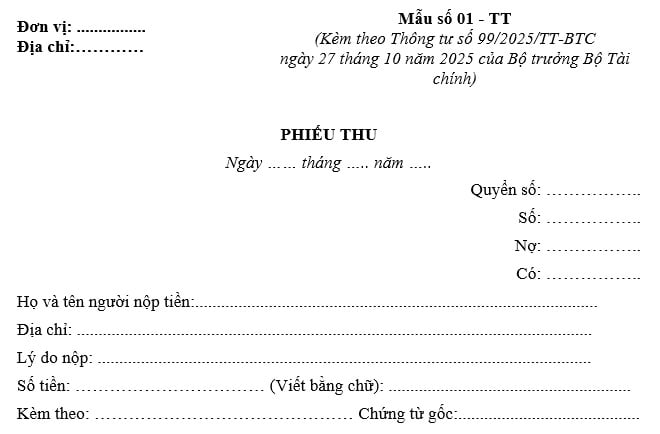
Mẫu phiếu thu mới nhất (Mẫu 01-TT) theo Thông tư 99
Dưới đây là cách ghi mẫu phiếu thu mới nhất (Mẫu 01-TT) theo Thông tư 99/2025/TT-BTC như sau:
- Góc trên bên trái của Phiếu thu phải ghi rõ tên đơn vị và địa chỉ đơn vị.
- Phiếu thu phải đóng thành quyển và ghi số từng quyển dùng trong 1 năm. Trong mỗi Phiếu thu phải ghi số quyển và số của từng Phiếu thu. Số phiếu thu phải đánh liên tục trong 1 kỳ kế toán. Từng Phiếu thu phải ghi rõ ngày, tháng, năm lập phiếu, ngày, tháng, năm thu tiền.
- Ghi rõ họ, tên, địa chỉ người nộp tiền.
- Dòng “Lý do nộp” ghi rõ nội dung nộp tiền như: Thu tiền bán hàng hóa, sản phẩm, thu tiền tạm ứng còn thừa,...
- Dòng “Số tiền": Ghi bằng số và bằng chữ số tiền nộp quỹ, ghi rõ đơn vị tính là đồng VN, hay USD ...
- Dòng tiếp theo ghi số lượng chứng từ gốc kèm theo Phiếu thu.
Phiếu thu do kế toán lập thành 3 liên, ghi đầy đủ các nội dung trên phiếu và ký vào Phiếu thu, sau đó chuyển cho kế toán trưởng soát xét và giám đốc ký duyệt, chuyển cho thủ quỹ làm thủ tục nhập quỹ. Sau khi đã nhận đủ số tiền, thủ quỹ ghi số tiền thực tế nhập quỹ (bằng chữ) vào Phiếu thu trước khi ký và ghi rõ họ tên.
Thủ quỹ giữ lại 1 liên để ghi sổ quỹ, 1 liên giao cho người nộp tiền, 1 liên lưu nơi lập phiếu. Cuối ngày toàn bộ Phiếu thu kèm theo chứng từ gốc chuyển cho kế toán để ghi sổ kế toán (nếu phiếu thu lập bằng bản cứng).
Chú ý:
+ Nếu là thu ngoại tệ phải ghi rõ tỷ giá tại thời điểm nhập quỹ để tính ra tổng số tiền theo đơn vị đồng để ghi sổ.
+ Liên phiếu thu gửi ra ngoài doanh nghiệp phải đóng dấu.
Tại Điều 5 Thông tư 99/2025/TT-BTC quy định về thay đổi đơn vị tiền tệ trong kế toán doanh nghiệp, cụ thể như sau:
- Nguyên tắc khi thay đổi đơn vị tiền tệ trong kế toán
Khi có sự thay đổi lớn về hoạt động quản lý và kinh doanh dẫn đến đơn vị tiền tệ trong kế toán mà doanh nghiệp sử dụng không còn thoả mãn các yếu tố nêu tại khoản 2, 3, 4 Điều 4 Thông tư 99/2025/TT-BTC thì doanh nghiệp được thay đổi đơn vị tiền tệ trong kế toán và việc thay đổi này chỉ được thực hiện tại thời điểm bắt đầu niên độ kế toán mới.
- Nguyên tắc lập Báo cáo tài chính khi thay đổi đơn vị tiền tệ trong kế toán
+ Tại kỳ kế toán đầu tiên kể từ khi thay đổi, doanh nghiệp thực hiện chuyển đổi số dư các khoản mục trên sổ kế toán và Báo cáo tình hình tài chính sang đơn vị tiền tệ trong kế toán mới theo tỷ giá mua bán chuyển khoản trung bình (là trung bình cộng giữa tỷ giá mua chuyển khoản và tỷ giá bán chuyển khoản) của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch (là ngân hàng thương mại mà doanh nghiệp có tần suất hoặc giá trị giao dịch nhiều hơn so với bên khác) tại ngày thay đổi đơn vị tiền tệ trong kế toán.
+ Đối với thông tin so sánh (cột kỳ trước) trên Báo cáo kết quả hoạt động kinh doanh và Báo cáo lưu chuyển tiền tệ, doanh nghiệp áp dụng tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch của kỳ trước liền kề với kỳ thay đổi.
+ Doanh nghiệp phải trình bày trên Bản thuyết minh Báo cáo tài chính lý do thay đổi đơn vị tiền tệ trong kế toán và khi có những ảnh hưởng đối với Báo cáo tài chính do việc thay đổi đơn vị tiền tệ trong kế toán.

 1,207

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

