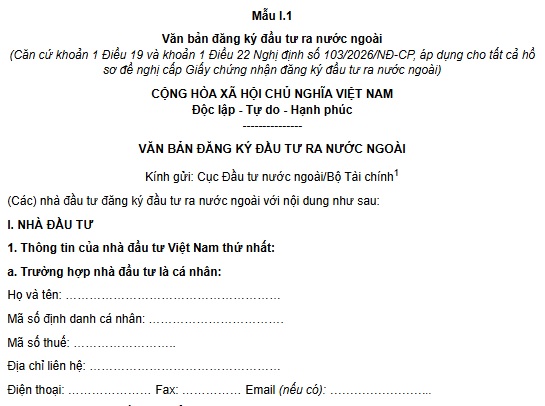
Mẫu văn bản đăng ký đầu tư ra nước ngoài năm 2026
Ngày 31/3/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 38/2026/TT-BTC quy định mẫu văn bản, báo cáo về đầu tư ra nước ngoài.
Theo đó, mẫu văn bản đăng ký đầu tư ra nước ngoài năm 2026 được áp dụng theo Mẫu I.1 ban hành kèm theo Thông tư 38/2026/TT-BTC.
 |
Mẫu I.1 |
**Ghi chú:
(1) Gửi Bộ Tài chính đối với dự án thuộc diện chấp thuận của Thủ tướng Chính phủ và gửi Cục Đầu tư nước ngoài đối với các dự án còn lại
(2) Là một trong các loại giấy tờ sau: Giấy chứng nhận đăng ký doanh nghiệp, Giấy chứng nhận thành lập, Quyết định thành lập hoặc tài liệu khác có giá trị pháp lý tương đương.
(3) Mục tiêu chính của dự án là các hoạt động kinh doanh chính, sử dụng phần lớn nguồn vốn đầu tư của dự án tại nước ngoài.
(4) Theo tỷ giá bán ngoại tệ của một tổ chức tín dụng được phép cung ứng dịch vụ ngoại hối tại Việt Nam tại thời điểm lập hồ sơ dự án.
Lưu ý: Mẫu văn bản đăng ký đầu tư ra nước ngoài năm 2026 áp dụng cho tất cả hồ sơ đề nghị cấp Giấy chứng nhận đăng ký đầu tư ra nước ngoài.
Theo Điều 15 Nghị định 103/2026/NĐ-CP, để được đầu tư ra nước ngoài, tổ chức phải đáp ứng các điều kiện như sau:
- Hoạt động đầu tư ra nước ngoài phù hợp với nguyên tắc quy định tại Điều 38 Luật Đầu tư 2025.
- Không thuộc ngành, nghề cấm đầu tư ra nước ngoài quy định tại Điều 40 Luật Đầu tư 2025 và đáp ứng điều kiện đầu tư ra nước ngoài đối với ngành, nghề đầu tư ra nước ngoài có điều kiện quy định tại Điều 11 Nghị định 103/2026/NĐ-CP.
- Có quyết định đầu tư ra nước ngoài theo quy định tại Điều 14 Nghị định 103/2026/NĐ-CP.
- Có văn bản của cơ quan thuế xác nhận việc hoàn thành nghĩa vụ nộp thuế của nhà đầu tư. Thời điểm xác nhận của cơ quan thuế không quá 03 tháng tính đến ngày nộp hồ sơ dự án đầu tư.
- Đối với tổ chức kinh tế có nhà đầu tư nước ngoài nắm giữ trên 50% vốn điều lệ, ngoài các điều kiện quy định trên, phải đáp ứng các điều kiện sau:
+ Sử dụng nguồn vốn thuộc vốn chủ sở hữu để đầu tư ra nước ngoài, trong đó không bao gồm phần vốn góp để thực hiện hoạt động đầu tư tại Việt Nam;
+ Có kết quả hoạt động kinh doanh có lãi trong 02 năm liên tiếp liền kề trước năm đăng ký đầu tư ra nước ngoài, được xác định theo báo cáo tài chính đã được kiểm toán (nếu có);
+ Trường hợp sử dụng vốn góp tăng thêm để đầu tư ra nước ngoài thì phải thực hiện thủ tục cấp Giấy chứng nhận đăng ký đầu tư ra nước ngoài theo quy định của Nghị định 103/2026/NĐ-CP trước, sau đó thực hiện thủ tục tăng vốn và góp đủ vốn điều lệ tại Việt Nam trước khi chuyển vốn đầu tư ra nước ngoài.
Tại Điều 38 Luật Đầu tư 2025 đã nêu ra các nguyên tắc thực hiện hoạt động đầu tư ra nước ngoài, cụ thể như sau:
- Nhà nước khuyến khích đầu tư ra nước ngoài nhằm khai thác, phát triển, mở rộng thị trường; tăng khả năng xuất khẩu hàng hóa, dịch vụ, thu ngoại tệ; tiếp cận công nghệ hiện đại, nâng cao năng lực quản trị và bổ sung nguồn lực phát triển kinh tế - xã hội của đất nước.
- Nhà đầu tư thực hiện hoạt động đầu tư ra nước ngoài phải tuân thủ quy định của Luật Đầu tư 2025, quy định khác của pháp luật có liên quan, pháp luật của quốc gia, vùng lãnh thổ tiếp nhận đầu tư (sau đây gọi là nước tiếp nhận đầu tư) và điều ước quốc tế có liên quan; tự chịu trách nhiệm về hiệu quả hoạt động đầu tư ở nước ngoài.

 790

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

