Ngày 07/7/2026, Chính phủ ban hành Nghị định 273/2026/NĐ-CP về kinh doanh hàng miễn thuế.
Theo đó, mẫu báo cáo quyết toán kinh doanh hàng miễn thuế mới nhất áp dụng từ ngày 21/8/2026 thực hiện theo Mẫu số 05/BCQT tại Phụ lục III kèm theo Nghị định 273/2026/NĐ-CP.
 |
Mẫu số 05/BCQT |
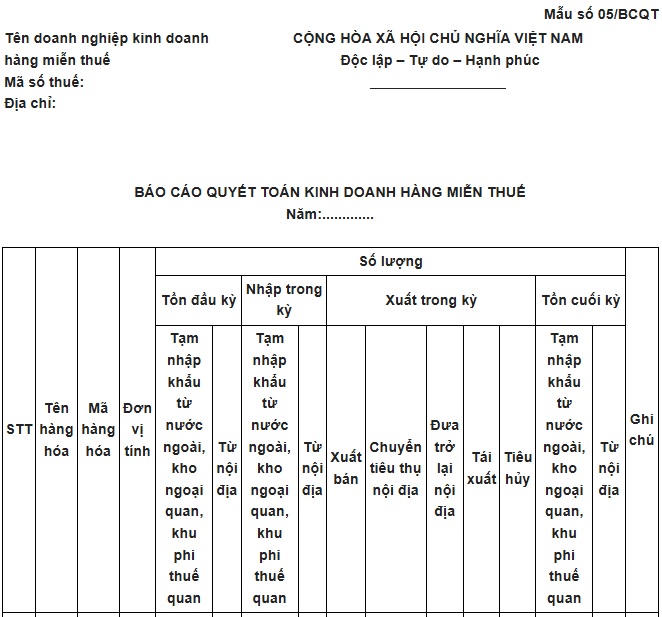
Mẫu báo cáo quyết toán kinh doanh hàng miễn thuế mới nhất (Mẫu số 05/BCQT)
Các nội dung trong mẫu báo cáo quyết toán kinh doanh hàng miễn thuế mới nhất (Mẫu số 05/BCQT) theo Mẫu số 05/BCQT tại Phụ lục III kèm theo Nghị định 273/2026/NĐ-CP được ghi như sau:
[1] Mã hàng hóa cột (03) là mã theo dõi hàng hóa của doanh nghiệp.
[2] Báo cáo bao gồm cả hàng tặng kèm sản phẩm hàng mẫu, hàng thử, túi bao bì nhập khẩu (nếu có).
[3] Trường hợp hàng mẫu, hàng thử, túi bao bì nhập khẩu đã sử dụng hết thì doanh nghiệp kê khai vào cột xuất bán (09) và ghi chú cụ thể vào cột (16) là hàng mẫu, hàng thử hoặc túi bao bì nhập khẩu.
[4] Trường hợp luân chuyển hàng hóa giữa các cửa hàng miễn thuế, giữa các kho chứa hàng miễn thuế, giữa cửa hàng miễn thuế và kho chứa hàng miễn thuế tại nhiều địa điểm khác nhau chịu sự quản lý của các đơn vị hải quan khác nhau thì thực hiện như sau:
- Tại cửa hàng miễn thuế, kho chứa hàng miễn thuế thực hiện việc xuất hàng hóa sang cửa hàng miễn thuế, kho chứa hàng miễn thuế thuộc đơn vị hải quan khác quản lý:
+ Hàng hóa khi đưa vào cửa hàng miễn thuế, kho chứa hàng miễn thuế có nguồn gốc “tạm nhập khẩu từ nước ngoài, kho ngoại quan, khu phi thuế quan” thì khi xuất kho tại báo cáo quyết toán ghi vào xuất trong kỳ tại cột tái xuất (12).
+ Hàng hóa khi đưa vào cửa hàng miễn thuế, kho chứa hàng miễn thuế có nguồn gốc “từ nội địa” thì khi xuất kho tại báo cáo quyết toán xuất trong kỳ tại cột đưa trở lại nội địa (11).
- Tại cửa hàng miễn thuế, kho chứa hàng miễn thuế thực hiện nhập hàng hóa từ cửa hàng miễn thuế, kho chứa hàng miễn thuế thuộc đơn vị hải quan khác quản lý:
+ Hàng hóa có nguồn gốc “tạm nhập khẩu từ nước ngoài, kho ngoại quan, khu phi thuế quan” thì khi nhập kho ghi vào cột tạm nhập khẩu từ nước ngoài, kho ngoại quan, khu phi thuế quan (5).
+ Hàng hóa có nguồn gốc nội địa thì nhập trong kỳ ghi vào cột từ nội địa (6).
Theo Điều 3 Nghị định 273/2026/NĐ-CP, các nguyên tắc quản lý đối với hàng miễn thuế từ ngày 21/8/2026 được quy định như sau:
- Chính sách thuế đối với hàng hóa đưa vào bán tại cửa hàng miễn thuế, kho chứa hàng miễn thuế thực hiện theo quy định của pháp luật về thuế, quản lý thuế có liên quan.
- Chính sách quản lý chuyên ngành đối với hàng hóa đưa vào bán tại cửa hàng miễn thuế, kho chứa hàng miễn thuế thực hiện theo quy định của pháp luật về quản lý chuyên ngành có liên quan.
- Hàng hóa đưa vào bán tại cửa hàng miễn thuế bao gồm: Hàng hóa tạm nhập khẩu từ nước ngoài, khu phi thuế quan, kho ngoại quan; hàng hóa từ nội địa được phép lưu thông theo quy định của pháp luật Việt Nam.
Hàng hóa tạm nhập khẩu từ nước ngoài, khu phi thuế quan, kho ngoại quan đưa vào bán tại cửa hàng miễn thuế là mặt hàng không thuộc danh mục hàng cấm nhập khẩu, tạm ngừng nhập khẩu theo quy định của pháp luật về quản lý ngoại thương và quản lý hải quan theo loại hình tạm nhập, tái xuất.
Hàng hóa từ nội địa được phép lưu thông theo quy định của pháp luật đưa vào bán tại cửa hàng miễn thuế là mặt hàng không thuộc danh mục hàng cấm xuất khẩu, tạm ngừng xuất khẩu. Trường hợp hàng hóa thuộc mặt hàng xuất khẩu có điều kiện thì phải đáp ứng các điều kiện theo quy định của pháp luật.
- Hàng hóa từ nội địa được phép lưu thông theo quy định của pháp luật Việt Nam đưa vào bán tại cửa hàng miễn thuế được cơ quan hải quan quản lý, giám sát trên cơ sở thông báo danh sách hàng hóa đưa vào cửa hàng miễn thuế, kho chứa hàng miễn thuế của doanh nghiệp kinh doanh hàng miễn thuế.
- Hàng hóa bán tại cửa hàng miễn thuế phải được lưu giữ tại cửa hàng miễn thuế, kho chứa hàng miễn thuế của doanh nghiệp kinh doanh hàng miễn thuế.
- Thời gian lưu giữ hàng hóa tại cửa hàng miễn thuế theo quy định tại điểm a khoản 2 Điều 47 Luật Hải quan số 54/2014/QH13 ngày 23 tháng 6 năm 2014.
- Các mặt hàng thuốc lá, xì gà, rượu, bia, bán tại cửa hàng miễn thuế phải dán tem “VIET NAM DUTY NOT PAID” do Bộ Tài chính phát hành. Vị trí dán tem “VIET NAM DUTY NOT PAID” thực hiện theo Phụ lục I ban hành kèm theo Nghị định này. Tem phải được dán trước khi bày bán tại cửa hàng miễn thuế hoặc trước khi giao cho đối tượng mua hàng trong trường hợp hàng được xuất thẳng từ kho chứa hàng miễn thuế đến đối tượng mua hàng.
- Hàng hóa bị đổ vỡ, hư hỏng, mất phẩm chất, kém chất lượng, hết hạn sử dụng, không được bán phục vụ tiêu dùng: Doanh nghiệp lập biên bản về tình trạng hàng hóa để tiêu hủy (có xác nhận của Hải quan quản lý cửa hàng miễn thuế, kho chứa hàng miễn thuế) và tổ chức tiêu hủy theo quy định. Trước khi thực hiện tiêu hủy, doanh nghiệp phải có văn bản thông báo cụ thể về kế hoạch tiêu hủy cho Hải quan quản lý cửa hàng miễn thuế, kho chứa hàng miễn thuế để tổ chức giám sát việc tiêu hủy theo quy định.
- Hàng hóa là hàng mẫu, hàng dùng thử đưa vào cửa hàng miễn thuế cho khách mua hàng dùng thử (giấy thử mùi nước hoa, rượu, mỹ phẩm, nước hoa,...), túi, bao bì nhập khẩu để đựng hàng miễn thuế cho khách mua hàng, doanh nghiệp thực hiện quản lý riêng hàng hóa này, đảm bảo sử dụng đúng mục đích và phải báo cáo quyết toán với cơ quan hải quan theo quy định tại Điều 19 Nghị định này.

 95

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết





 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

