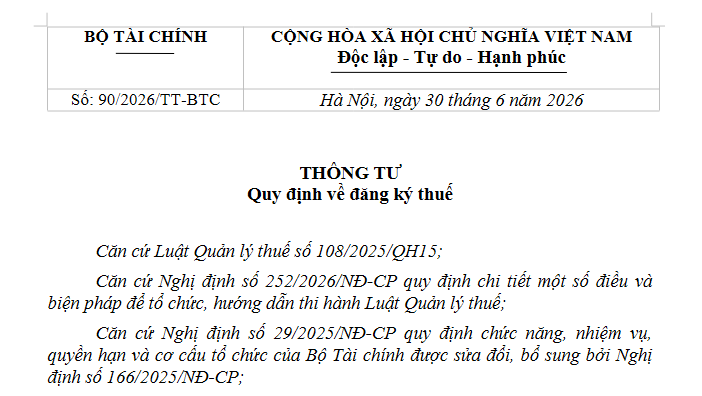
Đã có Thông tư 90/2026/TT-BTC về đăng ký thuế (thay thế Thông tư 86/2024/TT-BTC) (Hình từ văn bản)
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 90/2026/TT-BTC quy định về đăng ký thuế.
 |
Thông tư 90/2026/TT-BTC |
Theo đó, Thông tư này quy định các nội dung sau:
- Quy định chi tiết các điều, khoản được giao tại Luật số 108/2025/QH15 gồm:
+ Khoản 1 Điều 10 về phạm vi đăng ký thuế và khoản 3 Điều 10 về các trường hợp thực hiện đăng ký thuế trực tiếp với cơ quan thuế;
+ Khoản 1, 2, 3 và 4 Điều 11 về mã số thuế.
- Quy định chi tiết các nội dung được giao tại Nghị định 252/2026/NĐ-CP gồm:
+ Điểm b khoản 1 Điều 40 Nghị định 252/2026/NĐ-CP về thực hiện thay đổi thông tin đăng ký thuế của nhà cung cấp nước ngoài;
+ Điểm a khoản 1 Điều 45 Nghị định 252/2026/NĐ-CP về thực hiện đăng ký thuế và cấp mã số thuế riêng cho việc khai và nộp thay số thuế đã khấu trừ của chủ quản nền tảng thương mại điện tử ở trong nước, tổ chức tại Việt Nam có hoạt động kinh tế số khác.
Đối tượng áp dụng quy định tại Thông tư này bao gồm: người nộp thuế; cơ quan quản lý thuế; công chức quản lý thuế; cơ quan nhà nước, tổ chức, cá nhân khác có liên quan đến quản lý thuế đối với đăng ký thuế.
Xem chi tiết nội tại Thông tư 90/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01/7/2026, thay thế Thông tư 86/2024/TT-BTC.
Việc áp dụng toàn bộ các hình thức giao dịch điện tử trong phạm vi đăng ký thuế được thực hiện theo lộ trình của cơ quan thuế quy định tại khoản 4 Điều 52 Luật số 108/2025/QH15.
Thông tư này bãi bỏ nội dung tại Điều 10 Thông tư 40/2025/TT-BTC sửa đổi, bổ sung một số điều của các Thông tư thuộc lĩnh vực quản lý thuế để phân định thẩm quyền của chính quyền địa phương theo mô hình tổ chức chính quyền địa phương 02 cấp.
Trường hợp các văn bản quy phạm pháp luật viện dẫn tại Thông tư này được sửa đổi, bổ sung hoặc thay thế thì thực hiện theo văn bản mới được sửa đổi, bổ sung hoặc thay thế đó.
Quy định chuyển tiếp như sau:
- Các hồ sơ đăng ký thuế, thông báo thay đổi thông tin đăng ký thuế, thông báo tạm ngừng hoạt động kinh doanh, chấm dứt hiệu lực mã số thuế, khôi phục mã số thuế đã nộp đến cơ quan thuế trước ngày Thông tư này có hiệu lực thi hành thì cơ quan thuế tiếp tục xử lý theo quy định của pháp luật về quản lý thuế tại thời điểm nộp hồ sơ.
- Người nộp thuế đã được cấp mã số thuế trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục sử dụng mã số thuế đã được cấp, riêng trường hợp cá nhân, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh quy định tại khoản 1 Điều 11 Luật số 108/2025/QH15 thì sử dụng số định danh cá nhân làm mã số thuế.
- Trường hợp cá nhân, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh quy định tại khoản 1 Điều 11 Luật số 108/2025/QH15 đã được cấp mã số thuế trước ngày 01/7/2025 nhưng thông tin đăng ký thuế của cá nhân, chủ hộ gia đình, chủ hộ kinh doanh, cá nhân kinh doanh không khớp đúng với thông tin của cá nhân được lưu trữ trong Cơ sở dữ liệu quốc gia về dân cư hoặc không đầy đủ (được cơ quan thuế cập nhật mã số thuế sang trạng thái 10 “Mã số thuế chờ cập nhật thông tin số định danh cá nhân”), người nộp thuế phải thực hiện thủ tục thay đổi thông tin đăng ký thuế với cơ quan thuế theo quy định tại khoản 1, khoản 4 Điều 23 Thông tư này để đảm bảo thông tin khớp đúng với Cơ sở dữ liệu quốc gia về dân cư trước khi sử dụng số định danh cá nhân làm mã số thuế.
- Trường hợp cá nhân đã được cấp nhiều hơn 01 (một) mã số thuế, người nộp thuế phải cập nhật thông tin số định danh cá nhân cho các mã số thuế đã được cấp để cơ quan thuế tích hợp các mã số thuế vào số định danh cá nhân, hợp nhất dữ liệu thuế của người nộp thuế theo số định danh cá nhân.
Khi mã số thuế đã được tích hợp vào số định danh cá nhân thì các hóa đơn, chứng từ, hồ sơ thuế, giấy tờ có giá trị pháp lý khác đã lập có sử dụng thông tin mã số thuế của cá nhân tiếp tục được sử dụng để thực hiện các thủ tục hành chính về thuế, chứng minh việc thực hiện nghĩa vụ thuế mà không phải điều chỉnh thông tin mã số thuế trên hóa đơn, chứng từ, hồ sơ thuế sang số định danh cá nhân.
- Cá nhân, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh thực hiện tra cứu thông tin đăng ký thuế đã được cơ quan thuế đối chiếu khớp đúng hoặc không khớp đúng với Cơ sở dữ liệu quốc gia về dân cư trên Cổng Dịch vụ công quốc gia hoặc Hệ thống thông tin quản lý thuế hoặc trên tài khoản giao dịch điện tử. Trường hợp thông tin có sai sót, người nộp thuế liên hệ với cơ quan thuế quản lý trực tiếp hoặc Thuế cơ sở nơi cá nhân cư trú để cập nhật thông tin chính xác vào Hệ thống ứng dụng đăng ký thuế.
- Trường hợp doanh nghiệp, hợp tác xã, hộ kinh doanh đã được cấp giấy chứng nhận đăng ký kinh doanh nhưng chưa được cấp mã số thuế thì cơ quan thuế hướng dẫn người nộp thuế nộp hồ sơ đăng ký thuế theo quy định tại Điều 7, Điều 21 Thông tư này để được cấp mã số thuế và thực hiện thủ tục liên thông theo quy định sau khi được cấp mã số thuế. Việc xử lý vi phạm đối với người nộp thuế thực hiện theo quy định tại Nghị định 125/2020/NĐ-CP quy định xử phạt vi phạm hành chính về thuế, hóa đơn được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP.
Trường hợp thuộc diện thu hồi giấy chứng nhận đăng ký kinh doanh theo quy định của Luật Doanh nghiệp, Luật Hợp tác xã, cơ quan thuế gửi văn bản đề nghị cơ quan đăng ký kinh doanh thực hiện thu hồi giấy chứng nhận theo quy định của pháp luật.

 5,799

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết








 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

