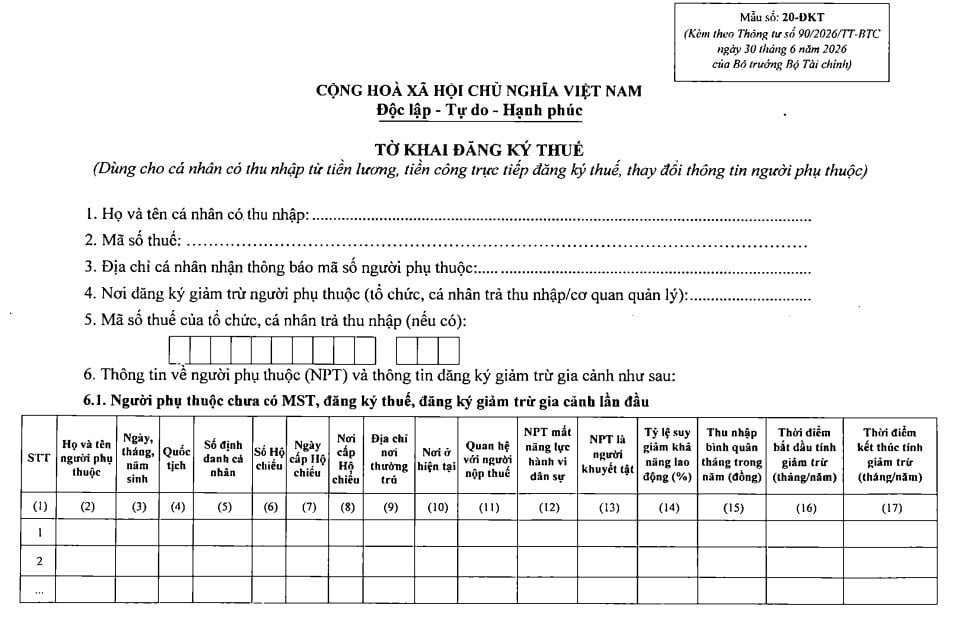
Mẫu 20-ĐKT Tờ khai đăng ký thuế dùng cho cá nhân có thu nhập từ tiền lương theo Thông tư 90
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 90/2026/TT-BTC quy định về đăng ký thuế.
Theo đó, mẫu tờ khai đăng ký thuế dùng cho cả nhân có thu nhập từ tiền lương, tiền công trực tiếp đăng ký thuế, thay đổi thông tin người phụ thuộc được thực hiện theo Mẫu 20-ĐKT tại Phụ lục II ban hành kèm theo Thông tư 90/2026/TT-BTC.
 |
Mẫu 20-ĐKT |
Lưu ý: Mẫu 20-ĐKT Tờ khai đăng ký thuế dùng cho cá nhân có thu nhập từ tiền lương nêu trên được áp dụng từ ngày 01/7/2026.
Các nội dung trong Mẫu 20-ĐKT Tờ khai đăng ký thuế dùng cho cá nhân có thu nhập từ tiền lương mới nhất tại Thông tư 90/2026/TT-BTC được ghi như sau:
1. Trường hợp đăng ký thuế, đăng ký giảm trừ gia cảnh lần đầu tại mục 6.1:
- Người phụ thuộc có quốc tịch Việt Nam thì khai số định danh cá nhân vào chỉ tiêu (5) và không cần kê khai các chỉ tiêu từ (6) đến (10). Cơ quan thuế tự động tích hợp dữ liệu “địa chỉ thường trú”, “nơi ở hiện tại” của người phụ thuộc từ Cơ sở dữ liệu quốc gia về dân cư để đưa vào các chỉ tiêu (9), (10).
- Đối với các chi tiêu từ (12) đến (15): NPT là con dưới 18 tuổi: không cần kê khai thông tin, các đối tượng người phụ thuộc còn lại theo quy định Điều 47 Nghị định số 253/2026/NĐ-CP bắt buộc kê khai (nếu thuộc diện), trong đó:
+ Chỉ tiêu (12), (13): nếu thuộc đối tượng, tích dấu "x"; nếu không thuộc đổi tượng thì để trống.
+ Chỉ tiêu (14), (15): nêu thuộc đối tượng thì điền thông tin.
- Đổi với tất cả NPT: bắt buộc điền thông tin vào chỉ tiêu (16); điền thông tin vào chỉ tiêu (17) (nếu có).
2. Trường hợp thay đổi thông tin đăng ký thuế hoặc thay đổi thông tin giảm trừ gia cảnh tại mục 6.2:
Khai mã số thuế đã cấp cho cả nhân hoặc số định danh cá nhân đã được cơ quan thuế thông báo sử dụng thay cho mã số thuế vào chỉ tiêu (4); các chỉ tiêu còn lại (trừ chi tiêu tại cột 2) chỉ tiêu nào có thông tin thay đổi mới khai, chỉ tiêu nào không có thông tin thay đổi thì để trống không khai.
Tại khoản 2 Điều 48 Nghị định 253/2026/NĐ-CP đã nêu ra các nguyên tắc giảm trừ gia cảnh cho người phụ thuộc mới nhất như sau:
- Người nộp thuế được tính giảm trừ gia cảnh cho người phụ thuộc nếu người nộp thuế đã đăng ký thuế và đăng ký người phụ thuộc.
Thời hạn đăng ký người phụ thuộc cùng với hồ sơ chứng minh người phụ thuộc trước ngày 31 tháng 12 của năm tính thuế và thực hiện ổn định cho các năm sau nếu không có thay đổi.
Trường hợp người nộp thuế chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng;
- Khi người nộp thuế đăng ký giảm trừ cho người phụ thuộc sẽ được tạm tính giảm trừ gia cảnh trong năm kể từ khi đăng ký người phụ thuộc (được tính đủ theo tháng).
Trường hợp nhiều người nộp thuế có chung người phụ thuộc phải nuôi dưỡng thì người nộp thuế tự thỏa thuận để đăng ký giảm trừ gia cảnh vào một người nộp thuế trong năm tính thuế. Trường hợp có thay đổi về thỏa thuận thì việc thay đổi áp dụng cho kỳ tính thuế tiếp theo;
- Trường hợp người nộp thuế có nhiều nguồn thu nhập từ tiền lương, tiền công thì được lựa chọn nơi đăng ký giảm trừ gia cảnh cho người phụ thuộc và phải đảm bảo mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế.

 314

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết





 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

