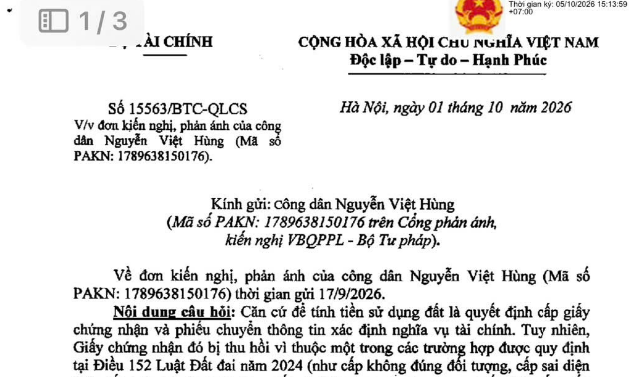
Công văn 15563/BTC-QLCS hướng dẫn tính tiền sử dụng đất khi sổ đỏ bị hủy, thu hồi ra sao? (Hình từ văn bản)
Ngày 01/10/2026, Bộ Tài chính ban hành Công văn 15563/BTC-QLCS về việc đơn kiến nghị, phản ánh của công dân (Mã số PAKN: 1789638150176).
 |
Công văn 15563/BTC-QLCS |
Nội dung câu hỏi: Căn cứ để tính tiền sử dụng đất là quyết định cấp giấy chứng nhận và phiếu chuyển thông tin xác định nghĩa vụ tài chính. Tuy nhiên, Giấy chứng nhận đó bị thu hồi vì thuộc một trong các trường hợp được quy định tại Điều 152 Luật Đất đai 2024 (như cấp không đúng đối tượng, cấp sai diện tích, cấp sai mục đích sử dụng đất,.). Vậy trong trường hợp quyết định cấp giấy chứng nhận đối với thửa đất bị huỷ, bị thu hồi thì người sử dụng đất đã nộp tiền sử dụng đất có được nhận lại tiền sử dụng đất đã nộp không? và nhận lại như thế nào? Hiện nay không có quy định nào quy định điều chỉnh cụ thể cho vấn đề này. Đề nghị quý Bộ làm rõ.
Trả lời:
Kiến nghị không nêu rõ thời điểm phát sinh và không có hồ sơ cụ thể. Do đó, Bộ Tài chính trích dẫn các quy định liên quan và đề nghị công dân liên hệ với cơ quan chức năng địa phương để được hướng dẫn thực hiện theo đúng quy định, cụ thể:
- Tại Điều 15, điểm b khoản 1 Điều 38 Luật quản lý thuế số 108/2025/QH15 ngày 10/12/2025 của Quốc hội 15 quy định:
"Điều 15. Xử lý số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa
1. Số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa là số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt đã nộp lớn hơn số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt phải nộp.
2. Người nộp thuế có số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa được bù trừ số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa với số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt phải nộp hoặc được hoàn trả số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa khi người nộp thuế không còn tiền thuế nợ. Việc bù trừ trong cùng hoặc giữa các loại thuế, khoản thu khác, tiền chậm nộp, tiền phạt do Hệ thống thông tin quản lý thuế thực hiện tự động hoặc theo đề nghị của người nộp thuế theo hướng dẫn của Bộ trưởng Bộ Tài chính. Trường hợp người nộp thuế có số tiền thuế giá trị gia tăng nộp thừa khi nhập khẩu hàng hóa và đã thực hiện kê khai khấu trừ số tiền thuế nộp thừa với cơ quan thuế thì việc xử lý số tiền thuế đã khấu trừ, nộp thừa thực hiện theo quy định của Bộ trưởng Bộ Tài chính.
3. Trường hợp người nộp thuế đề nghị hoàn trả số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa thì thực hiện theo quy định tại Điều 18 của Luật này.
Điều 38. Nhiệm vụ và quyền hạn của cơ quan quản lý thuế, công chức quản lý thuế
1. Nhiệm vụ của cơ quan quản lý thuế, công chức quản lý thuế:
b) Tổ chức thực hiện quản lý thu đối với các khoản thu khác gồm: phí và lệ phí theo quy định của Luật Phí và lệ phí; tiền sử dụng đất; tiền thuê đất; tiền cấp quyền khai thác khoáng sản; tiền cấp quyền khai thác tài nguyên nước; tiền sử dụng khu vực biển; thu từ chuyển đổi sở hữu doanh nghiệp, đơn vị sự nghiệp công lập; thu từ chuyển nhượng vốn, chuyển nhượng quyền mua cổ phần, quyền góp vốn nhà nước tại doanh nghiệp; lợi nhuận sau thuế còn lại sau khi trích lập các quỹ theo quy định của doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ, cổ tức và lợi nhuận được chia cho phần vốn nhà nước tại doanh nghiệp theo quy định; các khoản thu khác thuộc ngân sách nhà nước theo quy định của pháp luật.
Đối với các khoản phí, lệ phí không do cơ quan quản lý thuế trực tiếp thu thì cơ quan, tổ chức được giao thu phí, lệ phí theo quy định của Luật Phí và lệ phí thực hiện các nội dung quản lý thu theo quy định tại khoản 7 Điều 39 của Luật này.
Đối với các khoản thu thuộc lĩnh vực quản lý nhà nước của cơ quan, tổ chức khác nhưng giao cho cơ quan quản lý thuế tổ chức thu thì cơ quan, tổ chức quản lý khoản thu có trách nhiệm chuyển thông tin về việc xác định nghĩa vụ tài chính, nghĩa vụ phải nộp ngân sách nhà nước cho cơ quan quản lý thuế tổ chức thu và chịu trách nhiệm về tính chính xác, đầy đủ, kịp thời của thông tin nghĩa vụ tài chính, nghĩa vụ phải nộp ngân sách nhà nước theo quy định của pháp luật.
Trường hợp có sự thay đổi các thông tin liên quan đến xác định nghĩa vụ tài chính, nghĩa vụ nộp ngân sách nhà nước đã chuyển cho cơ quan quản lý thuế thì cơ quan, tổ chức quản lý khoản thu có trách nhiệm thông báo cho cơ quan quản lý thuế để điều chỉnh, thông báo số tiền thuế và khoản thu khác, tiền chậm nộp, tiền phạt phải nộp của người nộp thuế".
- Theo điểm a khoản 2, điểm a khoản 3 Điều 44 Nghị định 103/2024/NĐ-CP ngày 30/7/2024 của Chính phủ (đã được sửa đổi, bổ sung tại điểm khoản 21 Điều 13 Nghị định 50/2026/NĐ-CP ngày 31/01/2026 của Chính phủ), Văn phòng đăng ký đất đai hoặc bộ phận một cửa liên thông có trách nhiệm xác định các thông tin về địa điểm, vị trí, diện tích, loại đất, mục đích sử dụng đất, thời điểm tính tiền sử dụng đất, nguồn gốc sử dụng đất và các thông tin khác để lập Phiếu chuyển thông tin cho cơ quan thuế. Cơ quan thuế căn cứ quy định về tiền sử dụng đất và Phiếu chuyển thông tin để thực hiện tính tiền sử dụng đất và thông báo cho người sử dụng đất thực hiện nghĩa vụ tài chính.
Như vậy, Phiếu chuyển thông tin của Văn phòng đăng ký đất đai hoặc bộ phận một cửa liên thông là căn cứ phục vụ việc xác định, thông báo nghĩa vụ tài chính về đất đai của cơ quan thuế; việc Giấy chứng nhận đã cấp bị thu hồi, hủy theo khoản 2 Điều 152 Luật Đất đai 2024 cần được xử lý đồng thời với việc Văn phòng đăng ký đất đai hoặc bộ phận một cửa liên thông xác định lại thông tin về quyền sử dụng đất và nghĩa vụ tài chính trong trường hợp việc thu hồi, hủy Giấy chứng nhận làm thay đổi các căn cứ tính tiền sử dụng đất và chuyển thông tin sang cơ quan thuế.
Từ các quy định nêu trên, pháp luật về quản lý thuế đã có quy định về trường hợp có sự thay đổi các thông tin liên quan đến xác định nghĩa vụ tài chính, nghĩa vụ nộp ngân sách nhà nước (bao gồm tiền sử dụng đất); theo đó, Văn phòng đăng ký đất đai hoặc bộ phận một cửa liên thông có trách nhiệm thông báo cho cơ quan quản lý thuế để điều chỉnh, thông báo số tiền thuế và khoản thu khác, tiền chậm nộp, tiền phạt phải nộp của người nộp thuế. Đồng thời, người nộp thuế có đề nghị hoàn trả thì cơ quan thuế sẽ xem xét hoàn trả theo quy định của pháp luật về quản lý thuế.
Xem chi tiết tại Công văn 15563/BTC-QLCS ban hành ngày 01/10/2026.

 282

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết






 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

