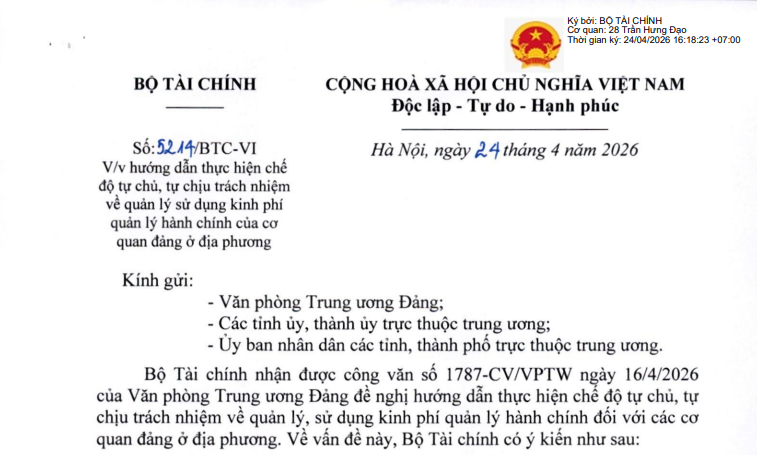
Toàn văn Công văn 5214/BTC-VI về chế độ tự chủ kinh phí cơ quan Đảng ở địa phương (Hình từ văn bản)
Ngày 24/4/2026, Bộ Tài chính đã ban hành Công văn 5214/BTC-VI về việc hướng dẫn thực hiện chế độ tự chủ, tự chịu trách nhiệm về quản lý sử dụng kinh phí quản lý hành chính của cơ quan đảng ở địa phương.
 |
Công văn 5214/BTC-VI năm 2026 |
Theo nội dung được quy định tại Công văn 5214/BTC-VI năm 2026 thì sau khi Bộ Tài chính nhận được Công văn 1787-CV/VPTW năm 2026 của Văn phòng Trung ương Đảng đề nghị hướng dẫn thực hiện chế độ tự chủ, tự chịu trách nhiệm về quản lý, sử dụng kinh phí quản lý hành chính đối với các cơ quan đảng ở địa phương.
Thì về vấn đề này, Bộ Tài chính đã có Công văn 5214/BTC-VI về chế độ tự chủ kinh phí cơ quan Đảng ở địa phương với nội dung chi tiết như sau:
- Chế độ tự chủ, tự chịu trách nhiệm về quản lý sử dụng kinh phí quản lý hành chính của cơ quan đảng ở địa phương được quy định tại Nghị định 04/2026/NĐ-CP ngày 28/01/2026 của Chính phủ.
- Đối với các nội dung khác liên quan đến quản lý, sử dụng ngân sách nhà nước đối với một số hoạt động của Đảng Cộng sản Việt Nam của các cơ quan đảng ở địa phương không quy định tại Nghị định 04/2026/NĐ-CP thì thực hiện theo các quy định pháp luật hiện hành về ngân sách nhà nước (như Luật Ngân sách nhà nước 2025, Nghị định 73/2026/NĐ-CP về quy định chi tiết và hướng dẫn thi hành một số điều của Luật Ngân sách nhà nước, Thông tư 26/2026/TT-BTC của Bộ Tài chính quy định chi tiết và hướng dẫn thi hành một số điều của Nghị định 73/2026/NĐ-CP của Chính phủ,...); các nghị quyết, quyết định và chỉ đạo, điều hành thuộc thẩm quyền của Hội đồng nhân dân, Ủy ban nhân dân các cấp ở địa phương (nếu có).
Đề nghị các Tỉnh ủy, thành ủy trực thuộc trung ương nghiên cứu các quy định pháp luật nêu trên; phối hợp với cơ quan tài chính địa phương triển khai và có văn bản hướng dẫn thực hiện (nếu cần thiết).
Bộ Tài chính có ý kiến để Văn phòng Trung ương Đảng và các cơ quan biết để thực hiện theo đúng quy định.
Theo quy định tại Điều 4 Nghị định 75/2026/NĐ-CP thì việc thực hiện chế độ tự chủ, tự chịu trách nhiệm cần tuân thủ các nguyên tắc sau:
- Bảo đảm hoàn thành tốt nhiệm vụ được giao.
- Không tăng kinh phí quản lý hành chính được giao, trừ trường hợp quy định tại Điều 8 Nghị định 75/2026/NĐ-CP.
“Điều 8. Điều chỉnh tổng kinh phí quản lý hành chính giao thực hiện chế độ tự chủ
1. Tổng kinh phí quản lý hành chính giao thực hiện chế độ tự chủ được xem xét điều chỉnh trong các trường hợp sau:
a) Do điều chỉnh biên chế hành chính theo quyết định của cấp có thẩm quyền;
b) Do điều chỉnh nhiệm vụ theo quyết định của cấp có thẩm quyền;
c) Do điều chỉnh định mức phân bổ dự toán chi quản lý hành chính, điều chỉnh tỷ lệ phân bổ ngân sách nhà nước cho lĩnh vực chi quản lý hành chính;
d) Do Nhà nước thay đổi các chính sách về tiền lương, phụ cấp;
đ) Do điều chỉnh dự toán ngân sách nhà nước trong trường hợp cần thiết theo quy định của Luật Ngân sách nhà nước.
2. Việc điều chỉnh kinh phí quản lý hành chính giao thực hiện chế độ tự chủ được thực hiện như sau:
Khi có phát sinh các yếu tố làm thay đổi mức kinh phí thực hiện chế độ tự chủ đã giao, cơ quan thực hiện chế độ tự chủ có văn bản đề nghị điều chỉnh dự toán kinh phí, giải trình chi tiết các yếu tố làm tăng, giảm dự toán kinh phí gửi cơ quan quản lý cấp trên trực tiếp. Cơ quan quản lý cấp trên trực tiếp (trường hợp không phải là đơn vị dự toán cấp I) xem xét, tổng hợp dự toán của các đơn vị cấp dưới trực thuộc gửi đơn vị dự toán cấp I. Đơn vị dự toán cấp I xem xét tổng hợp dự toán theo quy định của Luật Ngân sách nhà nước và các văn bản hướng dẫn.”
- Thực hiện quyền tự chủ, đồng thời gắn với trách nhiệm của Thủ trưởng đơn vị trong tổ chức, triển khai thực hiện nhiệm vụ được giao theo quy định của pháp luật.
- Quản lý, sử dụng kinh phí tiết kiệm, hiệu quả; thực hiện công khai, dân chủ và bảo đảm quyền lợi hợp pháp của cán bộ, công chức và người lao động.
Xem thêm tại Công văn 5214/BTC-VI về chế độ tự chủ kinh phí cơ quan Đảng ở địa phương ban hành ngày 24/4/2026.

 1,216

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

