Văn bản hợp nhất Thông tư hướng dẫn Luật Quản lý thuế mới nhất 2026
 |
Văn bản hợp nhất 14/VBHN-BTC |
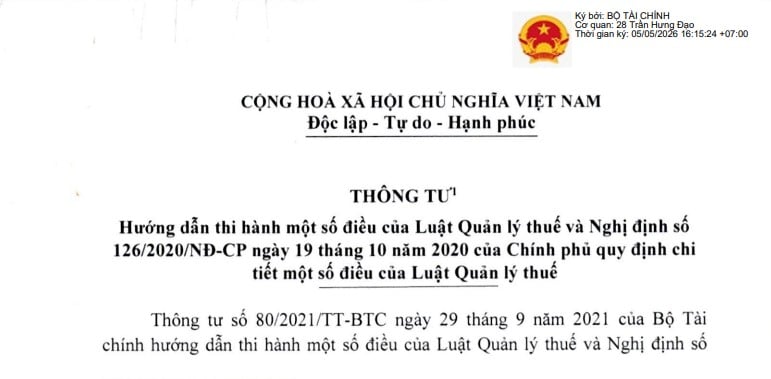
Ngày 5/5/2026, Bộ Tài chính có ban hành Văn bản hợp nhất 14/VBHN-BTC hợp nhất Thông tư hướng dẫn thi hành một số điều của Luật Quản lý thuế và Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế.
Theo đó, Văn bản hợp nhất 14/VBHN-BTC hợp nhất 05 Thông tư của Bộ Tài chính bao gồm:
(01) Thông tư 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính hướng dẫn thi hành một số điều của Luật Quản lý thuế và Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế, có hiệu lực kể từ ngày 01 tháng 01 năm 2022;
(02) Thông tư 13/2023/TT-BTC ngày 28 tháng 02 năm 2023 của Bộ Tài chính hướng dẫn thi hành Nghị định 49/2022/NĐ-CP ngày 29 tháng 7 năm 2022 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định 209/2013/NĐ-CP ngày 18 tháng 12 năm 2013 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế giá trị gia tăng đã được sửa đổi, bổ sung một số điều theo Nghị định 12/2015/NĐ-CP, Nghị định số 100/2016/NĐ-CP và Nghị định 146/2017/NĐ-CP và sửa đổi bổ sung Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính, có hiệu lực kể từ ngày 14 tháng 4 năm 2023;
(03) Thông tư 43/2023/TT-BTC ngày 27 tháng 6 năm 2023 của Bộ Tài chính sửa đổi, bổ sung một số điều của các Thông tư có quy định liên quan đến việc nộp, xuất trình và khai thông tin về đăng ký sổ hộ khẩu, số tạm trú hoặc giấy tờ có yêu cầu xác nhận của địa phương nơi cư trú khi thực hiện các chính sách hoặc thủ tục hành chính thuộc lĩnh vực quản lý nhà nước của Bộ Tài chính, có hiệu lực kể từ ngày 27 tháng 6 năm 2023;
(04) Thông tư 40/2025/TT-BTC ngày 13 tháng 6 năm 2025 của Bộ Tài chính sửa đổi, bổ sung một số điều của các Thông tư thuộc lĩnh vực quản lý thuế để phân định thẩm quyền của chính quyền địa phương theo mô hình tổ chức chính quyền địa phương 02 cấp, có hiệu lực kể từ ngày 01 tháng 7 năm 2025;
(05) Thông tư 94/2025/TT-BTC ngày 14/10/2025 của Bộ Tài chính Sửa đổi, bổ sung một số điều của Thông tư 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính hướng dẫn thi hành một số điều của Luật Quản lý thuế và Nghị định số 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế và sửa đổi, bổ sung một số mẫu biểu của Thông tư 40/2021/TT-BTC ngày 01 tháng 6 năm 2021 của Bộ Tài chính hướng dẫn thuế giá trị gia tăng, thuế thu nhập cá nhân và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, có hiệu lực kể từ ngày 14/10/2025.
Như vậy, trên đây là chi tiết về 05 Thông tư của Bộ Tài chính hợp nhất thành Văn bản hợp nhất Thông tư hướng dẫn Luật Quản lý thuế mới nhất 2026 (VBHN 14/VBHN-BTC).
Căn cứ tại Điều 4 Thông tư 80/2021/TT-BTC có quy định chi tiết về đồng tiền khai thuế, nộp thuế bằng ngoại tệ tự do chuyển đổi và tỷ giá giao dịch thực tế như sau:
1. Các trường hợp khai thuế, nộp thuế bằng ngoại tệ tự do chuyển đổi bao gồm:
a) Hoạt động tìm kiếm, thăm dò, khai thác dầu khí (trừ trường hợp dầu thô, condensate, khí thiên nhiên bán tại thị trường Việt Nam hoặc Chính phủ có quy định khác) gồm: thuế tài nguyên, thuế thu nhập doanh nghiệp; phụ thu đối với phần dầu lãi được chia khi giá dầu thô biến động tăng; tiền lãi dầu, khí nước chủ nhà được chia; tiền hoa hồng chữ ký; tiền hoa hồng phát hiện thương mại dầu, khí; tiền hoa hồng sản xuất; tiền đọc và sử dụng tài liệu dầu, khí; tiền đền bù không thực hiện các cam kết tối thiểu; thuế thu nhập doanh nghiệp đối với thu nhập từ chuyển nhượng quyền lợi tham gia hợp đồng dầu khí; thuế đặc biệt, khoản phụ thu và thuế thu nhập doanh nghiệp từ kết dư phần dầu để lại của hoạt động dầu khí của Liên doanh Vietsovpetro tại Lô 09.1 thực hiện khai, nộp vào ngân sách nhà nước bằng loại ngoại tệ tự do chuyển đổi sử dụng trong giao dịch thanh toán.
b) Phí, lệ phí và các khoản thu khác do các cơ quan đại diện nước Cộng hòa xã hội chủ nghĩa Việt Nam ở nước ngoài thực hiện thu:
Khai và nộp vào ngân sách nhà nước bằng loại ngoại tệ tự do chuyển đổi được quy định tại văn bản quy định về mức thu phí, lệ phí và các khoản thu khác.
c) Phí, lệ phí do các cơ quan, tổ chức tại Việt Nam được phép thu phí, lệ phí bằng ngoại tệ:
Khai và nộp vào ngân sách nhà nước bằng loại ngoại tệ tự do chuyển đổi được quy định tại văn bản quy định về mức thu phí, lệ phí.
d) Hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số và các dịch vụ khác của nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam:
Khai và nộp vào ngân sách nhà nước bằng loại ngoại tệ tự do chuyển đổi.
2. Tỷ giá giao dịch thực tế được thực hiện theo quy định pháp luật về kế toán.

 433

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

