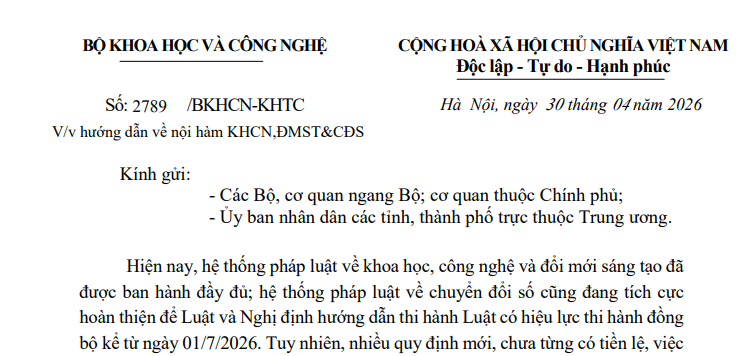
Công văn 2789: Hướng dẫn nội hàm khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số (Hình từ văn bản)
Ngày 30/4/2026, Bộ Khoa học và Công nghệ đã ban hành Công văn 2789/BKHCN-KHTC về việc hướng dẫn về nội hàm khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số.
 |
Công văn 2789/BKHCN-KHTC năm 2026 |
Theo nội dung được quy định tại Công văn 2789/BKHCN-KHTC năm 2026 thì nhiều quy định mới, chưa từng có tiền lệ, việc hiểu, nhận diện về bản chất để phân loại nhiệm vụ, xác định các nội dung chi về khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số còn gặp khó khăn, dẫn đến sự không thống nhất trong phân bổ, hạch toán, theo dõi kinh phí chi ngân sách nhà nước cho khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số, gây khó khăn trong đánh giá hiệu quả chi ngân sách nhà nước cho khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số.
Do đó, để kịp thời tháo gỡ các vướng mắc nêu trên, trên cơ sở đảm bảo sự nhất quán về các khái niệm đã được định nghĩa, các quy định về nhiệm vụ, hoạt động đã được Quốc Hội, Chính phủ ban hành tại hành lang pháp lý về khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số, Bộ Khoa học và Công nghệ hướng đã có Công văn 2789/BKHCN-KHTC năm 2026 hướng dẫn rõ hơn về nội hàm khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số tập trung vào các vấn đề:
- Rõ hơn về nhận diện, phân định nhiệm vụ khoa học công nghệ, nhiệm vụ ĐMST;
- Rõ hơn về bản chất hoạt động chuyển đổi số, nội dung chi sử dụng nguồn chuyển đổi số và không được sử dụng nguồn CĐS;
- Rõ hơn về nội dung chi, phân bổ dự toán, hạch toán chi ngân sách nhà nước theo 03 “khối” KHCN/ĐMST/CĐS
Bộ Khoa học và Công nghệ đề nghị Bộ, ngành, địa phương có trách nhiệm nghiên cứu kỹ các quy định của pháp luật về khoa học công nghệ, đổi mới sáng tạo, pháp luật về CĐS và hướng dẫn này, xác định rõ về mục đích chính, bản chất của nhiệm vụ triển khai để phân bổ kinh phí, hạch toán, quản lý chi ngân sách nhà nước hiệu quả, minh bạch.
Trong quá trình triển khai, trường hợp còn vấn đề vướng mắc, các Bộ, ngành, địa phương trao đổi, gửi ý kiến về Bộ Khoa học và Công nghệ, Bộ Tài chính để phối hợp xử lý, nghiên cứu tiếp tục hoàn thiện hành lang pháp lý về khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số.
Theo đó, tại Mục 1 Công văn 2789/BKHCN-KHTC năm 2026 nhiệm vụ khoa học công nghệ, nhiệm vụ ĐMST được Bộ Khoa học và Công nghệ hướng dẫn cụ thể như sau:
Tại khoản 5 Điều 3 Luật Khoa học, Công nghệ và Đổi mới sáng tạo 2025 đã có quy định chung cho khái niệm nhiệm vụ khoa học công nghệ, đổi mới sáng tạo: là hình thức tổ chức công việc để giải quyết các vấn đề về khoa học, công nghệ và đổi mới sáng tạo đáp ứng yêu cầu thực tiễn phát triển kinh tế - xã hội, bảo đảm quốc phòng, an ninh, phát triển khoa học, công nghệ và đổi mới sáng tạo.
- Dựa trên các vấn đề giải quyết
+ Dựa trên các vấn đề giải quyết, tại các Nghị định 267/2025/NĐ-CP, Nghị định 268/2025/NĐ-CP đã quy định như sau:
+ Nhiệm vụ khoa học công nghệ, đổi mới sáng tạo giải quyết các vấn đề về khoa học và công nghệ là nhiệm vụ KH&CN gồm: nhiệm vụ nghiên cứu cơ bản; nhiệm vụ nghiên cứu ứng dụng; nhiệm vụ phát triển công nghệ; nhiệm vụ phát triển giải pháp xã hội.
+ Các quy định cụ thể về phân loại, tiêu chí xác định, phương thức thực hiện, trình tự, thủ tục, thẩm quyền, quy trình triển khai... của các nhiệm vụ KH&CN đã được quy định cụ thể, chỉ tiết tại Nghị định 267/2025/NĐ-CP, Thông tư 44/2025/TT-BKHCN, Thông tư 36/2025/TT-BKHCN.
+ Nhiệm vụ khoa học công nghệ, đổi mới sáng tạo giải quyết các vấn đề về đổi mới sáng tạo là nhiệm vụ ĐMST gồm: nhiệm vụ ứng dụng, chuyển giao công nghệ; nhiệm vụ đổi mới công nghệ; nhiệm vụ phát triển quyền sở hữu trí tuệ, nâng cao năng suất, chất lượng; nhiệm vụ hỗ trợ khởi nghiệp sáng tạo; nhiệm vụ hỗ trợ lãi suất vay; nhiệm vụ hỗ trợ thông qua phiếu hỗ trợ tài chính (voucher).
+ Các quy định cụ thể về phân loại, tiêu chí xác định, phương thức thực hiện, trình tự, thủ tục, thẩm quyền, quy trình triển khai...của các nhiệm vụ ĐMST đã được quy định cụ thể, chi tiết tại Nghị định 268/2025/NĐ-CP.
- Dựa vào mục tiêu chính và kết quả đầu ra
+ Căn cứ vào tính chất, bản chất của hoạt động, mục đích của việc đưa nhiệm vụ vào triển khai thực hiện, kết quả tạo ra để phân định các nhiệm vụ KH&CN, nhiệm vụ ĐMST có sự giao thoa, tương đồng về một số hoạt động trong quá trình triển khai thực hiện nhiệm vụ như sau:
+ Nhiệm vụ có hoạt động sản xuất thử tại quy mô phòng thí nghiệm hoặc ở quy mô nhỏ tại môi trường thực tế, tạo ra sản phẩm có thể ứng dụng, sử dụng được ngay hoặc có thể bán được ngay nhưng mục tiêu chính của việc triển khai nhiệm vụ với các sản phẩm tạo ra đó chỉ để nhằm kiểm chứng, thử nghiệm lại kết quả nghiên cứu, quy trình công nghệ đã tạo ra thì xác định là thuộc nhiệm vụ KH&CN.
+ Nhiệm vụ có một số hoạt động về nghiên cứu, hoàn thiện về công nghệ trong quá trình triển khai những mục tiêu chính là triển khai công nghệ vào thực tiễn sản xuất, kinh doanh tạo ra sản phẩm mới hoặc cải tiến sản phẩm, quy trình thì xác định là thuộc nhiệm vụ ĐMST.
+ Để thống nhất trong triển khai và quản lý, các quy định cơ chế về đặt hàng tải trợ, trình tự, thủ tục, quản lý về nhiệm vụ, phân bổ kinh phí, hạch toán sử dụng kinh phí của nhiệm vụ nào thực hiện theo quy định của pháp luật về nhiệm vụ đó.
- Dựa vào nội dung chỉ cụ thể của nhiệm vụ
+ Nội dung chỉ của nhiệm vụ KH&CN được quy định cụ thể tại khoản 1, khoản 2 Nghị định 265/2025/NĐ-CP;
- Nội dung chỉ của nhiệm vụ ĐMST được quy định cụ thể tại khoản 1, khoản 2, khoản 4, khoản 5 Nghị định 265/2025/NĐ-CP.
Xem thêm tại Công văn 2789/BKHCN-KHTC hướng dẫn nội hàm khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số ban hành ngày 30/4/2026.

 1,075

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

