Cục Hải quan triển khai Biểu thuế nhập khẩu ưu đãi đặc biệt CEPA và C/O mẫu UAE-VN (Hình ảnh từ Internet)
Ngày 11/5/2026, Chi Cục Hải quan khu vực XVIII đã ban hành Công văn 1009/HQKV18-NV về việc triển khai Biểu thuế nhập khẩu ưu đãi đặc biệt CEPA và C/O mẫu UAE-VN.
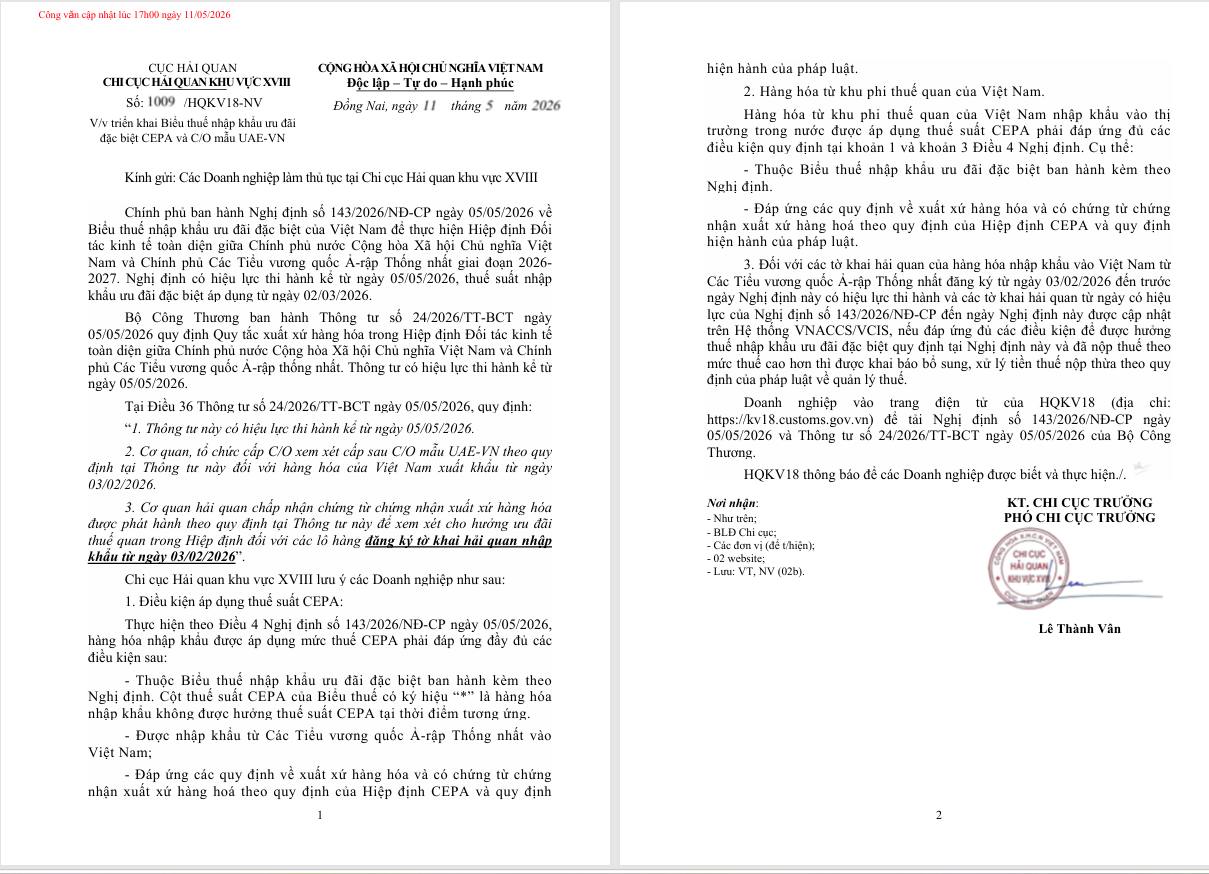 |
Công văn 1009/HQKV18-NV |
Chính phủ ban hành Nghị định 143/2026/NĐ-CP ngày 05/05/2026 về Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định Đối tác kinh tế toàn diện giữa Chính phủ nước Cộng hòa Xã hội Chủ nghĩa Việt Nam và Chính phủ Các Tiểu vương quốc Ả-rập Thống nhất giai đoạn 2026-2027. Nghị định có hiệu lực thi hành kể từ ngày 05/05/2026, thuế suất nhập khẩu ưu đãi đặc biệt áp dụng từ ngày 02/03/2026.
Bộ Công Thương ban hành Thông tư 24/2026/TT-BCT ngày 05/05/2026 quy định Quy tắc xuất xứ hàng hóa trong Hiệp định Đối tác kinh tế toàn diện giữa Chính phủ nước Cộng hòa Xã hội Chủ nghĩa Việt Nam và Chính phủ Các Tiểu vương quốc Ả-rập thống nhất. Thông tư có hiệu lực thi hành kể từ ngày 05/05/2026.
Tại Điều 36 Thông tư 24/2026/TT-BCT ngày 05/05/2026, quy định:
“1. Thông tư này có hiệu lực thi hành kể từ ngày 05/05/2026.
2. Cơ quan, tổ chức cấp C/O xem xét cấp sau C/O mẫu UAE-VN theo quy định tại Thông tư này đối với hàng hóa của Việt Nam xuất khẩu từ ngày 03/02/2026.
3. Cơ quan hải quan chấp nhận chứng từ chứng nhận xuất xứ hàng hóa được phát hành theo quy định tại Thông tư này để xem xét cho hưởng ưu đãi thuế quan trong Hiệp định đối với các lô hàng đăng ký tờ khai hải quan nhập khẩu từ ngày 03/02/2026"
Chi cục Hải quan khu vực XVIII lưu ý các Doanh nghiệp như sau:
(1) Điều kiện áp dụng thuế suất CEPA:
Thực hiện theo Điều 4 Nghị định 143/2026/NĐ-CP ngày 05/05/2026, hàng hóa nhập khẩu được áp dụng mức thuế CEPA phải đáp ứng đầy đủ các điều kiện sau:
- Thuộc Biểu thuế nhập khẩu ưu đãi đặc biệt ban hành kèm theo Nghị định. Cột thuế suất CEPA của Biểu thuế có ký hiệu "*" là hàng hóa nhập khẩu không được hưởng thuế suất CEPA tại thời điểm tương ứng.
- Được nhập khẩu từ Các Tiểu vương quốc Ả-rập Thống nhất vào Việt Nam;
- Đáp ứng các quy định về xuất xứ hàng hóa và có chứng từ chứng nhận xuất xứ hàng hoá theo quy định của Hiệp định CEPA và quy định hiện hành của pháp luật.
(2) Hàng hóa từ khu phi thuế quan của Việt Nam.
Hàng hóa từ khu phi thuế quan của Việt Nam nhập khẩu vào thị trường trong nước được áp dụng thuế suất CEPA phải đáp ứng đủ các điều kiện quy định tại khoản 1 và khoản 3 Điều 4 Nghị định. Cụ thể:
- Thuộc Biểu thuế nhập khẩu ưu đãi đặc biệt ban hành kèm theo Nghị định.
- Đáp ứng các quy định về xuất xứ hàng hóa và có chứng từ chứng nhận xuất xứ hàng hoá theo quy định của Hiệp định CEPA và quy định hiện hành của pháp luật.
(3) Đối với các tờ khai hải quan của hàng hóa nhập khẩu vào Việt Nam từ Các Tiểu vương quốc Ả-rập Thống nhất đăng ký từ ngày 03/02/2026 đến trước ngày Nghị định này có hiệu lực thi hành và các tờ khai hải quan từ ngày có hiệu lực của Nghị định 143/2026/NĐ-CP đến ngày Nghị định này được cập nhật trên Hệ thống VNACCS/VCIS, nếu đáp ứng đủ các điều kiện để được hưởng thuế nhập khẩu ưu đãi đặc biệt quy định tại Nghị định này và đã nộp thuế theo mức thuế cao hơn thì được khai báo bổ sung, xử lý tiền thuế nộp thửa theo quy định của pháp luật về quản lý thuế.
Doanh nghiệp vào trang điện từ của HQKV18 (địa chỉ: https://kv18.customs.gov.vn) đề tài Nghị định 143/2026/NĐ-CP ngày 05/05/2026 và Thông tư 24/2026/TT-BCT ngày 05/05/2026 của Bộ Công Thương.
Xem thêm Công văn 1009/HQKV18-NV ban hành ngày 11/5/2026.

 564

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

