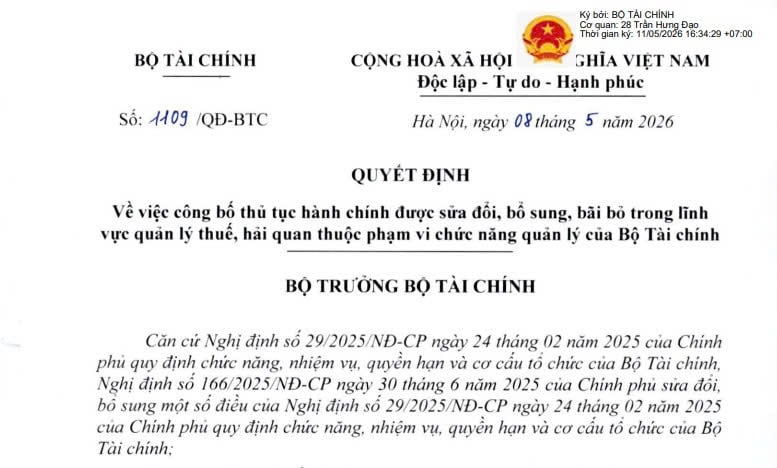
Đã có Quyết định 1109/QĐ-BTC sửa đổi 07 thủ tục về thuế từ ngày 08/5/2026 (Hình từ văn bản)
Bộ trưởng Bộ Tài chính ban hành Quyết định 1109/QĐ-BTC ngày 08/5/2026 về việc công bố thủ tục hành chính được sửa đổi, bổ sung, bãi bỏ trong lĩnh vực quản lý thuế, hải quan thuộc phạm vi chức năng quản lý của Bộ Tài chính.
 |
Quyết định 1109/QĐ-BTC |
Theo đó, công bố kèm theo Quyết định 1109/QĐ-BTC ngày 08/5/2026 là 07 thủ tục hành chính được sửa đổi, bổ sung, 08 thủ tục hành chính bãi bỏ trong lĩnh vực quản lý thuế; 01 thủ tục hành chính bãi bỏ trong lĩnh vực hải quan thuộc phạm vi chức năng quản lý của Bộ Tài chính. (chi tiết tại Phụ lục I, II kèm theo).
Danh mục thủ tục hành chính về thuế được sửa đổi, bổ sung thuộc phạm vi chức năng quản lý của Bộ Tài chính bao gồm:
- Khai/Khai quyết toán phí, lệ phí khác thuộc ngân sách nhà nước
- Khai thuế tài nguyên, khai quyết toán thuế tài nguyên đối với cơ sở khai thác tài nguyên
- Khai phí/Khai quyết toán phí bảo vệ môi trường đối với khai thác khoáng sản
- Đăng ký thuế lần đầu đối với người nộp thuế là cá nhân, người phụ thuộc
- Khai thuế thu nhập cá nhân đối với cá nhân có thu nhập từ nhận thừa kế, quà tặng là các tài sản khác phải đăng ký quyền sở hữu không phải là bất động sản
- Khai thuế thu nhập cá nhân tháng/quý của tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với tiền lương, tiền công
- Khai thuế thu nhập cá nhân tháng/quý đối với cá nhân có thu nhập từ tiền lương, tiền công (bao gồm cả cá nhân nhận thưởng bằng cổ phiếu từ đơn vị sử dụng lao động) thuộc diện khai thuế thu nhập cá nhân trực tiếp với cơ quan thuế.
Đơn cử, trình tự thực hiện khai thuế tài nguyên/khai quyết toán thuế tài nguyên đối với cơ sở khai thác tài nguyên như sau:
+ Bước 1:
++ Tổ chức, cá nhân khai thác tài nguyên thiên nhiên lập hồ sơ khai thuế và gửi đến cơ quan thuế quản lý trực tiếp (trường hợp Tổ chức, cá nhân khai thác tài nguyên thiên nhiên có trụ sở chính tại tỉnh, thành phố này nhưng có hoạt động khai thác tài nguyên tại tỉnh, thành phố khác thì nộp hồ sơ khai thuế tại Thuế tỉnh, thành phố hoặc Thuế cơ sở do Trưởng Thuế tỉnh, thành phố nơi phát sinh hoạt động khai thác tài nguyên quy định).
++ Tổ chức, cá nhân có nhà máy sản xuất thuỷ điện thực hiện khai thuế tài nguyên và nộp hồ sơ khai thuế tài nguyên cho cơ quan thuế quản lý khoản thu ngân sách nhà nước nơi có hoạt động khai thác tài nguyên nước. Trường hợp tổ chức, cá nhân có hoạt động sản xuất thủy điện mà hồ thủy điện của nhà máy thủy điện nằm trên nhiều tỉnh thì nộp hồ sơ khai thuế tài nguyên và phụ lục bảng phân bổ số thuế tài nguyên phải nộp cho các địa phương nơi được hưởng nguồn thu đối với hoạt động sản xuất thủy điện của nhà máy thủy điện tại cơ quan thuế nơi có văn phòng điều hành nhà máy thủy điện và nộp số tiền thuế phân bổ cho tỉnh nơi có hồ thủy điện theo quy định.
++ Thời hạn nộp hồ sơ: Chậm nhất là ngày thứ 20 (hai mươi) của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
++ Tổ chức được giao bán loại tài nguyên thiên nhiên bị bắt giữ, tịch thu; khai thác tài nguyên không thường xuyên đã được cơ quan nhà nước có thẩm quyền cấp phép hoặc không thuộc trường hợp cấp phép theo quy định của pháp luật thì thực hiện nộp hồ sơ kê khai thuế chậm nhất là ngày thứ 10 (mười) kể từ ngày phát sinh nghĩa vụ thuế cho Thuế tỉnh, thành phố hoặc Thuế cơ sở do Trưởng Thuế tỉnh, thành phố nơi bán hoặc khai thác tài nguyên quy định.
+ Bước 2. Cơ quan thuế tiếp nhận hồ sơ theo quy định.
(ii) Khai quyết toán thuế tài nguyên
+ Bước 1:
++ Tổ chức, cá nhân khai thác tài nguyên thiên nhiên lập hồ sơ khai quyết toán thuế tài nguyên và gửi đến cơ quan thuế quản lý trực tiếp (trường hợp Tổ chức, cá nhân khai thác tài nguyên thiên nhiên có trụ sở chính tại tỉnh, thành phố này nhưng có hoạt động khai thác tài nguyên tại tỉnh, thành phố khác thì nộp hồ sơ khai thuế tại Thuế tỉnh, thành phố hoặc Thuế cơ sở do Trưởng Thuế tỉnh, thành phố nơi phát sinh hoạt động khai thác tài nguyên quy định).
++ Tổ chức, cá nhân có nhà máy sản xuất thuỷ điện thực hiện lập hồ sơ khai quyết toán thuế tài nguyên, gửi cho cơ quan thuế quản lý khoản thu ngân sách nhà nước nơi có hoạt động khai thác tài nguyên nước. Trường hợp tổ chức, cá nhân có hoạt động sản xuất thủy điện mà hồ thủy điện của nhà máy thủy điện nằm trên nhiều tỉnh thì nộp hồ sơ khai quyết toán thuế tài nguyên và phụ lục bảng phân bổ số thuế tài nguyên phải nộp cho các địa phương nơi được hưởng nguồn thu đối với hoạt động sản xuất thủy điện của nhà máy thủy điện tại cơ quan thuế nơi có văn phòng điều hành nhà máy thủy điện và nộp số tiền thuế phân bổ cho tỉnh nơi có hồ thủy điện theo quy định.
++ Thời hạn nộp hồ sơ: Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính hoặc là ngày thứ 45 kể từ ngày chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp.
+ Bước 2: Cơ quan thuế tiếp nhận hồ sơ theo quy định.
Xem thêm tại Quyết định 1109/QĐ-BTC về việc công bố thủ tục hành chính được sửa đổi, bổ sung, bãi bỏ trong lĩnh vực quản lý thuế, hải quan thuộc phạm vi chức năng quản lý của Bộ Tài chính có hiệu lực thi hành từ ngày 08/5/2026.

 975

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

