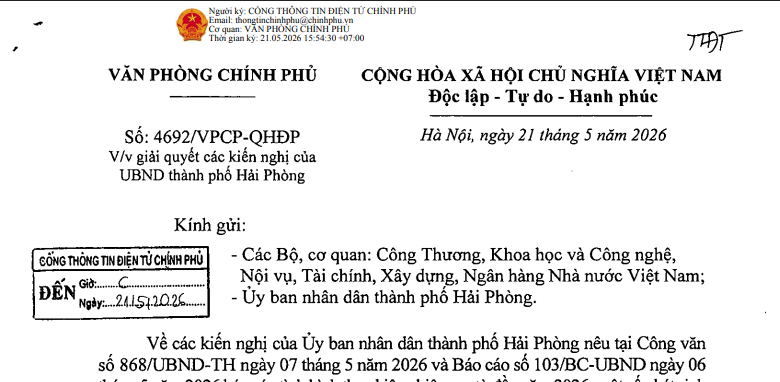
Công văn 4692/VPCP-QHĐP: Cơ chế tự chủ của các đơn vị sự nghiệp công lập cấp xã (Hình từ văn bản)
Ngày 21/5/2026, Văn phòng Chính phủ đã ban hành Công văn 4692/VPCP-QHĐP về việc giải quyết các kiến nghị của UBND thành phố Hải Phòng.
 |
Công văn 4692/VPCP-QHĐP năm 2026 |
Theo đó, về các kiến nghị của Ủy ban nhân dân thành phố Hải Phòng nêu tại Công văn 868/UBND-TH năm 2026 và Báo cáo 103/BC-UBND năm 2026 báo cáo tình hình thực hiện nhiệm vụ từ đầu năm 2026, một số phát sinh trong thực tiễn và phương hướng, nhiệm vụ trọng tâm thời gian tới, Thủ tướng Chính phủ đã có một số kiến nghị tại Công văn 4692/VPCP-QHĐP năm 2026.
Trong đó đối với kiến nghị về việc ban hành quy định, hướng dẫn về tổ chức, hoạt động và cơ chế tự chủ của các đơn vị sự nghiệp công lập cấp xã, nhất là các đơn vị cung ứng dịch vụ thiết yếu thì Thủ tướng Chính phủ đã có hướng dẫn tại Mục 8 Công văn 4692/VPCP-QHĐP như sau:
- Về quy định, hướng dẫn việc tổ chức, hoạt động của các đơn vị sự nghiệp công lập cấp xã, Bộ Nội vụ nghiên cứu, xây dựng và sớm trình dự thảo Nghị định quy định tổ chức các đơn vị sự nghiệp công lập, trong đó quy định về phân loại, xếp hạng, tự chủ tổ chức bộ máy của các đơn vị sự nghiệp công lập.
- Về cơ chế tự chủ của các đơn vị sự nghiệp công lập cấp xã, nhất là các đơn vị cung ứng dịch vụ thiết yếu, Bộ Tài chính hướng dẫn Ủy ban nhân dân thành phố Hải Phòng thực hiện tự chủ tài chính của đơn vị sự nghiệp công lập cấp xã theo Nghị định 60/2021/NĐ-CP và Nghị định 111/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 60/2021/NĐ-CP về quy định cơ chế tự chủ tài chính của đơn vị sự nghiệp công lập.
Trường hợp có vướng mắc, khó khăn trong triển khai, áp dụng, Ủy ban nhân dân thành phố Hải Phòng báo cáo cụ thể những vướng mắc, khó khăn, gửi Bộ Tài chính để tổng hợp, xem xét đề xuất sửa đổi, bổ sung các quy định hiện hành.
Theo quy định tại Điều 9 Nghị định 60/2021/NĐ-CP (sửa đổi Nghị định 111/2025/NĐ-CP) thì việc phân loại mức tự chủ tài chính của đơn vị sự nghiệp công được thực hiện như sau:
- Đơn vị sự nghiệp công tự bảo đảm chi thường xuyên và chi đầu tư (sau đây gọi là đơn vị nhóm 1) là đơn vị đáp ứng một trong các điều kiện sau:
+ Đơn vị có mức tự bảo đảm kinh phí chi thường xuyên xác định theo phương án quy định tại Điều 10 Nghị định 60/2021/NĐ-CP (sửa đổi Nghị định 111/2025/NĐ-CP) bằng hoặc lớn hơn 100%; có mức tự bảo đảm chi đầu tư bằng hoặc lớn hơn mức trích khấu hao và hao mòn tài sản cố định của đơn vị.
+ Mức tự bảo đảm chi đầu tư được xác định bao gồm các nguồn sau:
++ Số dự kiến trích lập Quỹ phát triển hoạt động sự nghiệp trong năm kế hoạch hoặc của bình quân 05 năm trước liền kề;
++ Số thu phí được để lại để chi thường xuyên không giao tự chủ theo quy định.
+ Đơn vị cung cấp các dịch vụ sự nghiệp công không sử dụng ngân sách nhà nước, giá dịch vụ sự nghiệp công xác định theo cơ chế thị trường, có tính đủ khấu hao tài sản cố định và có tích lũy dành chi đầu tư.
- Đơn vị sự nghiệp công tự bảo đảm chi thường xuyên (sau đây gọi là đơn vị nhóm 2) là đơn vị đáp ứng một trong các điều kiện sau:
+ Đơn vị có mức tự bảo đảm kinh phí chi thường xuyên xác định theo phương án quy định tại Điều 10 Nghị định 60/2021/NĐ-CP (sửa đổi Nghị định 111/2025/NĐ-CP) bằng hoặc lớn hơn 100% và chưa tự bảo đảm chi đầu tư từ nguồn Quỹ phát triển hoạt động sự nghiệp, nguồn thu phí được để lại chi theo quy định của pháp luật về phí và lệ phí, các nguồn tài chính hợp pháp khác theo quy định của pháp luật;
+ Đơn vị thực hiện cung cấp dịch vụ sự nghiệp công thuộc danh mục dịch vụ sự nghiệp công sử dụng ngân sách nhà nước, được Nhà nước đặt hàng hoặc đấu thầu cung cấp dịch vụ sự nghiệp công theo giá tính đủ chi phí (không bao gồm khấu hao tài sản cố định).
+ Đơn vị cung cấp các dịch vụ sự nghiệp công không sử dụng ngân sách nhà nước, giá dịch vụ sự nghiệp công xác định theo quy định tại điểm b khoản 2 Điều 6 Nghị định này tự đảm bảo chi thường xuyên của đơn vị nhưng chưa đảm bảo chi đầu tư
- Đơn vị sự nghiệp công tự bảo đảm một phần chi thường xuyên (sau đây gọi là đơn vị nhóm 3) là đơn vị có mức tự bảo đảm kinh phí chi thường xuyên xác định theo phương án quy định tại Điều 10 Nghị định 60/2021/NĐ-CP (sửa đổi Nghị định 111/2025/NĐ-CP) từ 10% đến dưới 100%, được Nhà nước đặt hàng hoặc đấu thầu cung cấp dịch vụ sự nghiệp công theo giá chưa tính đủ chi phí và được phân loại như sau:
+ Đơn vị tự bảo đảm từ 70% đến dưới 100% chi thường xuyên;
+ Đơn vị tự bảo đảm từ 30% đến dưới 70% chi thường xuyên;
+ Đơn vị tự bảo đảm từ 10% đến dưới 30% chi thường xuyên.
- Đơn vị sự nghiệp công do Nhà nước bảo đảm chi thường xuyên (sau đây gọi là đơn vị nhóm 4) gồm:
+ Đơn vị sự nghiệp công có mức tự bảo đảm chi phí hoạt động thường xuyên xác định theo phương án quy định tại Điều 10 Nghị định 60/2021/NĐ-CP (sửa đổi Nghị định 111/2025/NĐ-CP) dưới 10%;
+ Đơn vị sự nghiệp công không có nguồn thu sự nghiệp.
Xem thêm tại Công văn 4692/VPCP-QHĐP cơ chế tự chủ của các đơn vị sự nghiệp công lập cấp xã ban hành ngày 21/5/2026.

 216

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

