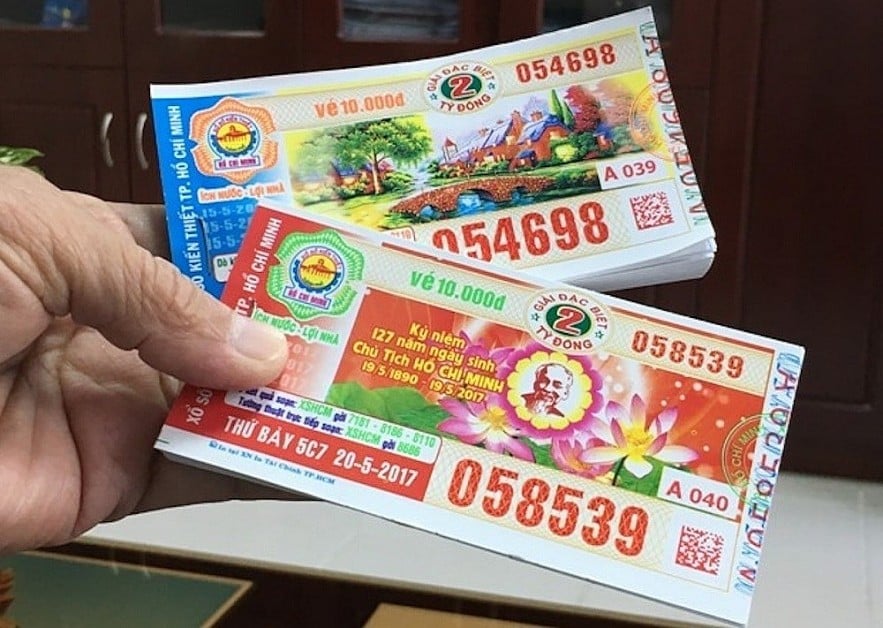
Thời điểm lập hóa đơn bán hàng đối với mặt hàng vé xổ số (Công văn 1523 Thuế An Giang) (Hình từ Internet)
Thuế tỉnh An Giang ban hành Công văn 1523/AGI-QLDN1 ngày 19/6/2026 về chính sách thuế.
 |
Công văn 1523/AGI-QLDN1 |
Ngày 10/06/2026, Thuế tỉnh An Giang nhận được Công văn 85/XSKTKT ngày 08/06/2026 của Công ty TNHH MTV Xổ số Kiến thiết Kiên Giang về việc đề nghị hướng dẫn một số vướng mắc khi thực hiện chính sách thuế của Công ty.
Liên quan đến thời điểm lập hóa đơn bán hàng đối với mặt hàng vé xổ số, Thuế tỉnh An Giang đã có giải đáp như sau:
Căn cứ điểm q khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 123/2020/NĐ-CP quy định về hoá đơn, chứng từ như sau:
“6. Sửa đổi, bổ sung khoản 1, khoản 2, điểm a, điểm e, điểm 1, điểm m, điểm n khoản 4 Điều 9 và bổ sung điểm p, điểm q, điểm r vào khoản 4 Điều 9 như sau:
...g) Đối với hoạt động kinh doanh vé xổ số truyền thống, xổ số biết kết quả ngay (vé xổ số) theo hình thức bán vé số in sẵn đủ mệnh giá cho khách hàng thì sau khi thu hồi vé xổ số không tiêu thụ hết và chậm nhất là trước khi mở thưởng của kỳ tiếp theo, doanh nghiệp kinh doanh xổ số lập 01 hóa đơn giá trị gia tăng điện tử có mã của cơ quan thuế cho từng đại lý là tổ chức, cá nhân cho vé xổ số được bán trong kỳ gửi cơ quan thuế cấp mã cho hóa đơn”.
Đồng thời căn cứ khoản 1 Điều 8 Luật Thuế giá trị gia tăng 2024, cụ thể:
“Điều 8. Thời điểm xác định thuế giá trị gia tăng
1. Thời điểm xác định thuế giá trị gia tăng được quy định như sau:
a) Đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền;
b) Đối với dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.”
Như vậy sau khi kết thúc đợt mở thưởng thì Công ty phải tiến hành đối soát, kiểm đếm thu hồi vé số ế không tiêu thụ hết và lập hoá đơn trước khi kỳ mở thưởng tiếp theo. Không quy định thời gian xuất hóa đơn bán hàng của Công ty chậm nhất là 07 ngày kể từ ngày thu hồi, kiểm đếm được vé ế.
Về kê khai thuế: Thuế GTGT phát sinh trong tháng nào thì kê khai thuế tháng đó và chậm nhất vào ngày 20 của tháng sau.
Theo Ví dụ của Công ty: kỳ xổ số 5K5 được mở thưởng vào ngày 31/05/2026, ngày thu hồi kiểm đếm được vé ế kết thúc của kỳ này là ngày 02/06/2026, Công ty lập hoá đơn ngày 02/06/2026 và kê khai thuế GTGT trong kỳ kê khai của tháng 05/2026.
Thuế tỉnh An Giang cũng giải đáp về chứng từ không dùng tiền mặt khi đại lý của Công ty thanh toán tiền trúng thưởng cho khách hàng như sau:
Căn cứ điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, cụ thể:
“Điều 9. Các khoản chi được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ quy định tại Điều 10 của Nghị định này, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ điều kiện tại các điểm a, b và c sau đây:
..c) Khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên. Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia tăng.”
Đồng thời căn cứ điểm b khoản 13 Điều 3 Thông tư 20/2026/TT-BTC, quy định:
“Điều 3. Hồ sơ của khoản chi được tính vào chi phí được trừ quy định tại điểm b và điểm c khoản 1 Điều 9 của Luật Thuế thu nhập doanh nghiệp
13. Hồ sơ của một số khoản chi theo quy định tại điểm c khoản 1 Điều 9 của Luật Thuế thu nhập doanh nghiệp được quy định như sau:
b) Đối với trường hợp doanh nghiệp phát sinh các khoản chi do doanh nghiệp ủy quyền/giao cho người lao động trực tiếp mua hộ hàng hóa, dịch vụ để phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp từ 05 triệu đồng trở lên mà các khoản chi phí này được thanh toán bởi người lao động bằng dịch vụ thanh toán không dùng tiền mặt, hồ sơ gồm: Hóa đơn, chứng từ theo quy định của pháp luật về kế toán, hóa đơn, chứng từ; quy chế tài chính hoặc quy chế nội bộ hoặc quyết định của doanh nghiệp quy định việc ủy quyền hoặc cho phép người lao động được phép thanh toán khoản mua hàng hóa, dịch vụ để phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp; chứng từ thanh toán không dùng tiền mặt của người lao động khi mua hàng hóa, dịch vụ theo ủy quyền của doanh nghiệp; chứng từ thanh toán không dùng tiền mặt của doanh nghiệp thanh toán lại cho người lao động”
Căn cứ quy định nêu trên trường hợp Công ty ký hợp đồng trực tiếp và uỷ quyền cho Đại lý cấp 1 chi trả thưởng thì Đại lý cấp 1 phải thực hiện thanh toán không dùng tiền mặt và sau đó Công ty thanh toán lại cho Đại lý cấp 1 cũng thực hiện theo hình thức không dùng tiền mặt như quy định. Đồng thời các nội dung này phải thoả mãn quy định tại điểm b khoản 13 Điều 3 Thông tư 20/2026/TT-BTC.
Việc Đại lý cấp 1 uỷ quyền cho các Đại lý còn lại thanh toán thì thuộc trách nhiệm của Đại lý cấp 1 và vẫn phải thanh toán không dùng tiền mặt theo quy định.
Xem thêm tại Công văn 1523/AGI-QLDN1 ban hành ngày 19/6/2026 về chính sách thuế.

 131

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

