Hướng dẫn thông báo doanh thu 6 tháng đầu năm đối với hộ kinh doanh (Hình từ internet)
(1) Thời hạn thông báo doanh thu
Theo khoản 1 Điều 9 Nghị định 68/2026/NĐ-CP (được sửa đổi, bổ sung tại Nghị định 141/2026/NĐ-CP) quy định
1. Hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 06 tháng đầu năm nếu có doanh thu thực tế từ 1 tỷ đồng trở xuống thì thực hiện thông báo doanh thu thực tế phát sinh kể từ khi bắt đầu hoạt động sản xuất, kinh doanh đến hết ngày 30 tháng 6 với cơ quan thuế quản lý trực tiếp chậm nhất là ngày 31 tháng 7 và thông báo doanh thu thực tế phát sinh trong 06 tháng cuối năm chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo.
Trường hợp hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 06 tháng cuối năm nếu có doanh thu thực tế từ 1 tỷ đồng trở xuống thì thực hiện thông báo doanh thu thực tế phát sinh chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo.
Như vậy, theo quy định nêu trên, hộ kinh doanh, cá nhân kinh doanh mới bắt đầu hoạt động trong 06 tháng đầu năm 2026 và có doanh thu từ 01 tỷ đồng trở xuống phải thực hiện thông báo doanh thu trước 31/7/2026.
(2) Nội dung thông báo
Hộ kinh doanh khai doanh thu thực tế phát sinh từ ngày bắt đầu kinh doanh đến hết ngày 30/6/2026 theo Mẫu số 01/TKN-CNKD ban hành kèm theo Thông tư 50/2026/TT-BTC.
 |
Mẫu số 01/TKN-CNKD |
Mới đây, Nghị định 141/2026/NĐ-CP đã nâng ngưỡng chịu thuế TNCN, thuế GTGT của hộ kinh doanh từ 500 triệu lên 01 tỷ đồng/năm. Cụ thể:
Khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP quy định như sau:
1. Sửa đổi cụm từ “500 triệu đồng” thành “01 tỷ đồng” tại Điều 3, Điều 4, khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18 Nghị định số 68/2026/NĐ-CP.
Theo đó, Điều 3 Nghị định 68/2026/NĐ-CP quy định như sau:
Điều 3. Thuế giá trị gia tăng
1. Hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 500 triệu đồng trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng.
2. Hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm trên 500 triệu đồng thuộc đối tượng chịu thuế giá trị gia tăng và áp dụng phương pháp tính trực tiếp theo doanh thu bằng tỷ lệ % nhân (x) doanh thu. Tỷ lệ % và doanh thu tính thuế thực hiện theo quy định của Luật Thuế giá trị gia tăng số 48/2024/QH15 và các văn bản hướng dẫn thi hành.
Và Điều 4 Nghị định 68/2026/NĐ-CP quy định như sau:
Điều 4. Thuế thu nhập cá nhân
1. Cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh (sau đây gọi là cá nhân kinh doanh) có mức doanh thu năm từ 500 triệu đồng trở xuống không phải nộp thuế thu nhập cá nhân.
…
Như vậy, theo quy định mới, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 01 tỷ đồng trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân.
3. Hướng dẫn tra cứu doanh thu hộ kinh doanh trên Etax Mobile
Sau đây là các bước hướng dẫn hộ kinh doanh tra cứu doanh thu trên ứng dụng Etax Mobile mới nhất 2026:
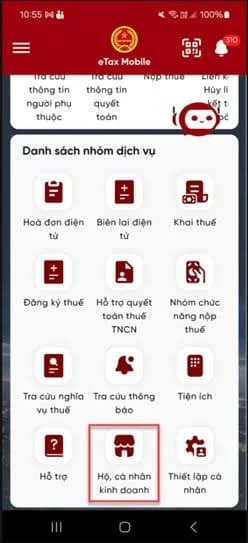
Bước 1: Đăng nhập Etax Mobile và nhấp chọn mục "Hộ, cá nhân kinh doanh"
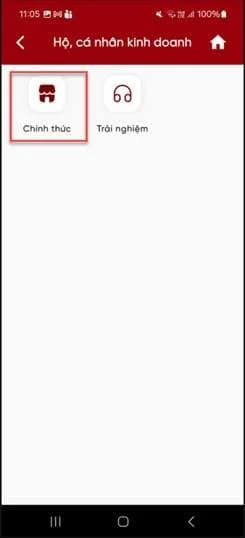
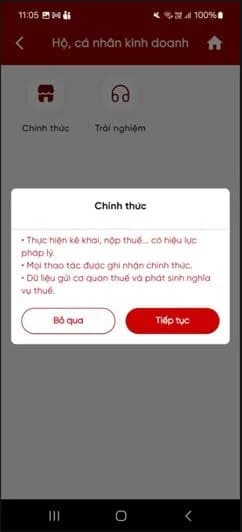
Bước 2: Nhấp chọn mục "Chính thức", sau đó chọn "Tiếp tục"
Bước 3: Nhấp chọn mục "Tra cứu doanh thu HKD", sau đó chọn "Tra cứu".
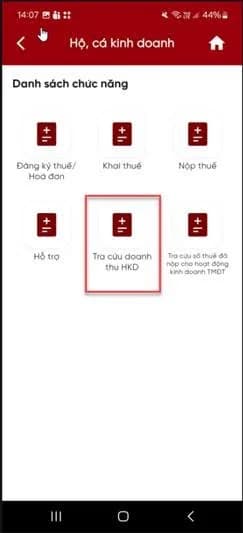
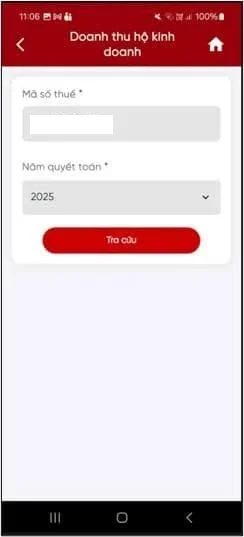
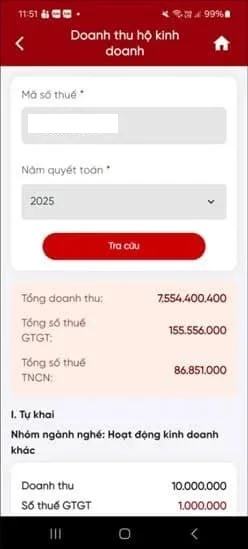
Bước 4: Doanh thu của hộ kinh doanh sẽ hiện ra.

 768

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

