Công văn 5739 về gia hạn nộp thuế và tiền thuê đất năm 2026 (Thuế tỉnh Thanh Hoá) thế nào? (Hình từ văn bản)
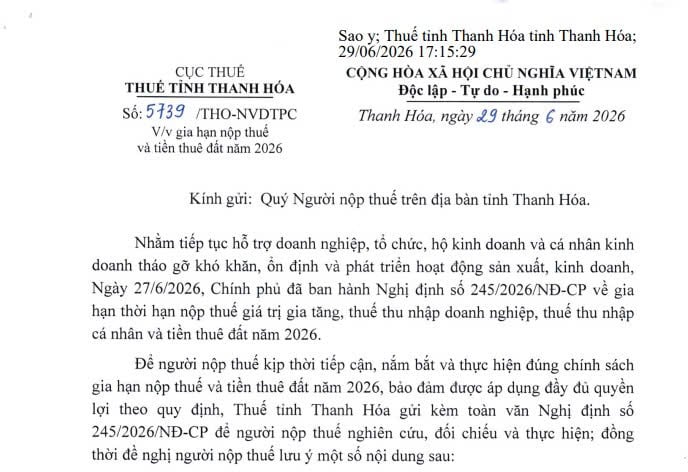
Thuế tỉnh Thanh Hóa ban hành Công văn 5739/THO-NVDTPC ngày 29/6/2026 về gia hạn nộp thuế và tiền thuê đất năm 2026.
 |
Công văn 5739/THO-NVDTPC |
Nhằm tiếp tục hỗ trợ doanh nghiệp, tổ chức, hộ kinh doanh và cá nhân kinh doanh tháo gỡ khó khăn, ổn định và phát triển hoạt động sản xuất, kinh doanh, Ngày 27/6/2026, Chính phủ đã ban hành Nghị định 245/2026/NĐ-CP về gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất năm 2026.
Để người nộp thuế kịp thời tiếp cận, nắm bắt và thực hiện đúng chính sách gia hạn nộp thuế và tiền thuê đất năm 2026, bảo đảm được áp dụng đầy đủ quyền lợi theo quy định, Thuế tỉnh Thanh Hóa gửi kèm toàn văn Nghị định 245/2026/NĐ-CP để người nộp thuế nghiên cứu, đối chiếu và thực hiện; đồng thời đề nghị người nộp thuế lưu ý một số nội dung sau:
(1) Chủ động rà soát đối tượng, điều kiện được gia hạn
Người nộp thuế chủ động rà soát, đối chiếu quy định tại Điều 1 và Phụ lục 1 ban hành kèm theo Nghị định 245/2026/NĐ-CP để xác định đúng đối tượng được gia hạn. Trường hợp đáp ứng điều kiện theo quy định, người nộp thuế được gia hạn thời hạn nộp thuế GTGT, thuế TNDN, thuế TNCN và tiền thuê đất đối với các khoản phát sinh thuộc các kỳ được gia hạn quy định tại Điều 2 Nghị định 245/2026/NĐ-CP.
(2) Thực hiện đầy đủ hồ sơ, thủ tục gia hạn
Người nộp thuế thuộc đối tượng được gia hạn gửi văn bản đề nghị gia hạn nộp thuế và tiền thuê đất lần đầu hoặc thay thế khi phát hiện có sai sót theo mẫu tại Phụ lục II ban hành kèm theo Nghị định 245/2026/NĐ-CP bằng phương thức điện tử; bản giấy gửi trực tiếp hoặc gửi qua dịch vụ bưu chính đến cơ quan thuế quản lý trực tiếp một lần cho toàn bộ các kỳ tính thuế và tiền thuê đất được gia hạn cùng với thời điểm nộp hồ sơ khai thuế tháng/quý theo quy định.
Trường hợp Văn bản đề nghị gia hạn không được gửi cùng thời điểm nộp hồ sơ khai thuế thì thời hạn gửi chậm nhất là ngày 02/11/2026. Trường hợp người nộp thuế gửi Văn bản đề nghị gia hạn sau ngày 02/11/2026 thì không được gia hạn theo quy định tại Nghị định 245/2026/NĐ-CP.
(3) Thực hiện đúng thời hạn kê khai, nộp thuế
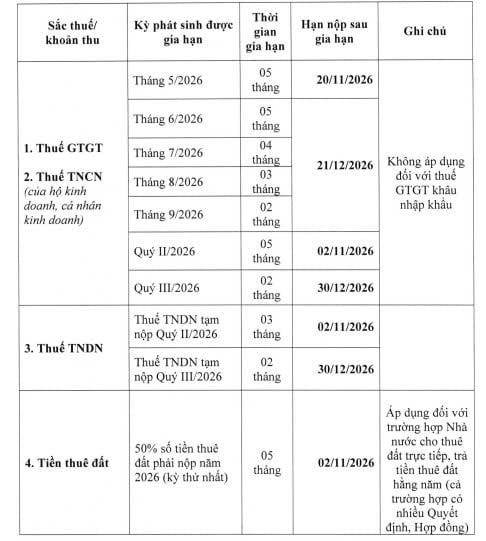
Người nộp thuế thuộc đối tượng được gia hạn có trách nhiệm kê khai thuế đúng thời hạn theo quy định của pháp luật về quản lý thuế; việc gia hạn chỉ áp dụng đối với thời hạn nộp tiền thuế, tiền thuê đất. Người nộp thuế phải nộp đầy đủ số tiền thuế, tiền thuê đất được gia hạn vào NSNN chậm nhất theo thời hạn quy định tại Điều 2 Nghị định 245/2026/NĐ-CP.
Cụ thể như sau:
(4) Một số nội dung cần lưu ý khác
- Người nộp thuế sản xuất kinh doanh nhiều ngành kinh tế khác nhau: Trong đó có ngành kinh tế, lĩnh vực quy định tại Phụ lục I ban hành kèm theo Nghị định 245/2026/NĐ-CP thì được gia hạn toàn bộ số thuế GTGT, TNDN, TNCN, tiền thuê đất phải nộp theo quy định tại điểm b khoản 3, khoản 5 Điều 2 Nghị định 245/2026/NĐ-CP.
- Kê khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn: Việc gia hạn đối với số thuế phải nộp tăng thêm qua kê khai bổ sung được thực hiện theo quy định tại khoản 4 Điều 2 Nghị định 245/2026/NĐ-CP.
- Xử lý trường hợp NNT đã được gia hạn nhưng không thuộc đối tượng: NNT phải nộp đủ số tiền thuế, tiền thuê đất, tiền chậm nộp và tiền phạt (nếu có) theo quy định tại khoản 5 Điều 3 Nghị định 245/2026/NĐ-CP.
- Thủ tục thanh toán với Kho bạc Nhà nước: Đối với các công trình, hạng mục công trình xây dựng cơ bản sử dụng vốn NSNN hoặc các dự án sử dụng vốn ODA thuộc diện chịu thuế GTGT, người nộp thuế thực hiện theo quy định tại khoản 6 Điều 3 Nghị định 245/2026/NĐ-CP.
Xem thêm tại Công văn 5739/THO-NVDTPC ban hành ngày 29/6/2026 về gia hạn nộp thuế và tiền thuê đất năm 2026.

 131

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

