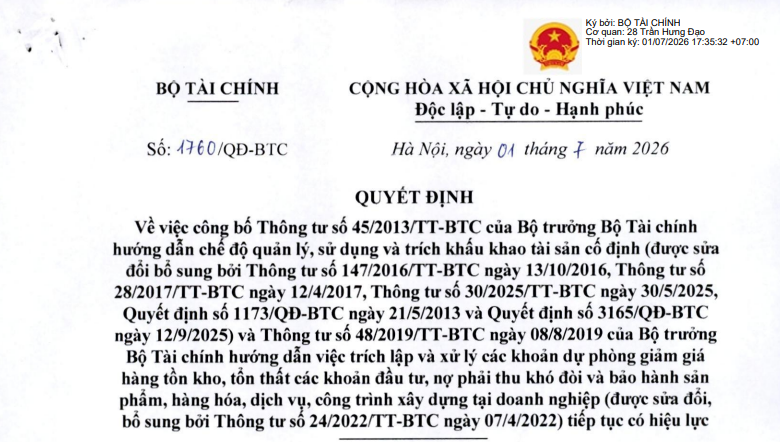
Thông tư 45/2013/TT-BTC về khấu hao tài sản cố định tiếp tục có hiệu lực đến khi nào? (Hình từ văn bản)
Ngày 01/7/2026, Bộ Tài chính đã ban hành Quyết định 1760/QĐ-BTC về việc công bố Thông tư 45/2013/TT-BTC của Bộ trưởng Bộ Tài chính hướng dẫn chế độ quản lý, sử dụng và trích khấu hao tài sản cố định (được sửa đổi bổ sung bởi Thông tư 147/2016/TT-BTC, Thông tư 28/2017/TT-BTC, Thông tư 30/2025/TT-BTC, Quyết định 1173/QĐ-BTC năm 2013 và Quyết định 3165/QĐ-BTC năm 2025) và Thông tư 48/2019/TT-BTC của Bộ trưởng Bộ Tài chính hướng dẫn việc trích lập và xử lý các khoản dự phòng giảm giá hàng tồn kho, tổn thất các khoản đầu tư, nợ phải thu khó đòi và bảo hành sản phẩm, hàng hóa, dịch vụ, công trình xây dựng tại doanh nghiệp (được sửa đổi, bổ sung bởi Thông tư 24/2022/TT-BTC) tiếp tục có hiệu lực.
Theo đó, tại Quyết định 1760/QĐ-BTC năm 2026 thì Bộ Tài chính đã công bố Thông tư 45/2013/TT-BTC của Bộ trưởng Bộ Tài chính hướng dẫn chế độ quản lý, sử dụng và trích khấu hao tài sản cố định (được sửa đổi bổ sung bởi Thông tư 147/2016/TT-BTC, Thông tư 28/2017/TT-BTC, Thông tư 30/2025/TT-BTC, Quyết định 1173/QĐ-BTC năm 2013 và Quyết định 3165/QĐ-BTC năm 2025) và Thông tư 48/2019/TT-BTC của Bộ trưởng Bộ Tài chính hướng dẫn việc trích lập và xử lý các khoản dự phòng giảm giá hàng tồn kho, tổn thất các khoản đầu tư, nợ phải thu khó đòi và bảo hành sản phẩm, hàng hóa, dịch vụ, công trình xây dựng tại doanh nghiệp (được sửa đổi, bổ sung bởi Thông tư 24/2022/TT-BTC) tiếp tục có hiệu lực và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2025 cho đến khi có văn bản thay thế, bãi bỏ nhưng không quá ngày 31/12/2026
Lưu ý: Quyết định 1760/QĐ-BTC năm 2026 có hiệu lực kể từ ngày 01/7/2026. Các cơ quan, tổ chức, cá nhân có liên quan đến việc thực hiện Thông tư 45/2013/TT-BTC (được sửa đổi bổ sung bởi Thông tư 147/2016/TT-BTC, Thông tư 28/2017/TT-BTC, Thông tư 30/2025/TT-BTC, Quyết định 1173/QĐ-BTC và Quyết định 3165/QĐ-BTC) và Thông tư 48/2019/TT-BTC (được sửa đổi, bổ sung bởi Thông tư 24/2022/TT-BTC) chịu trách nhiệm thi hành Quyết định 1760/QĐ-BTC năm 2026.
Theo quy định tại Điều 11 Thông tư 45/2013/TT-BTC thì việc xác định thời gian trích khấu hao của tài sản cố định vô hình được thực hiện như sau:
- Doanh nghiệp tự xác định thời gian trích khấu hao của tài sản cố định vô hình nhưng tối đa không quá 20 năm.
- Đối với tài sản cố định vô hình là giá trị quyền sử dụng đất có thời hạn, quyền sử dụng đất thuê, thời gian trích khấu hao là thời gian được phép sử dụng đất của doanh nghiệp.
- Đối với tài sản cố định vô hình là quyền tác giả, quyền sở hữu trí tuệ, quyền đối với giống cây trồng, thì thời gian trích khấu hao là thời hạn bảo hộ được ghi trên văn bằng bảo hộ theo quy định (không được tính thời hạn bảo hộ được gia hạn thêm).
Lưu ý: Tài sản cố định vô hình: là những tài sản không có hình thái vật chất, thể hiện một lượng giá trị đã được đầu tư thỏa mãn các tiêu chuẩn của tài sản cố định vô hình, tham gia vào nhiều chu kỳ kinh doanh, như một số chi phí liên quan trực tiếp tới đất sử dụng; chi phí về quyền phát hành, bằng phát minh, bằng sáng chế, bản quyền tác giả… (Theo khoản 2 Điều 2 Thông tư 45/2013/TT-BTC)
Trên đây là bài viết có nội dung về “Thông tư 45/2013/TT-BTC về khấu hao tài sản cố định tiếp tục có hiệu lực”
Xem thêm tại Quyết định 1760/QĐ-BTC có hiệu lực từ 01/7/2026.

 488

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

