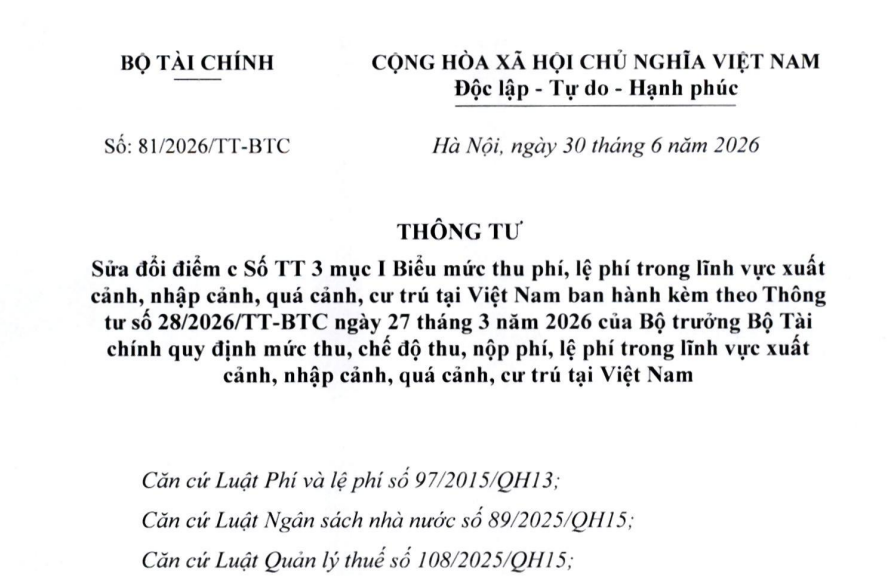
Đã có Thông tư 81/2026/TT-BTC sửa đổi Biểu mức thu phí lệ phí trong lĩnh vực xuất cảnh nhập cảnh ra sao? (Hình từ văn bản)
Cụ thể, Thông tư 81/2026/TT-BTC sửa đổi Biểu mức thu phí lệ phí trong lĩnh vực xuất cảnh nhập cảnh tại Thông tư 28/2026/TT-BTC như sau:
Sửa đổi điểm c Số TT 3 mục I Biểu mức thu phí, lệ phí trong lĩnh vực xuất cảnh, nhập cảnh, quá cảnh, cư trú tại Việt Nam ban hành kèm theo Thông tư 28/2026/TT-BTC:
|
Số TT |
Nội dung |
Mức thu (đồng/lần cấp) |
|
c |
Cấp thẻ ABTC cho doanh nhân Việt Nam (gồm cấp mới, cấp lại, cấp đổi thẻ) |
700.000 |
Thông tư 81/2026/TT-BTC có hiệu lực thi hành từ ngày 01/7/2026.
Trường hợp các văn bản liên quan viện dẫn tại Thông tư 81/2026/TT-BTC được sửa đổi, bổ sung hoặc thay thế thì thực hiện theo văn bản sửa đổi, bổ sung hoặc thay thế đó.
Theo Điều 5 Thông tư 28/2026/TT-BTC, các trường hợp được miễn phí, lệ phí trong lĩnh vực xuất cảnh nhập cảnh như sau:
- Các trường hợp được miễn phí:
+ Khách mời (kể cả vợ hoặc chồng, con) của Đảng, Nhà nước, Chính phủ, Quốc hội hoặc của lãnh đạo Đảng, Nhà nước, Chính phủ, Quốc hội mời với tư cách cá nhân;
+ Viên chức, nhân viên của các cơ quan đại diện ngoại giao, cơ quan lãnh sự nước ngoài, cơ quan đại diện của tổ chức quốc tế tại Việt Nam và thành viên của gia đình họ (vợ hoặc chồng và con dưới 18 tuổi), không phân biệt loại hộ chiếu, không phải là công dân Việt Nam và không thường trú tại Việt Nam được miễn phí trên cơ sở có đi có lại;
+ Trường hợp miễn phí theo điều ước quốc tế mà Việt Nam ký kết hoặc tham gia hoặc theo nguyên tắc có đi có lại;
+ Người nước ngoài vào Việt Nam để thực hiện công việc cứu trợ hoặc giúp đỡ nhân đạo cho các tổ chức, cá nhân Việt Nam;
+ Cấp thị thực, tạm trú để xuất cảnh cho người nước ngoài ở Việt Nam vi phạm pháp luật bị xử lý nhưng không có khả năng tài chính và cơ quan đại diện của nước có công dân vi phạm pháp luật không chịu kinh phí hoặc không có cơ quan đại diện của nước có công dân vi phạm pháp luật ở Việt Nam.
Việc xác định người nước ngoài ở Việt Nam vi phạm pháp luật bị xử lý thuộc diện miễn phí trong trường hợp này do tổ chức thu phí xem xét quyết định trong từng trường hợp cụ thể và chịu trách nhiệm theo quy định của pháp luật;
+ Cấp thẻ miễn thị thực đặc biệt cho người nước ngoài theo quy định của pháp luật về việc miễn thị thực có thời hạn cho người nước ngoài thuộc diện đối tượng đặc biệt cần ưu đãi phục vụ phát triển kinh tế - xã hội;
+ Trường hợp vì lý do an ninh, đối ngoại, hội nhập quốc tế hoặc cần tranh thủ nhưng không thuộc các trường hợp đã được quy định tại các điểm a, b và c khoản 1 Điều 5 Thông tư 28/2026/TT-BTC.
- Các trường hợp được miễn lệ phí cấp hộ chiếu:
+ Người Việt Nam ở nước ngoài có quyết định trục xuất bằng văn bản của cơ quan có thẩm quyền nước sở tại nhưng không có hộ chiếu;
+ Người Việt Nam ở nước ngoài phải về nước theo điều ước quốc tế hoặc thỏa thuận quốc tế về việc nhận trở lại công dân nhưng không có hộ chiếu và những trường hợp vì lý do nhân đạo.
- Thủ trưởng tổ chức thu phí quyết định việc áp dụng miễn phí đối với các trường hợp theo nguyên tắc có đi có lại quy định tại điểm b, c khoản 1 Điều 5 Thông tư 28/2026/TT-BTC và các trường hợp quy định tại điểm g khoản 1 Điều 5 Thông tư 28/2026/TT-BTC.
Tổ chức thu phí, lệ phí phải đóng dấu “Miễn thu phí” (trừ trường hợp cấp thẻ miễn thị thực đặc biệt quy định tại điểm e khoản 1 Điều 5 Thông tư 28/2026/TT-BTC), “Miễn thu lệ phí” (GRATIS) vào giấy tờ đã cấp đối với các trường hợp được miễn phí, lệ phí quy định tại khoản 1 và 2 Điều 5 Thông tư 28/2026/TT-BTC.

 145

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

