Quyết định 1934/QĐ-BTC công bố thủ tục lĩnh vực quản lý thuế có nội dung như thế nào?
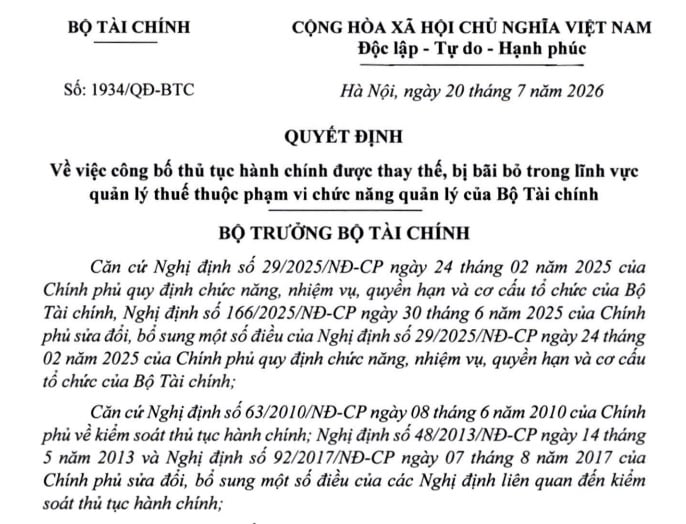
Ngày 20/7/2026, Bộ Tài chính ban hành Quyết định 1934/QĐ-BTC về việc công bố thủ tục hành chính được thay thế, bị bãi bỏ trong lĩnh vực quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính.
Theo Quyết định 1934/QĐ-BTC năm 2026, Bộ Tài chính công bố 78 thủ tục hành chính được thay thế và 18 thủ tục hành chính bị bãi bỏ trong lĩnh vực quản lý thuế.
Đơn cử 18 thủ tục hành chính bị bãi bỏ trong lĩnh vực quản lý thuế bao gồm:
- Đăng ký sử dụng dịch vụ TVAN/Đăng ký thay đổi, bổ sung thông tin đăng ký dịch vụ TVAN/Đăng ký ngừng sử dụng dịch vụ TVAN.
- Khai miễn thuế thu nhập cá nhân đối với cá nhân là người Việt Nam làm việc tại cơ quan đại diện của tổ chức quốc tế thuộc hệ thống Liên hợp quốc tại Việt Nam.
- Khai miễn thuế thu nhập cá nhân đối với Chuyên gia nước ngoài thực hiện chương trình, dự án viện trợ phi Chính phủ nước ngoài tại Việt Nam.
- Khai quyết toán phí bảo vệ môi trường đối với khai thác khoáng sản.
- Khai quyết toán thuế |tài nguyên đối với cơ sở khai thác tài nguyên.
- Khai thuế thu nhập doanh nghiệp tạm tính đối với thu nhập từ tiền kết dư của phần dầu để lại/ Khai phụ thu tạm tính đối với dầu lãi từ tiền kết dư của phần dầu để lại áp dụng cho Liên doanh Vietsovpetro tại Lô 09.1.
- Khai quyết toán thuế tài nguyên đối với hoạt động khai thác, xuất bán dầu thô, khí thiên nhiên (trừ Lô 09.1).
- Khai các khoản thu về hoa hồng dầu, khí, tiền thu về đọc và sử dụng tài liệu dầu, khí.
- Khai thuế tạm tính đối với hoạt động khai thác, xuất bán dầu thô, khí thiên nhiên/Khai quyết toán thuế TNDN đối với hoạt động khai thác, xuất bán dầu thô, khí thiên nhiên (trừ Lô 09.1).
- Khai tạm tính tiền lãi dầu, khí nước chủ nhà đối với hoạt động dầu khí.
- Khai quyết toán tiền lãi dầu, khí nước chủ nhà đối với hoạt động dầu khí.
- Khai phụ thu tạm tính đối với phần đầu lãi được chia của nhà thầu dầu khí khi giá dầu thô biến động tăng (trù Lô 09.1).
- Xóa nợ tiền thuế, tiền phạt phát sinh trước ngày 01/7/2007 đối với doanh nghiệp nhà nước hoàn thành cổ phần hóa/ doanh nghiệp nhà nước thực hiện chuyển đổi sở hữu theo hình thức giao, bán.
- Giảm thuế tiêu thụ đặc biệt đối với người nộp thuế sản xuất hàng hóa thuộc diện chịu thuế tiêu thụ đặc biệt gặp khó khăn do thiên tai, tai nạn bất ngờ theo pháp luật về thuế tiêu thụ đặc biệt.
- Hoàn thuế giá trị gia tăng của doanh nghiệp, tổ chức.
- Hoàn thuế tiêu thụ đặc biệt đối với xăng sinh học.
- Hoàn thuế giá trị gia tăng đầu vào chưa được khấu trừ hết khi doanh nghiệp, tổ chức giải thể, phá sản (1.008564).
- Hoàn thuế TNCN đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công thực hiện quyết toán cho các cá nhân có ủy quyền quyết toán thuế.
Xem chi tiết tại Quyết định 1934/QĐ-BTC công bố thủ tục lĩnh vực quản lý thuế có hiệu lực từ ngày 20/7/2026.
Việc áp dụng toàn bộ các hình thức giao dịch điện tử và thành phần hồ sơ tại thủ tục hành chính trong lĩnh vực quản lý thuế được thực hiện theo lộ trình của cơ quan thuế quy định tại khoản 4 Điều 52 Luật Quản lý thuế.
Bãi bỏ thủ tục hành chính số thứ tự 8, 51, 52, 55, 60, 69, 71, 72, 77, 94, 95, 98, 100, 102, 110 tại Quyết định số 4472/QĐ-BTC ngày 30 tháng 12 năm 2025 của Bộ trưởng Bộ Tài chính công bố chuẩn hóa thủ tục hành chính trong lĩnh vực quản lý Thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính;
Bãi bỏ thủ tục hành chính số thứ tự 8, 10, 11 tại Quyết định số 216/QĐ-BTC ngày 03 tháng 02 năm 2026 của Bộ trưởng Bộ Tài chính về việc công bố thủ tục hành chính được sửa đổi, bổ sung, bãi bỏ trong lĩnh vực quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính;

 2,390

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

