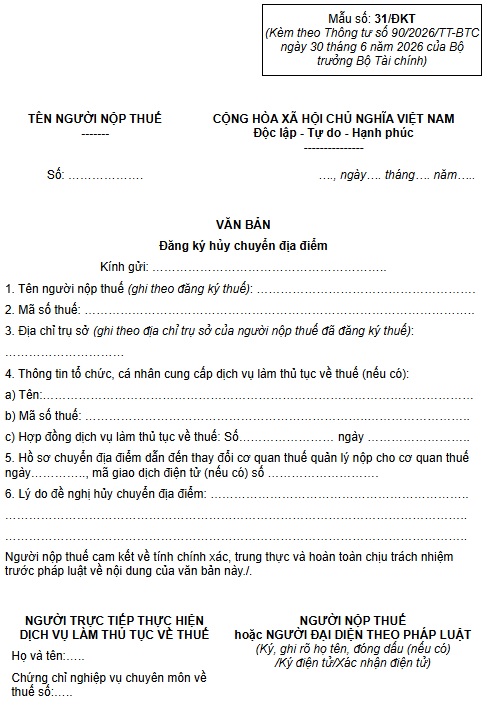
Mẫu số 31/ĐKT Văn bản đăng ký hủy chuyển địa điểm theo Thông tư 90 là mẫu nào?
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 90/2026/TT-BTC quy định về đăng ký thuế.
Theo đó, Mẫu số 31/ĐKT Văn bản đăng ký hủy chuyển địa điểm mới nhất áp dụng theo Mẫu tại Phụ lục II kèm theo Thông tư 90/2026/TT-BTC.
 |
Mẫu số 31/ĐKT |
Lưu ý: Mẫu số 31/ĐKT Văn bản đăng ký hủy chuyển địa điểm mới nhất nêu trên áp dụng từ ngày 01/7/2026.
Theo khoản 3 Điều 10 Thông tư 90/2026/TT-BTC, xử lý đối với người nộp thuế đã hoàn thành chuyển địa điểm tại cơ quan thuế nơi chuyển đi nhưng không nộp hồ sơ thay đổi địa chỉ trụ sở tại cơ quan đăng ký kinh doanh (đối với người nộp thuế đăng ký thuế cùng với đăng ký kinh doanh theo cơ chế một cửa liên thông) hoặc tại cơ quan thuế nơi chuyển đến (đối với người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế)
(i) Trong thời hạn 10 (mười) ngày làm việc kể từ ngày cơ quan thuế nơi chuyển đi ban hành Thông báo về việc người nộp thuế chuyển địa điểm mẫu số 09-MST ban hành kèm theo Thông tư này, nếu người nộp thuế không thực hiện chuyển địa điểm thì phải có văn bản đăng ký hủy chuyển địa điểm mẫu số 31/ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC gửi cơ quan thuế nơi chuyển đi.
Cơ quan thuế nơi chuyển đi ban hành Thông báo về việc xác nhận người nộp thuế hủy chuyển địa điểm mẫu số 36/TB-ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC, gửi người nộp thuế trong thời hạn 03 (ba) ngày làm việc kể từ ngày nhận được văn bản đề nghị của người nộp thuế;
(ii) Kết thúc thời hạn 10 (mười) ngày làm việc kể từ ngày cơ quan thuế nơi chuyển đi ban hành Thông báo về việc người nộp thuế chuyển địa điểm mẫu số 09-MST ban hành kèm theo Thông tư 90/2026/TT-BTC, nếu người nộp thuế không nộp hồ sơ cho cơ quan đăng ký kinh doanh, hoặc đã nộp hồ sơ cho cơ quan đăng ký kinh doanh nhưng hồ sơ không được chấp thuận, hoặc không nộp hồ sơ cho cơ quan thuế nơi chuyển đến và người nộp thuế không có văn bản đề nghị hủy chuyển địa điểm theo quy định tại (i) gửi cơ quan thuế nơi chuyển đi thì cơ quan thuế nơi chuyển đến ban hành Thông báo giải trình, bổ sung thông tin, tài liệu mẫu số 01/TB-BSTT-NNT ban hành kèm theo Thông tư 90/2026/TT-BTC về quản lý thuế gửi người nộp thuế, đồng thời gửi thông báo qua địa chỉ thư điện tử, số điện thoại của người đại diện theo pháp luật của người nộp thuế theo thông tin người nộp thuế đã đăng ký;
(iii) Kết thúc thời hạn 10 (mười) ngày làm việc kể từ ngày cơ quan thuế nơi chuyển đến ban hành Thông báo theo quy định tại (ii) gửi người nộp thuế mà người nộp thuế không nộp Văn bản đăng ký hủy chuyển địa điểm mẫu số 31/ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC hoặc không nộp hồ sơ thay đổi địa chỉ trụ sở, không giải trình hoặc giải trình nhưng không được cơ quan thuế chấp thuận, cơ quan thuế nơi chuyển đến thực hiện xác minh thực tế hoạt động của người nộp thuế tại địa chỉ đã đăng ký chuyển đến.
+ Trường hợp kết quả xác minh người nộp thuế có hoạt động tại địa chỉ đã đăng ký chuyển đến, cơ quan thuế nơi chuyển đến yêu cầu người nộp thuế phải ký xác nhận vào biên bản xác minh tình trạng hoạt động của người nộp thuế tại địa chỉ đã đăng ký mẫu số 15/BB-XMHĐ ban hành kèm theo Thông tư này, đồng thời yêu cầu người nộp thuế nộp hồ sơ thay đổi địa chỉ trụ sở với cơ quan đăng ký kinh doanh hoặc cơ quan thuế nơi chuyển đến theo quy định;
+ Trường hợp kết quả xác minh người nộp thuế không hoạt động tại địa chỉ đã đăng ký chuyển đến, cơ quan thuế nơi chuyển đến phối hợp với chính quyền địa phương (Ủy ban nhân dân cấp xã hoặc cơ quan công an quản lý địa bàn) lập biên bản xác minh tình trạng hoạt động của người nộp thuế tại địa chỉ đã đăng ký mẫu số 15/BB-XMHĐ ban hành kèm theo Thông tư 90/2026/TT-BTC, gửi biên bản xác minh cho cơ quan thuế nơi chuyển đi ngay trong ngày làm việc hoặc chậm nhất vào đầu giờ ngày làm việc tiếp theo kể từ ngày ký biên bản.
Cơ quan thuế nơi chuyển đi căn cứ biên bản xác minh của cơ quan thuế nơi chuyển đến thực hiện ban hành Thông báo về việc người nộp thuế không hoạt động tại địa chỉ đã đăng ký mẫu số 16/TB-ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC, cập nhật trạng thái mã số thuế và công khai thông tin theo quy định tại điểm b khoản 2 Điều 16 Thông tư 90/2026/TT-BTC.

 612

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

