Thông tư 126/2026/TT-BTC quy định chi phí thực tế để sao chụp thông tin như thế nào?
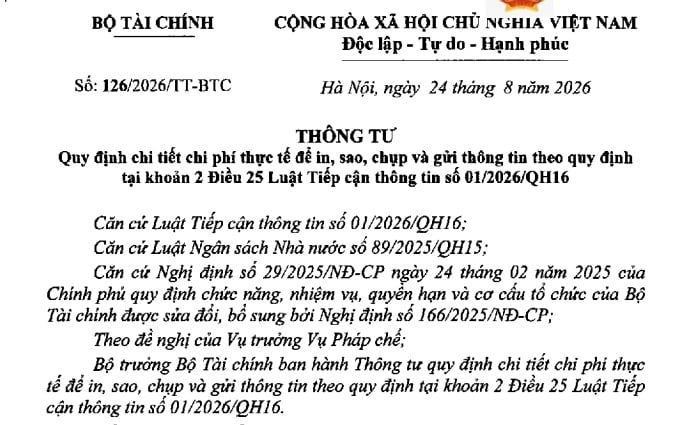
Ngày 24/8/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 126/2026/TT-BTC quy định chi tiết chi phí thực tế để in, sao, chụp và gửi thông tin theo quy định tại khoản 2 Điều 25 Luật Tiếp cận thông tin số 01/2026/QH16.
Cụ thể Thông tư 126/2026/TT-BTC quy định chi tiết chi phí thực tế để in, sao, chụp và gửi thông tin theo quy định tại khoản 2 Điều 25 Luật Tiếp cận thông tin số 01/2026/QH16.
Điều 25. Chi phí tiếp cận thông tin
…
2. Người yêu cầu cung cấp thông tin có trách nhiệm thanh toán chi phí thực tế để in, sao, chụp, gửi thông tin.
Đối tượng áp dụng gồm:
- Tổ chức, cá nhân có yêu cầu cung cấp thông tin.
- Cơ quan nhà nước, đơn vị sự nghiệp công lập có nhiệm vụ cung ứng dịch vụ sự nghiệp công cơ bản, thiết yếu.
- Các tổ chức, cá nhân khác có liên quan đến việc cung cấp thông tin.
Về chi phí cung cấp thông tin, tại Điều 3 Thông tư 126/2026/TT-BTC quy định như sau:
- Chi phí in, sao, chụp thông tin thực hiện theo mức thu quy định tại Phụ lục ban hành kèm theo Thông tư này.
- Chi phí gửi thông tin yêu cầu cung cấp: Mức thu chi phí thực hiện theo mức giá cước dịch vụ nhận, gửi hồ sơ giải quyết thủ tục hành chính và dịch vụ chuyển trả kết quả giải quyết thủ tục hành chính qua dịch vụ bưu chính công ích hoặc theo mức chi phí gửi chuyển bưu phẩm, chuyển phát nhanh theo quy định hiện hành.
- Trường hợp người yêu cầu cung cấp thông tin theo quy định tại điểm a và điểm c khoản 1 Điều 23 Luật Tiếp cận thông tin số 01/2026/QH16 thì không phải trả chi phí.
Điều 23. Thông tin được cung cấp theo yêu cầu
Thông tin được cung cấp theo yêu cầu bao gồm:
1. Thông tin phải được công khai theo quy định tại khoản 1 Điều 17 của Luật này nếu thuộc một trong các trường hợp sau đây:
a) Thông tin trong thời hạn công khai nhưng chưa được công khai;
…
c) Thông tin đang được công khai nhưng vì lý do bất khả kháng người yêu cầu không thể tiếp cận được;
…
Về thu, nộp, lập dự toán, quyết toán, quản lý và sử dụng chi phí cung cấp thông tin, Điều 4 nêu rõ:
- Việc thu, nộp, lập dự toán, quyết toán, quản lý và sử dụng chi phí in, sao, chụp và gửi thông tin được thực hiện theo quy định của pháp luật về ngân sách nhà nước, pháp luật về đơn vị sự nghiệp công lập, pháp luật về tiếp cận thông tin và các quy định của pháp luật có liên quan.
- Tiền thu từ chi phí in, sao, chụp và gửi thông tin được hạch toán vào Chương của cơ quan nhà nước cung cấp thông tin, Tiểu mục 4949 “Các khoản thu khác (bao gồm các khoản thu nợ không được phản ánh ở các tiểu mục thu nợ)” thuộc Mục 4900 “Các khoản thu khác” theo quy định tại Thông tư số 130/2025/TT-BTC ngày 24/12/2025 của Bộ trưởng Bộ Tài chính quy định Hệ thống Mục lục ngân sách nhà nước.
Xem chi tiết tại Thông tư 126/2026/TT-BTC có hiệu lực từ ngày 01/9/2026.
Thông tư này thay thế Thông tư số 46/2018/TT-BTC ngày 14 tháng 5 năm 2018 của Bộ trưởng Bộ Tài chính quy định chi tiết chi phí thực tế để in, sao, chụp và gửi thông tin theo quy định tại khoản 2 Điều 12 Luật Tiếp cận thông tin.
Người yêu cầu cung cấp thông tin đã gửi yêu cầu cung cấp thông tin đến cơ quan nhà nước trước ngày Thông tư này có hiệu lực thi hành nhưng chưa được nhận kết quả thì tiếp tục áp dụng mức chi phí thực tế để in, sao, chụp và gửi thông tin theo quy định tại Thông tư số 46/2018/TT-BTC ngày 14 tháng 5 năm 2018 của Bộ trưởng Bộ Tài chính quy định chi tiết chi phí thực tế để in, sao, chụp và gửi thông tin theo quy định tại khoản 2 Điều 12 Luật Tiếp cận thông tin.

 306

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

