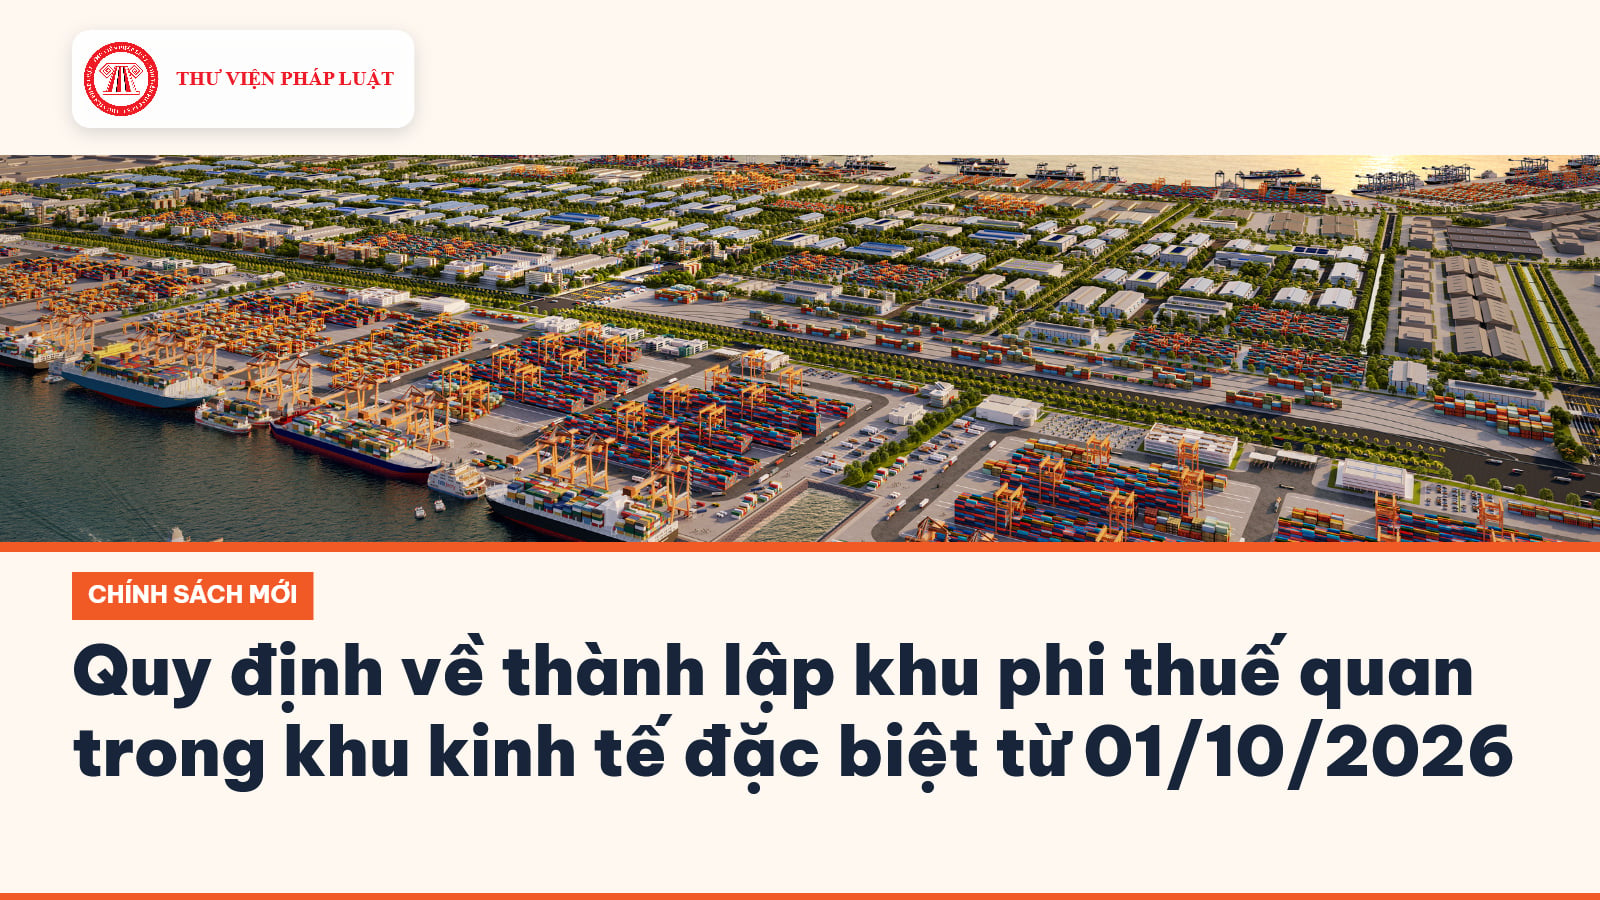
Quy định về thành lập khu phi thuế quan trong khu kinh tế đặc biệt ra sao? (Hình từ Internet)
Ngày 01/10/2026, Chính phủ ban hành Nghị định 378/2026/NĐ-CP hướng dẫn Luật Phát triển đô thị 2026, trong đó quy định cụ thể về thành lập khu phi thuế quan trong khu kinh tế đặc biệt.
Căn cứ Khoản 2 Điều 2 Nghị định 378/2026/NĐ-CP, khu phi thuế quan là khu chức năng nằm trong khu thương mại tự do, khu logistics tích hợp, khu kinh tế đặc biệt được thành lập theo quy định của Nghị định 378/2026/NĐ-CP, có ranh giới địa lý xác định, được ngăn cách với khu vực bên ngoài bằng hàng rào cứng, đáp ứng điều kiện kiểm tra, giám sát hải quan theo quy định của pháp luật.
Căn cứ Điều 17 Nghị định 378/2026/NĐ-CP quy định về thành lập khu phi thuế quan trong khu kinh tế đặc biệt như sau:
- Chủ tịch Ủy ban nhân dân cấp tỉnh nơi có khu kinh tế đặc biệt quyết định thành lập khu phi thuế quan trong khu kinh tế đặc biệt sau khi có ý kiến của Bộ Tài chính theo quy định tại khoản 1 Điều 53 Luật Phát triển đô thị 2026.
- Khu phi thuế quan phải được bố trí nằm trong địa giới hành chính của khu kinh tế đặc biệt, được ngăn cách với các khu chức năng khác bằng hệ thống hàng rào cứng, có cổng, cửa ra vào để bảo đảm việc kiểm tra, giám sát của cơ quan hải quan, cơ quan thuế và cơ quan nhà nước có thẩm quyền khác. Vị trí, diện tích của khu phi thuế quan phải phù hợp với quy hoạch khu kinh tế đặc biệt được phê duyệt theo quy định của pháp luật.
- Hồ sơ đề nghị thành lập khu phi thuế quan gồm:
+ Văn bản đề nghị của Ủy ban nhân dân ở khu kinh tế đặc biệt, nêu rõ sự cần thiết, vị trí, ranh giới, diện tích và chức năng dự kiến;
+ Bản vẽ tổng mặt bằng thể hiện ranh giới, diện tích, vị trí cổng ra, cổng vào hàng hóa, cổng dành cho người và phương tiện, khu vực lưu giữ hàng hóa, trụ sở hoặc phòng làm việc của cơ quan hải quan;
+ Phương án đầu tư xây dựng kết cấu hạ tầng đáp ứng điều kiện quy định tại Điều 19 Nghị định 378/2026/NĐ-CP và yêu cầu kỹ thuật quy định tại Phụ lục II ban hành kèm theo Nghị định 378/2026/NĐ-CP, kèm theo tiến độ hoàn thành;
+ Dự kiến tổ chức quản lý khu phi thuế quan.
- Trình tự, thủ tục thành lập:
+ Ủy ban nhân dân cấp tỉnh gửi hồ sơ quy định tại khoản 3 Điều 17 Nghị định 378/2026/NĐ-CP đến Bộ Tài chính;
+ Trong thời hạn 15 ngày kể từ ngày nhận đủ hồ sơ, Bộ Tài chính có văn bản trả lời địa phương;
+ Trong thời hạn 15 ngày kể từ ngày nhận được ý kiến của Bộ Tài chính, Chủ tịch Ủy ban nhân dân cấp tỉnh quyết định thành lập khu phi thuế quan hoặc có văn bản trả lời nêu rõ lý do.
- Quyết định thành lập khu phi thuế quan gồm các nội dung: tên gọi; vị trí, ranh giới, diện tích; chức năng; tổ chức quản lý khu phi thuế quan; tiến độ hoàn thành đầu tư kết cấu hạ tầng; trách nhiệm của các cơ quan, tổ chức có liên quan.
- Trong thời hạn 05 ngày làm việc kể từ ngày ban hành, quyết định thành lập được gửi đến Bộ Tài chính và Cục Hải quan.
- Sau khi hoàn thành đầu tư xây dựng kết cấu hạ tầng, việc kiểm tra, xác nhận đáp ứng điều kiện kiểm tra, giám sát hải quan và cấp mã khu phi thuế quan thực hiện theo quy định tại Điều 20 Nghị định 378/2026/NĐ-CP.
Xem chi tiết tại Nghị định 378/2026/NĐ-CP có hiệu lực từ 01/10/2026.
Nguyễn Ngọc Tố Uyên

 4,020

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

