Mẫu biên bản thanh lý tài sản cố định mới nhất áp dụng trong chế độ kế toán doanh nghiệp được áp dụng Mẫu số 02-TSCĐ ban hành kèm theo Thông tư 99/2025/TT-BTC.
 |
Mẫu số 02-TSCĐ |
Mẫu này dùng để xác nhận việc thanh lý tài sản cố định và làm căn cứ để ghi giảm tài sản cố định trên sổ kế toán.
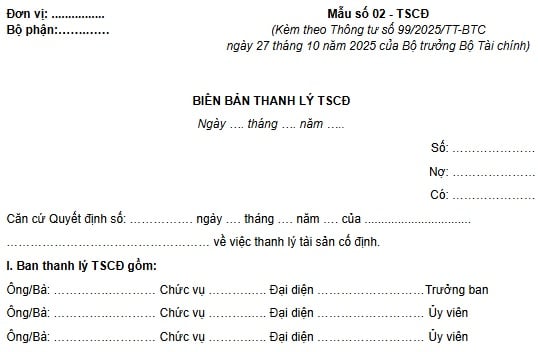
Mẫu biên bản thanh lý tài sản cố định (Mẫu số 02-TSCĐ) theo Thông tư 99
Các nội dung trong mẫu biên bản thanh lý tài sản cố định (Mẫu số 02-TSCĐ) theo Thông tư 99/2025/TT-BTC được ghi như sau:
- Góc trên bên trái của Biên bản thanh lý tài sản cố định ghi rõ tên đơn vị (hoặc đóng dấu đơn vị), bộ phận sử dụng. Khi có quyết định về việc thanh lý tài sản cố định doanh nghiệp phải thành lập Ban thanh lý tài sản cố định. Thành viên Ban thanh lý tài sản cố định được ghi chép ở Mục I.
- Ở Mục II ghi các chỉ tiêu chung về TSCĐ có quyết định thanh lý như:
+ Tên, ký hiệu tài sản cố định, số hiệu hoặc Mã tài sản cố định, số thẻ tài sản cố định, nước sản xuất, năm đưa vào sử dụng.
+ Nguyên giá tài sản cố định, giá trị hao mòn đã trích cộng dồn đến thời điểm thanh lý, giá trị còn lại của tài sản cố định đó.
- Mục III ghi kết luận của Ban thanh lý, ghi ý kiến nhận xét của Ban về việc thanh lý tài sản cố định.
- Mục IV, kết quả thanh lý: Sau khi thanh lý xong căn cứ vào chứng từ tính toán tổng số chi phí thanh lý thực tế và giá trị thu hồi ghi vào dòng chi phí thanh lý và giá trị thu hồi (giá trị phụ tùng, phế liệu thu hồi tính theo giá thực tế đã bán hoặc giá bán ước tính).
- Biên bản thanh lý phải do Ban thanh lý tài sản cố định lập và có đầy đủ chữ ký, ghi rõ họ tên của trưởng Ban thanh lý, kế toán trưởng và giám đốc doanh nghiệp.
Tại Điều 6 Thông tư 45/2013/TT-BTC (được sửa đổi tại Thông tư 147/2016/TT-BTC) đã quy định về phân loại tài sản cố định của doanh nghiệp như sau:
Căn cứ vào mục đích sử dụng của tài sản cố định, doanh nghiệp tiến hành phân loại tài sản cố định theo các chỉ tiêu sau:
- Tài sản cố định dùng cho mục đích kinh doanh là những tài sản cố định do doanh nghiệp quản lý, sử dụng cho các mục đích kinh doanh của doanh nghiệp.
+ Đối với tài sản cố định hữu hình, doanh nghiệp phân loại như sau:
Loại 1: Nhà cửa, vật kiến trúc: là tài sản cố định của doanh nghiệp được hình thành sau quá trình thi công xây dựng như trụ sở làm việc, nhà kho, hàng rào, tháp nước, sân bãi, các công trình trang trí cho nhà cửa, đường xá, cầu cống, đường sắt, đường băng sân bay, cầu tầu, cầu cảng, ụ triền đà.
Loại 2: Máy móc, thiết bị: là toàn bộ các loại máy móc, thiết bị dùng trong hoạt động kinh doanh của doanh nghiệp như máy móc chuyên dùng, thiết bị công tác, giàn khoan trong lĩnh vực dầu khí, cần cẩu, dây chuyền công nghệ, những máy móc đơn lẻ.
Loại 3: Phương tiện vận tải, thiết bị truyền dẫn: là các loại phương tiện vận tải gồm phương tiện vận tải đường sắt, đường thủy, đường bộ, đường không, đường ống và các thiết bị truyền dẫn như hệ thống thông tin, hệ thống điện, đường ống nước, băng tải, ống dẫn khí.
Loại 4: Thiết bị, dụng cụ quản lý: là những thiết bị, dụng cụ dùng trong công tác quản lý hoạt động kinh doanh của doanh nghiệp như máy vi tính phục vụ quản lý, thiết bị điện tử, thiết bị, dụng cụ đo lường, kiểm tra chất lượng, máy hút ẩm, hút bụi, chống mối mọt.
Loại 5: Vườn cây lâu năm, súc vật làm việc và/hoặc cho sản phẩm: là các vườn cây lâu năm như vườn cà phê, vườn chè, vườn cao su, vườn cây ăn quả, thảm cỏ, thảm cây xanh...; súc vật làm việc và/hoặc cho sản phẩm như đàn voi, đàn ngựa, đàn trâu, đàn bò...
+ Tài sản cố định vô hình: quyền sử dụng đất theo quy định tại điểm đ khoản 2 Điều 4 Thông tư này, quyền phát hành, bằng sáng chế phát minh, tác phẩm văn học, nghệ thuật, khoa học, sản phẩm, kết quả của cuộc biểu diễn nghệ thuật, bản ghi âm, ghi hình, chương trình phát sóng, tín hiệu vệ tinh mang chương trình được mã hoá, kiểu dáng công nghiệp, thiết kế bố trí mạch tích hợp bán dẫn, bí mật kinh doanh, nhãn hiệu, tên thương mại và chỉ dẫn địa lý, giống cây trồng và vật liệu nhân giống.
- Tài sản cố định dùng cho mục đích phúc lợi, sự nghiệp, an ninh, quốc phòng là những tài sản cố định do doanh nghiệp quản lý sử dụng cho các mục đích phúc lợi, sự nghiệp, an ninh, quốc phòng trong doanh nghiệp. Các tài sản cố định này cũng được phân loại theo quy định tại điểm 1 nêu trên.
- Tài sản cố định bảo quản hộ, giữ hộ, cất giữ hộ là những tài sản cố định doanh nghiệp bảo quản hộ, giữ hộ cho đơn vị khác hoặc cất giữ hộ Nhà nước theo quy định của cơ quan Nhà nước có thẩm quyền.
- Tuỳ theo yêu cầu quản lý của từng doanh nghiệp, doanh nghiệp tự phân loại chi tiết hơn các tài sản cố định của doanh nghiệp trong từng nhóm cho phù hợp.

 788

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

