Tại Thông tư 99/2025/TT-BTC đã quy định mẫu bảng kê mua hàng mới nhất dùng trong chế độ kế toán doanh nghiệp là Mẫu số 06-VT.
 |
Mẫu số 06-VT |
Mẫu bảng kê mua hàng mới nhất là chứng từ kê khai mua vật tư, công cụ, dụng cụ, hàng hóa, dịch vụ trong trường hợp người bán thuộc diện không phải lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định làm căn cứ lập phiếu nhập kho, thanh toán và hạch toán chi phí vật tư, hàng hóa,... lập trong Bảng kê khai này không được khấu trừ thuế GTGT.
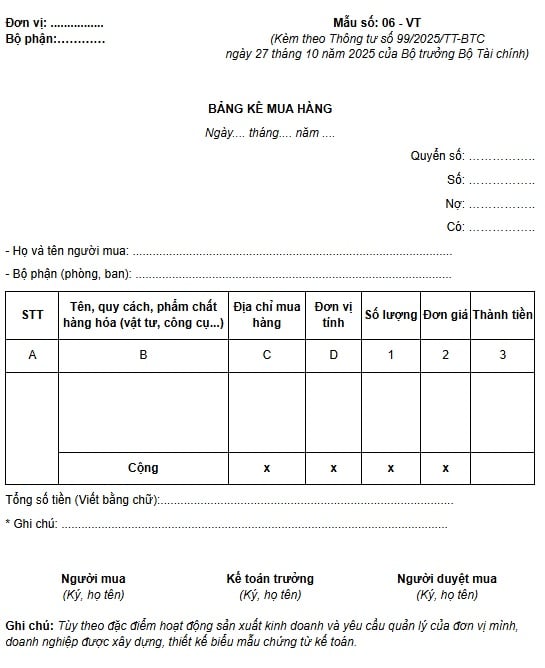
Mẫu bảng kê mua hàng mới nhất theo Thông tư 99 (Mẫu số 06-VT)
Các nội dung trong mẫu bảng kê mua hàng mới nhất theo Thông tư 99/2025/TT-BTC được ghi như sau:
- Góc bên trái của Bảng kê mua hàng ghi rõ tên đơn vị (hoặc đóng dấu đơn vị), bộ phận sử dụng Bảng kê mua hàng.
- Ghi rõ họ tên, địa chỉ hoặc nơi làm việc của người trực tiếp mua hàng.
- Cột A, B, C, D: Ghi số thứ tự, tên, quy cách, phẩm chất, địa chỉ mua hàng và đơn vị tính của từng thứ vật tư, công cụ, dụng cụ, hàng hóa.
- Cột 1: Ghi số lượng của mỗi loại vật tư, công cụ, dụng cụ, hàng hóa đã mua.
- Cột 2: Ghi đơn giá mua của từng thứ vật tư, công cụ, dụng cụ, hàng hóa đã mua.
- Cột 3: Ghi số tiền của từng thứ vật tư, công cụ, dụng cụ, hàng hóa dã mua (Cột 3 = Cột 1 x Cột 2).
- Dòng cộng ghi tổng số tiền đã mua các loại vật tư, công cụ, hàng hóa ghi trong Bảng.
- Các cột B, C, 1,2, 3 nếu còn thừa thì được gạch 1 đường chéo từ trên xuống.
- Bảng kê mua hàng do người mua lập 2 liên (đặt giấy than viết 1 lần).
- Sau khi lập xong, người mua ký và chuyển cho kế toán trưởng soát xét, ký vào Bảng kê mua hàng. Người đi mua phải chuyển “Bảng kê mua hàng” cho giám đốc hoặc người được ủy quyền duyệt và làm thủ tục nhập kho (nếu có) hoặc giao hàng cho người quản lý sử dụng.
- Liên 1 lưu, liên 2 chuyển cho kế toán làm thủ tục thanh toán và ghi sổ (Trường hợp bảng kê mua hàng được lập bằng bản cứng).
Tại Điều 18 Luật Kế toán 2015 quy định về lập và lưu trữ chứng từ kế toán, cụ thể như sau:
- Các nghiệp vụ kinh tế, tài chính phát sinh liên quan đến hoạt động của đơn vị kế toán phải lập chứng từ kế toán. Chứng từ kế toán chỉ được lập một lần cho mỗi nghiệp vụ kinh tế, tài chính.
- Chứng từ kế toán phải được lập rõ ràng, đầy đủ, kịp thời, chính xác theo nội dung quy định trên mẫu. Trong trường hợp chứng từ kế toán chưa có mẫu thì đơn vị kế toán được tự lập chứng từ kế toán nhưng phải bảo đảm đầy đủ các nội dung quy định tại Điều 16 của Luật này.
- Nội dung nghiệp vụ kinh tế, tài chính trên chứng từ kế toán không được viết tắt, không được tẩy xóa, sửa chữa; khi viết phải dùng bút mực, số và chữ viết phải liên tục, không ngắt quãng, chỗ trống phải gạch chéo. Chứng từ bị tẩy xóa, sửa chữa không có giá trị thanh toán và ghi sổ kế toán. Khi viết sai chứng từ kế toán thì phải hủy bỏ bằng cách gạch chéo vào chứng từ viết sai.
- Chứng từ kế toán phải được lập đủ số liên quy định. Trường hợp phải lập nhiều liên chứng từ kế toán cho một nghiệp vụ kinh tế, tài chính thì nội dung các liên phải giống nhau.
- Người lập, người duyệt và những người khác ký tên trên chứng từ kế toán phải chịu trách nhiệm về nội dung của chứng từ kế toán.
- Chứng từ kế toán được lập dưới dạng chứng từ điện tử phải tuân theo quy định tại Điều 17, khoản 1 và khoản 2 Điều này. Chứng từ điện tử được in ra giấy và lưu trữ theo quy định tại Điều 41 của Luật Kế toán 2015.
Trường hợp không in ra giấy mà thực hiện lưu trữ trên các phương tiện điện tử thì phải bảo đảm an toàn, bảo mật thông tin dữ liệu và phải bảo đảm tra cứu được trong thời hạn lưu trữ.

 257

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

