Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Theo Thông tư 89/2026/TT-BTC, Mẫu Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu lũy tiến từng phần mới nhất thực hiện theo Mẫu 05-1/BK-QTT-TNCN tại Phụ lục I kèm theo Thông tư này.
 |
Mẫu 05-1/BK-QTT-TNCN |
Ghi chú:
- Kỳ tính thuế tại chỉ tiêu [01| trong mọi trường hợp quyết toán thuế TNCN của tổ chức, cá nhân trả thu nhập là theo năm dương lịch.
- Tổ chức trả thu nhập khi quyết toán thuế TNCN không phải khai thông tin chi tiết vào Bảng kê này đối với các cá nhân sau đây: Cán bộ, công chức có hệ số lương quy định tại bảng lương ban hành kèm theo Quyết định số 128/QĐ/TW ngày 14/12/2004 của Ban bí thư Trung ương Đảng; bảng lương ban hành kèт theo Nghị quyết số 730/2004/NQ-UBTVQH11 ngày 30/9/2004 của Uỷ ban thường vụ Quốc hội; bậc 3 Bảng 1 chuyên gia cao cấp, mức 1 - 2 Bảng lương cấp bậc quân hàm theo Nghị định 204/2004/NĐ-CP ngày 14/12/2004 của Chính phủ.
- Tổ chức trả thu nhập kê khai thông tin cá nhân tại các phần tương ứng với từng nội dung phát sinh; nếu cá nhân đồng thời phát sinh nhiều nội dung thì tổ chức kê khai đầy đủ thông tin cá nhân tại các phần liên quan.
- Chỉ tiêu [57]: Thu nhập được miễn khác là các khoản thu nhập được miễn thuế thu nhập cá nhân theo quy định của pháp luật và các quy định khác do cơ quan nhà nước có thẩm quyền ban hành.
- Chỉ tiêu [60], [61]: Số thuế được miễn đối với nhân lực công nghiệp công nghệ số chất lượng cao; công nghệ cao được xác định theo quy định tại Điều 41 Điều 42 Nghị định 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ.
Lưu ý: Mẫu Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu lũy tiến từng phần mới nhất (Mẫu 05-1/BK-QTT-TNCN) theo Thông tư 89/2026/TT-BTC áp dụng từ ngày 01/7/2026.
Đối với các hồ sơ khai thuế có kỳ tính thuế trước ngày 01 tháng 7 năm 2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư này có hiệu lực. Các quyết định, thông báo của cơ quan thuế đã ban hành trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục được thực hiện theo nội dung đã ban hành cho đến khi hết thời hạn thực hiện hoặc hết hiệu lực.
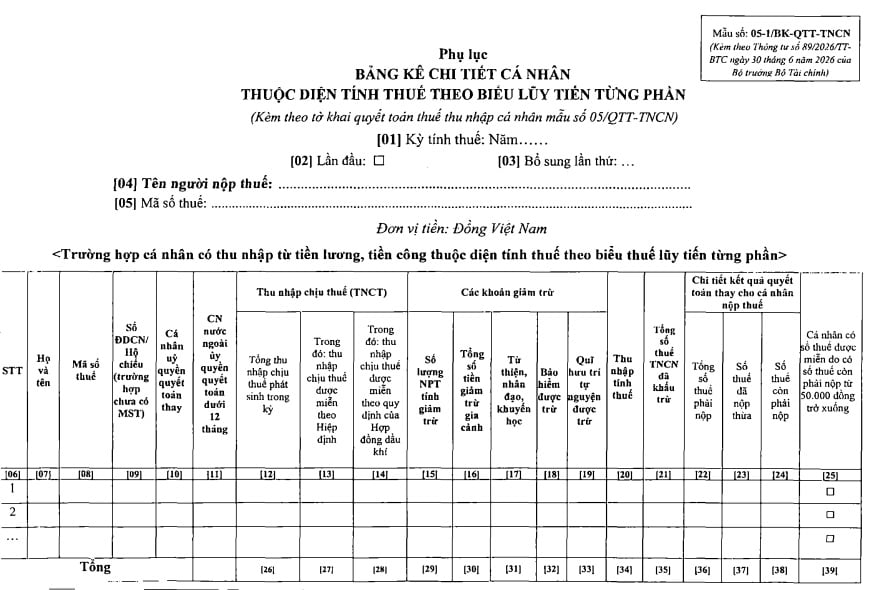
Mẫu Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu lũy tiến từng phần theo Thông tư 89 mới nhất là mẫu nào?
Tại Điều 9 Luật Thuế thu nhập cá nhân 2025 quy định về biểu thuế luỹ tiến từng phần như sau:
[1] Biểu thuế luỹ tiến từng phần áp dụng đối với thu nhập tính thuế quy định tại khoản 2 Điều 8 Luật Thuế thu nhập cá nhân 2025.
Điều 8. Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công
...
2. Thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại khoản 2 Điều 3 của Luật này mà người nộp thuế nhận được trong kỳ tính thuế, trừ (-) đi các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ không vượt quá mức do Chính phủ quy định và các khoản giảm trừ quy định tại Điều 10 và Điều 11 của Luật này.
[2] Biểu thuế luỹ tiến từng phần được quy định như sau:
|
Bậc thuế |
Phần thu nhập tính thuế/năm (triệu đồng) |
Phần thu nhập tính thuế/tháng (triệu đồng) |
Thuế suất (%) |
|
1 |
Đến 120 |
Đến 10 |
5 |
|
2 |
Trên 120 đến 360 |
Trên 10 đến 30 |
10 |
|
3 |
Trên 360 đến 720 |
Trên 30 đến 60 |
20 |
|
4 |
Trên 720 đến 1.200 |
Trên 60 đến 100 |
30 |
|
5 |
Trên 1.200 |
Trên 100 |
35 |

 273

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết





 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

