Mẫu 01/BK-KTHTKD Phụ lục Bảng kê chi tiết hộ kinh doanh là mẫu nào?
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
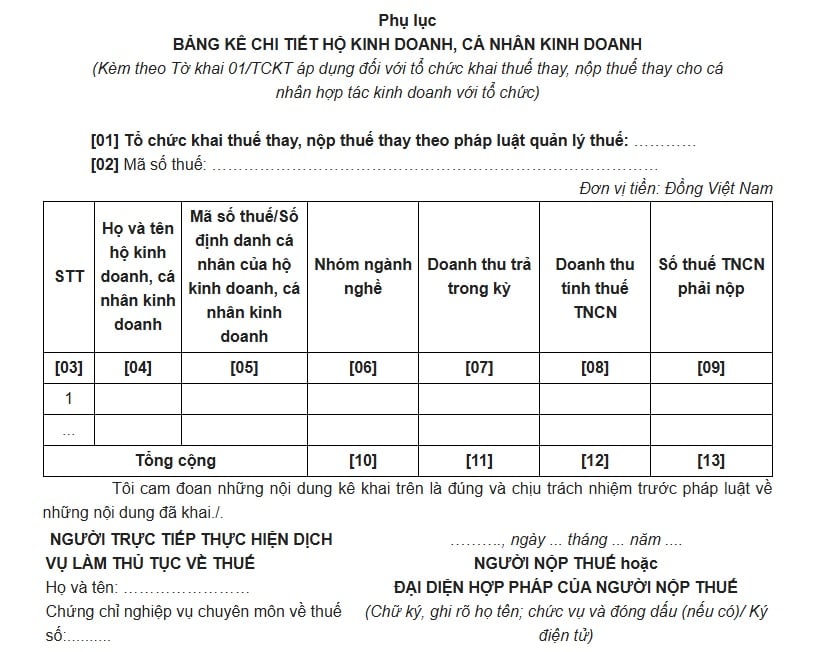
Cụ thể, Mẫu 01/BK-KTHTKD Phụ lục Bảng kê chi tiết hộ kinh doanh, cá nhân kinh doanh thực hiện theo mẫu mới tại Phụ lục I kèm theo Thông tư 89/2026/TT-BTC.
 |
Mẫu 01/BK-KTHTKD |
Ghi chú:
- Chỉ tiêu [06]: (1) Phân phối, cung cấp hàng hóa, (2) Dịch vụ, xây dựng không bao thầu nguyên vật liệu, (3) Hoạt động cho thuê tài sản trừ bất động sản, (4) Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu, (5) Hoạt động cung cấp sản phẩm nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số, (6) Hoạt động kinh doanh khác
- Chỉ tiêu [08]: Doanh thu tính thuế là phần doanh thu tổ chức trả trong năm cho cá nhân vượt trên mức 1 tỷ đồng.
Mẫu 01/BK-KTHTKD Phụ lục Bảng kê chi tiết hộ kinh doanh được kèm theo Tờ khai 01/TCKT áp dụng đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân hợp tác kinh doanh với tổ chức.
Tại khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP (sửa đổi tại Nghị định 141/2026/NĐ-CP) quy định thời hạn nộp hồ sơ khai thuế, nộp thuế của hộ kinh doanh như sau:
- Trường hợp khai thuế theo quý thì thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo;
- Trường hợp khai thuế theo tháng thì thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế trừ trường hợp khai thuế theo quy định tại khoản 1 Điều 18 Nghị định này;
Điều 8. Nguyên tắc khai thuế, tính thuế và sử dụng hóa đơn
1. Khai thuế, tính thuế giá trị gia tăng, thuế thu nhập cá nhân
a) Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định có mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 01 tỷ đồng trở xuống thì hộ kinh doanh, cá nhân kinh doanh thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo.
Trường hợp hộ kinh doanh, cá nhân kinh doanh phát sinh doanh thu thực tế trên 01 tỷ đồng trong năm thì thực hiện khai thuế, nộp thuế kể từ quý phát sinh doanh thu trên 01 tỷ đồng. Số thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp xác định theo quy định tại Điều 3, Điều 4 Nghị định này;
b) Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định có mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ trên 01 tỷ đồng bao gồm cả doanh thu đã được tổ chức, cá nhân khấu trừ, khai thay, nộp thay thì tính thuế giá trị gia tăng, thuế thu nhập cá nhân theo quy định tại Điều 3, Điều 4 Nghị định này. Việc kê khai, nộp thuế thực hiện theo quy định tại Điều 10 Nghị định này.
Trường hợp hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, Hệ thống thông tin quản lý thuế tự động tạo lập tờ khai thuế để hỗ trợ hộ kinh doanh, cá nhân kinh doanh trong việc khai thuế, tính thuế giá trị gia tăng, thuế thu nhập cá nhân trên cơ sở dữ liệu hóa đơn điện tử, cơ sở dữ liệu quản lý thuế và các nguồn cơ sở dữ liệu khác mà cơ quan thuế có được từ cơ quan nhà nước khác, tổ chức, cá nhân cung cấp. Việc hỗ trợ của cơ quan thuế không thay thế trách nhiệm khai thuế và xác định số thuế phải nộp của hộ kinh doanh, cá nhân kinh doanh. Hộ kinh doanh, cá nhân kinh doanh chịu trách nhiệm trước pháp luật về tính trung thực, chính xác của hồ sơ khai thuế.
- Trường hợp khai quyết toán thuế thu nhập cá nhân theo năm thì thời hạn nộp hồ sơ khai thuế chậm nhất là ngày 31 tháng 3 của năm dương lịch tiếp theo;
- Trường hợp cá nhân trực tiếp khai thuế đối với hoạt động cho thuê bất động sản thì cá nhân được lựa chọn khai thuế hai lần trong năm tính thuế hoặc khai thuế một lần theo năm tính thuế. Trường hợp khai thuế hai lần trong năm tính thuế, thời hạn nộp hồ sơ khai thuế lần thứ nhất chậm nhất là ngày 31 tháng 7 của năm tính thuế và lần thứ hai chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo năm tính thuế. Trường hợp khai thuế một lần theo năm tính thuế, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo năm tính thuế;
- Trường hợp tổ chức thuê bất động sản của cá nhân mà trong hợp đồng thuê bất động sản có thỏa thuận bên đi thuê là người khai thuế thay, nộp thuế thay thì tổ chức thực hiện khai thuế thay, nộp thuế thay cho cá nhân. Thời hạn nộp hồ sơ khai thuế xác định theo kỳ thanh toán tiền thuê bất động sản.
Trường hợp cá nhân cho cá nhân thuê bất động sản thì cá nhân cho thuê bất động sản phải trực tiếp khai thuế;
- Thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Trường hợp khai bổ sung hồ sơ khai thuế, thời hạn nộp thuế là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.

 109

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

