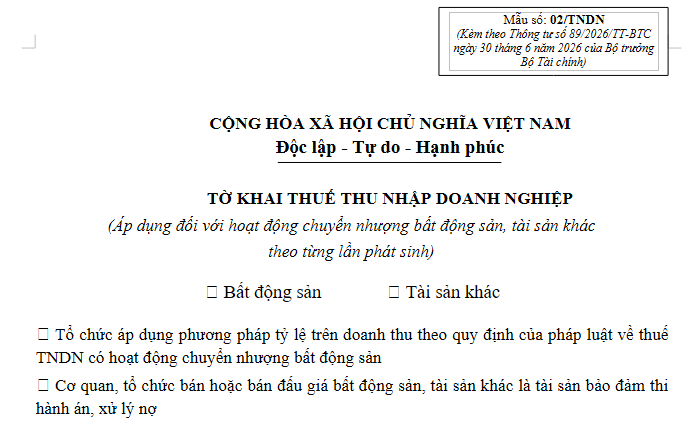
Tải về Mẫu số 02/TNDN tờ khai thuế TNDN theo Thông tư 89/2026/TT-BTC (Hình từ mẫu)
Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC ngày 30/6/2026 quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Mẫu 02/TNDN tại Phụ lục ban hành kèm theo Thông tư 89/2026/TT-BTC là mẫu tờ khai thuế TNDN (Áp dụng đối với hoạt động chuyển nhượng bất động sản, tài sản khác theo từng lần phát sinh):
 |
Mẫu 02/TNDN |
Ghi chú:
- TNDN: Thu nhập doanh nghiệp
- Người nộp thuế TNDN áp dụng theo phương pháp tỷ lệ trên doanh thu nộp tờ khai tại CQT nơi phát sinh hoạt động chuyển nhượng BĐS.
- Cơ quan, tổ chức bán, bán đấu giá tài sản bảo đảm là bất động sản nộp tờ khai tại CQT nơi phát sinh hoạt động chuyển nhượng bất động sản.
- Cơ quan, tổ chức bán, bán đấu giá tài sản bảo đảm là tài sản khác không phải là bất động sản nộp tờ khai tại CQT quản lý trực tiếp cơ quan, tổ chức bán, bán đấu giá tài sản.
Căn cứ Điều 15 Nghị định 320/2025/ND-CP quy định thu nhập tính thuế TNDN từ hoạt động chuyển nhượng bất động sản bao gồm:
- Thu nhập từ chuyển nhượng quyền sử dụng đất, chuyển nhượng quyền thuê đất (bao gồm cả chuyển nhượng dự án gắn với chuyển nhượng quyền sử dụng đất, quyền thuê đất theo quy định của pháp luật).
- Thu nhập từ hoạt động cho thuê, cho thuê lại quyền sử dụng đất của doanh nghiệp kinh doanh bất động sản theo quy định của pháp luật về đất đai không phân biệt có hay không có kết cấu hạ tầng, công trình kiến trúc gắn liền với đất.
Thu nhập từ hoạt động cho thuê, cho thuê lại quyền sử dụng đất quy định tại khoản này không bao gồm trường hợp doanh nghiệp có hoạt động cho thuê nhà, cơ sở hạ tầng, công trình kiến trúc trên đất nhưng không có quyền cho thuê, cho thuê lại quyền sử dụng đất theo quy định của pháp luật về đất đai.
- Thu nhập từ chuyển nhượng nhà, công trình xây dựng gắn liền với đất, kể cả các tài sản gắn liền với nhà, công trình xây dựng đó nếu không tách riêng giá trị tài sản khi chuyển nhượng không phân biệt có hay không có chuyển nhượng quyền sử dụng đất, chuyển nhượng quyền thuê đất.
- Thu nhập từ chuyển nhượng các tài sản gắn liền với đất.
- Thu nhập từ chuyển nhượng quyền sở hữu nhà ở, cơ sở hạ tầng, công trình kiến trúc trên đất.
- Thu nhập từ chuyển nhượng, cho thuê bất động sản của Quỹ đầu tư bất động sản theo quy định của pháp luật.
Công ty quản lý Quỹ đầu tư chứng khoán kê khai và nộp thuế đối với thu nhập từ chuyển nhượng, cho thuê bất động sản quy định tại khoản này.
Thuế suất thuế TNDN đối với hoạt động chuyển nhượng bất động sản là 20% được quy định tại Điều 16 Nghị định 320/2025/NĐ-CP như sau:
Điều 16. Căn cứ tính thuế
1. Căn cứ tính thuế thu nhập từ chuyển nhượng bất động sản là thu nhập tính thuế và thuế suất.
2. Thu nhập tính thuế được xác định bằng thu nhập chịu thuế từ chuyển nhượng bất động sản trừ đi các khoản lỗ của hoạt động chuyển nhượng bất động sản được chuyển lỗ theo quy định (nếu có).
3. Thu nhập chịu thuế từ chuyển nhượng bất động sản được xác định bằng doanh thu từ hoạt động chuyển nhượng bất động sản trừ đi chi phí được trừ từ hoạt động chuyển nhượng bất động sản (bao gồm: Giá vốn của bất động sản và các khoản chi phí được trừ liên quan đến hoạt động chuyển nhượng bất động sản) quy định tại Điều 17 của Nghị định này.
4. Thuế suất thuế thu nhập doanh nghiệp đối với hoạt động chuyển nhượng bất động sản là 20%.
5. Số thuế thu nhập doanh nghiệp trong kỳ tính thuế đối với hoạt động chuyển nhượng bất động sản bằng thu nhập tính thuế từ hoạt động chuyển nhượng bất động sản nhân với thuế suất 20%.
…

 314

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết






 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

