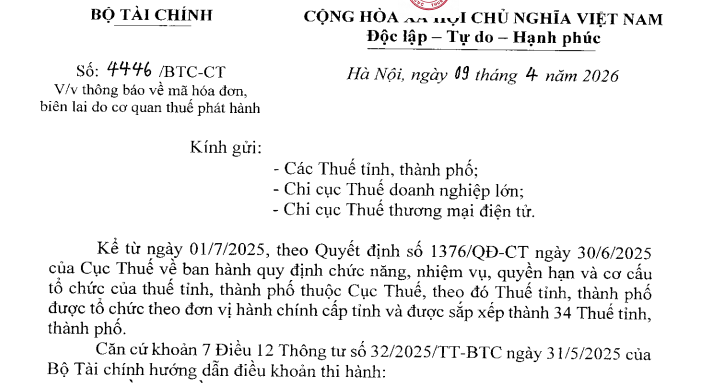
Công văn 4446/BTC-CT thông báo mã hóa đơn biên lai do cơ quan thuế phát hành (Hình từ văn bản)
Ngày 09/4/2026, Bộ Tài chính ban hành Công văn 4446/BTC-CT về việc thông báo mã hóa đơn, biên lai do cơ quan thuế phát hành.
 |
Công văn 4446/BTC-CT |
Công văn nêu rõ: Kể từ ngày 01/7/2025, theo Quyết định 1376/QĐ-CT ngày 30/6/2025 của Cục Thuế về ban hành quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của thuế tỉnh, thành phố thuộc Cục Thuế, theo đó Thuế tỉnh, thành phố được tổ chức theo đơn vị hành chính cấp tỉnh và được sắp xếp thành 34 Thuế tỉnh, thành phố. Căn cứ khoản 7 Điều 12 Thông tư 32/2025/TT-BTC ngày 31/5/2025 của Bộ Tài chính hướng dẫn điều khoản thi hành:
"Điều 12. Điều khoản thi hành
7. Thông tư này gồm 04 Phụ lục: Phụ lục I áp dụng đối với hóa đơn, biên lai đặt in, tự in (Đối với Phụ lục I.A – Mã hóa đơn, biên lai của Chi cục Thuế phát hành: Trường hợp có thay đổi do sắp xếp lại địa giới hành chính cấp tỉnh dẫn đến thay đổi tên gọi, số lượng Chi cục Thuế thì Bộ Tài chính có văn bản thông báo về mã hóa đơn, biên lai do cơ quan thuế phát hành); Phụ lục II hướng dẫn mẫu kỷ hiệu trên chứng từ khấu trừ thuế thu nhập cá nhân điện tử và mẫu ký hiệu biên lai điện tử; Phụ lục III hướng dẫn mẫu hiển thị một số loại hóa đơn/ biên lai để các tổ chức, doanh nghiệp tham khảo trong quá trình thực hiện; Phụ lục IV hướng dẫn của cơ quan thuế về thông báo về việc tiếp tục sử dụng hóa đơn điện tử và thông báo về việc sử dụng hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh."
Căn cứ quy định trên, Bộ Tài chính thông báo về mã hóa đơn, biên lai do cơ quan thuế phát hành (tại Phụ lục I.A kèm theo công văn này) để phù hợp với tổ chức bộ máy chính quyền địa phương hai cấp.
- Tổ chức, hộ kinh doanh, cá nhân kinh doanh phải lập hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ để giao cho người mua theo định dạng chuẩn dữ liệu và phải ghi đầy đủ nội dung theo quy định của pháp luật về thuế và pháp luật về kế toán, bảo đảm phản ánh đầy đủ, trung thực nội dung nghiệp vụ kinh tế phát sinh và chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập, trừ trường hợp không phải sử dụng hóa đơn điện tử theo quy định của Chính phủ;
- Việc đăng ký, quản lý, sử dụng hóa đơn điện tử phải tuân thủ quy định của pháp luật về giao dịch điện tử, pháp luật về kế toán và pháp luật về thuế;
- Thời điểm lập hóa đơn điện tử thực hiện theo quy định của Chính phủ;
- Người nộp thuế có trách nhiệm triển khai hệ thống hạ tầng kỹ thuật đáp ứng yêu cầu kết nối, lưu trữ, bảo mật và truy xuất hóa đơn điện tử theo đúng định dạng chuẩn và quy định của pháp luật;
- Dữ liệu hóa đơn điện tử được quản lý tập trung, thống nhất để xây dựng cơ sở dữ liệu về hóa đơn; được kết nối, chia sẻ với các cơ quan, tổ chức có liên quan nhằm phục vụ công tác quản lý nhà nước và bảo vệ quyền lợi người mua.
Cơ quan thuế có trách nhiệm tổ chức, xây dựng, quản lý và vận hành hệ thống dữ liệu hóa đơn điện tử. Căn cứ kết quả phân tích rủi ro, cơ quan thuế áp dụng các biện pháp quản lý phù hợp, bao gồm cả việc ngừng, tạm ngừng sử dụng hóa đơn điện tử đối với các trường hợp có rủi ro cao về thuế và hóa đơn;
- Tổ chức cung cấp dịch vụ hóa đơn điện tử có trách nhiệm xây dựng cơ chế kiểm tra, phát hiện, cảnh báo trong sử dụng hóa đơn điện tử và cung cấp thông tin cho cơ quan thuế;
- Người mua có quyền và trách nhiệm yêu cầu người bán cung cấp hóa đơn điện tử khi mua hàng hóa, dịch vụ; được hưởng các biện pháp khuyến khích theo quy định của pháp luật.
(Khoản 5 Điều 26 Luật Quản lý thuế 2025)

 202

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

