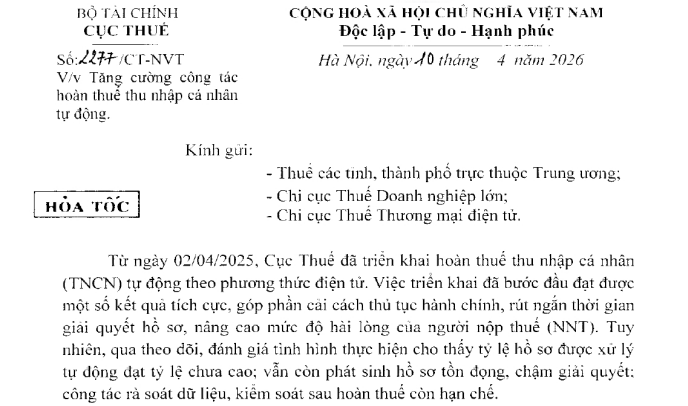
Công văn 2277/CT-NVT tăng cường công tác hoàn thuế TNCN tự động (Hình từ văn bản)
Ngày 10/4/2026, Cục Thuế vừa ban hành Công văn 2277/CT-NVT về việc tăng cường công tác hoàn thuế thu nhập cá nhân tự động.
 |
Công văn 2277/CT-NVT |
Theo đó, Cục Thuế đề nghị Thủ trưởng Thuế các tỉnh/thành phố, Chi cục Thuế Doanh nghiệp lớn, Chi cục Thuế Thương mại điện tử, tập trung triển khai thực hiện một số nội dung sau:
(1) Về tổ chức triển khai thực hiện
Thủ trưởng CQT tập trung chỉ đạo các nội dung sau đây:
- Quán triệt, phổ biến đến toàn thể công chức, bộ phận chức năng liên quan về quy trình hoàn thuế TNCN tự động sau khi hệ thống được năng cấp; bảo đảm công chức được phân công xử lý, giải quyết hồ sơ hoàn thuế TNCN nắm rõ nghiệp vụ, các nội dung nâng cấp để khai thác, thao tác trên hệ thống, hạn chế tối đa sai sót trong quá trình xử lý.
- Căn cứ tình hình tiếp nhận hồ sơ hoàn thuế để chỉ đạo, phân công nhiệm vụ cụ thể đến từng bộ phận chức năng, từng cá nhân phối hợp tham gia, hỗ trợ nhằm xử lý hồ sơ hoàn cho NNT được nhanh chóng, kịp thời (đặc biệt tập trung vào các tháng thuộc Quý 2/2026 là thời gian hồ sơ hoàn thuế do NNT gửi tới cơ quan thuế tập trung cao điểm vào tháng 4, tháng 5, tháng 6).
- Thường xuyên theo dõi, kiểm tra, đôn đốc tiến độ xử lý trên hệ thống, kịp thời xử lý dứt điểm các hồ sơ lên đọng, không để kéo dài thời gian giải quyết, gây bức xúc cho người nộp thuế. Riêng đối với tờ khai quyết toán thuế kèm theo hồ sơ giảm thuế do thiên tai, hoả hoạn, tai nạn, bệnh hiểm nghèo có để nghị hoàn thuế: Đề nghị cơ quan thuế xử lý giảm thuế theo quy định và cập nhật kịp thời Quyết định giảm thuế vào hệ thống ứng dụng quản lý thuế tập trung TMS, đồng thời hướng dẫn người nộp thuế kê khai điều chỉnh để hồ sơ hoàn thuế được xử lý tự động.
- Rà soát doanh nghiệp, tổ chức chi trả thu nhập còn nợ thuế TNCN và công khai thông tin theo quy định của Luật Quản lý thuế (ngày 25/03/2026, Cục Thuế đã có công văn số 1790/CT-NVT gửi Thuế tỉnh/thành phố, Chi cục Thuế Doanh nghiệp lớn, Chi cục Thuế Thương mại điện tử về việc rà soát nợ thuế TNCN từ tiền lương, tiền công của tổ chức chi trả thu nhập. Theo đó, Cục Thuế đã gửi danh sách chi tiết từng tổ chức chi trả thu nhập nợ thuế TNCN qua địa chỉ thư điện tử ngành Thuế đến đầu mối của Thuế tỉnh/thành phố phụ trách quản lý nợ đề công khai thông tin. Cục Thuế đề nghị Thuế các tỉnh, thành phố, Chi cục Thuế DNI, Chi cục Thuế TMĐT rà soát, báo cáo xác nhận tình hình nợ thuế thu nhập cá nhân từ tiền lương, tiền công Tiểu mục 1001 của các tổ chức chi trả thu nhập gửi về Cục Thuế).
(2) Tăng cường tuyên truyền hỗ trợ người nộp thuế
- Cơ quan thuế đẩy mạnh tăng cường tuyên truyền hỗ trợ, hướng dẫn người nộp thuế cài đặt eTax Mobile hoặc Hệ thống Thông tin giải quyết thủ tục hành chính Cục Thuế: https://dichvucong.gdt.gov.vn/tthe homelogin: để khai quyết toán thuế và đề nghị hoàn thuế TNCN tự động qua các hình thức như dâng tai Video, Infographic trên trên website của cơ qua quan thuế, fanpage Facebook, Tiktok, Zalo, Youtube.... Phối hợp với cơ quan báo chí, truyền hình để NNT được tiếp cận thông tin, cập nhật chính sách thuế mới.
- Qua rà soát trong năm 2025, trên toàn quốc vẫn còn 6.415 hồ sơ đề nghị hoàn thuế do NNT nộp theo hình thức: "trực tiếp tại CQT" và "nộp qua Bưu điện” (trong đó hồ sơ nộp trực tiếp tại CQT chiếm tỷ lệ 99% trên tổng 6.415 hồ sơ). Vì vậy, cơ quan thuế cần tuyên truyền khi NNT nộp hồ sơ quyết toán thuế có đề nghị hoàn thuế nộp trực tiếp tại CQT thì hướng dẫn NNT có thể thực hiện nộp qua eTax Mobile hoặc Hệ thống Thông tin giải quyết thủ tục hành chính của Cục Thuế để tỷ lệ nộp hồ sơ điện tử được tăng lên và hồ sơ hoàn thuế của NNT được xử lý tự động, nhận tiền hoàn thuế nhanh chóng.
- Ngày 26/03/2026, Cục Thuế đã có Thư ngỏ và thông báo đến toàn bộ Doanh nghiệp, tổ chức chi trả thu nhập về việc kê khai, nộp thuế thu nhập cá nhân đã khấu trừ của người lao động (qua tài khoản thuế điện tử và Email của tổ chức trả thu nhập đã đăng ký với COT). Cục Thuế đã đề nghị Doanh nghiệp, tổ chức: i) Rà soát đầy đủ tình hình khấu trừ, kê khai và nộp thuế TNCN tại đơn vị khẩn trương nộp vào ngân sách nhà nước toàn bộ số thuế TNCN đã khấu trừ của người lao động nhưng chưa nộp theo đúng quy định, ii) Chủ động phối hợp, hỗ trợ người lao động trong quá trình quyết toán thuế, hoàn thuế kịp thời xử lý hoặc phản hồi các nội dung liên quan đến số thuế đã khấu trừ, đã kê khai, đã nộp, tránh ảnh hưởng đến quyền lợi hợp pháp của cá nhân; iii) Trường hợp có khó khăn, vướng mắc trong quá trình thực hiện, đề nghị liên hệ ngay với cơ quan thuế quản lý trực tiếp để được hướng dẫn, hỗ trợ và xử lý kịp thời.
Vì vậy, đề nghị Thuế các tỉnh thành phố. Chi cục Thuế Doanh nghiệp lớn, Chi cục Thuế Thương mại điện tử, tăng cường tuyên truyền phối hợp với các tổ chức chi trả thu nhập trong việc cung cấp dữ liệu khấu trừ thuế, chứng từ nộp thuế thay cho cả nhân, người lao động đầy đủ, kịp thời, đúng quy định.
Xem chi tiết nội dung tại Công văn 2277/CT-NVT ngày 10/4/2026.

 455

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

