Hướng dẫn thời gian nộp phí bảo hiểm tiền gửi từ ngày 1/5/2026 (Hình từ internet)
Ngày 31/3/2026, Ngân hàng nhà nước Việt Nam ban hành Thông tư 04/2026/TT-NHNN hướng dẫn một số nội dung về hoạt động bảo hiểm tiền gửi.
Theo Điều 3 Thông tư 04/2026/TT-NHNN thời hạn nộp phí bảo hiểm tiền gửi được quy định như sau:
- Phí bảo hiểm tiền gửi được tính và nộp định kỳ hằng quý trong năm tài chính. Tổ chức tham gia bảo hiểm tiền gửi phải tính và nộp phí bảo hiểm tiền gửi cho Bảo hiểm tiền gửi Việt Nam chậm nhất vào ngày 20 của tháng đầu tiên quý thu phí. Trường hợp ngày cuối cùng của thời hạn nộp phí trùng vào ngày lễ, tết, ngày nghỉ cuối tuần thì tổ chức tham gia bảo hiểm tiền gửi được nộp vào ngày làm việc tiếp theo ngay sau ngày nghỉ lễ, tết, ngày nghỉ cuối tuần đó.
- Trong thời hạn 15 ngày kể từ ngày hết hạn nộp phí bảo hiểm tiền gửi quy định tại khoản nêu trên, Bảo hiểm tiền gửi Việt Nam có trách nhiệm thông báo bằng văn bản về việc tính và nộp phí bảo hiểm tiền gửi cho tổ chức tham gia bảo hiểm tiền gửi, trong đó nêu rõ nội dung truy thu hoặc thoái thu (nếu có). Tổ chức tham gia bảo hiểm tiền gửi có trách nhiệm nộp số phí còn thiếu, Bảo hiểm tiền gửi Việt Nam có trách nhiệm trả lại số phí nộp thừa (nếu có) trong thời hạn tối đa 15 ngày kể từ ngày có thông báo.
- Trường hợp phát hiện sự thiếu chính xác trong việc tính và nộp phí bảo hiểm tiền gửi, Bảo hiểm tiền gửi Việt Nam thực hiện theo quy định tại khoản 2 Điều 20 Luật Bảo hiểm tiền gửi.
Tại Điều 4 Thông tư 04/2026/TT-NHNN quy định tính phí bảo hiểm tiền gửi như sau:
(1) Phí bảo hiểm tiền gửi được tính trên số dư tiền gửi bình quân của các loại tiền gửi được bảo hiểm tại tổ chức tham gia bảo hiểm tiền gửi theo mức sau đây:
- 0,15%/năm, trừ trường hợp quy định tại điểm b, c khoản này;
- 0,1%/năm đối với quỹ tín dụng nhân dân;
- Mức phí khác theo quyết định của Thống đốc Ngân hàng Nhà nước tại khoản (11).
(2) Cơ sở tính phí bảo hiểm tiền gửi của quý thu phí là toàn bộ số dư tiền gửi bình quân của các loại tiền gửi được bảo hiểm tại tổ chức tham gia bảo hiểm tiền gửi của quý trước liền kề quý thu phí.
(3) Số phí bảo hiểm tiền gửi phải nộp của quý thu phí được tính bằng công thức sau:
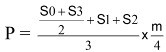
Trong đó:
- P: là số phí bảo hiểm tiền gửi phải nộp của quý thu phí.
- S0: là số dư tiền gửi được bảo hiểm đầu tháng thứ nhất của quý trước liền kề quý thu phí.
- S1, S2, S3: là số dư tiền gửi được bảo hiểm cuối các tháng thứ nhất, tháng thứ hai, tháng thứ ba của quý trước liền kề quý thu phí.
- m: là mức phí bảo hiểm tiền gửi phải nộp theo khoản 1 Điều này.
(4) Trường hợp tổ chức tham gia bảo hiểm tiền gửi tính và nộp phí cho quý thu phí đầu tiên tham gia bảo hiểm tiền gửi áp dụng theo công thức sau:
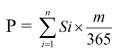
Trong đó:
- P: là số phí bảo hiểm tiền gửi phải nộp của quý thu phí đầu tiên.
- Si: là số dư tiền gửi được bảo hiểm ngày thứ i (i =1 → n; S1 là số dư tiền gửi được bảo hiểm cuối ngày đầu tiên nhận tiền gửi; Sn là số dư tiền gửi được bảo hiểm cuối quý trước liền kề quý thu phí đầu tiên).
- m: là mức phí bảo hiểm tiền gửi phải nộp theo khoản 1 Điều này.
(5) Trường hợp có quyết định đặt vào kiểm soát đặc biệt, số phí bảo hiểm tiền gửi phải nộp được tính bằng công thức quy định tại khoản (4); trong đó Si là số dư tiền gửi được bảo hiểm ngày thứ i (i = 1 → n); S1 là số dư tiền gửi được bảo hiểm cuối ngày đầu tiên của quý mà quyết định đặt vào kiểm soát đặc biệt có hiệu lực; Sn là số dư tiền gửi được bảo hiểm cuối ngày cuối cùng trước ngày quyết định đặt vào kiểm soát đặc biệt có hiệu lực.
(6) Trường hợp có quyết định chấm dứt kiểm soát đặc biệt để trở lại hoạt động bình thường, số phí bảo hiểm tiền gửi phải nộp được tính bằng công thức theo quy định tại khoản (4); trong đó Si là số dư tiền gửi được bảo hiểm ngày thứ i (i = 1 → n); S1 là số dư tiền gửi được bảo hiểm cuối ngày liền kề sau ngày quyết định chấm dứt kiểm soát đặc biệt có hiệu lực; Sn là số dư tiền gửi được bảo hiểm cuối ngày cuối cùng của quý mà quyết định chấm dứt kiểm soát đặc biệt có hiệu lực.
(7) Tổ chức tham gia bảo hiểm tiền gửi sau sáp nhập, hợp nhất áp dụng công thức tính phí bảo hiểm tiền gửi quy định tại khoản (3), trong đó S0 là tổng số dư tiền gửi được bảo hiểm đầu tháng thứ nhất của quý trước liền kề quý thu phí của các tổ chức tham gia bảo hiểm tiền gửi tham gia sáp nhập, hợp nhất; S1, S2, S3 là tổng số dư tiền gửi được bảo hiểm cuối các tháng thứ nhất, tháng thứ hai, tháng thứ ba của quý trước liền kề quý thu phí của các tổ chức tham gia bảo hiểm tiền gửi tham gia sáp nhập, hợp nhất, tổ chức tham gia bảo hiểm tiền gửi sau sáp nhập, hợp nhất.
(8) Trường hợp tổ chức tham gia bảo hiểm tiền gửi chấm dứt kiểm soát đặc biệt và thực hiện sáp nhập, hợp nhất trong cùng quý thì tổ chức tham gia bảo hiểm tiền gửi sau sáp nhập, hợp nhất áp dụng công thức tính phí P = P1 + P2 + P3.
Trong đó:
- P1 được tính bằng công thức quy định tại khoản (4); trong đó S1 là số dư tiền gửi được bảo hiểm tại cuối ngày liền kề sau ngày quyết định chấm dứt kiểm soát đặc biệt có hiệu lực của tổ chức tham gia bảo hiểm tiền gửi được đặt vào kiểm soát đặc biệt; Sn là số dư tiền gửi được bảo hiểm tại cuối ngày liền kề trước ngày quyết định sáp nhập, hợp nhất có hiệu lực của tổ chức tham gia bảo hiểm tiền gửi được đặt vào kiểm soát đặc biệt.
- P2 được tính bằng công thức quy định tại khoản (4); trong đó S1 là số dư tiền gửi được bảo hiểm cuối ngày đầu tiên của quý trước liền kề quý thu phí của tổ chức tham gia bảo hiểm tiền gửi không được đặt vào kiểm soát đặc biệt tham gia sáp nhập, hợp nhất; Sn là số dư tiền gửi được bảo hiểm cuối ngày liền kề trước ngày quyết định sáp nhập, hợp nhất có hiệu lực của tổ chức tham gia bảo hiểm tiền gửi không được đặt vào kiểm soát đặc biệt tham gia sáp nhập, hợp nhất.
- P3 được tính bằng công thức quy định tại khoản (4); trong đó S1 là số dư tiền gửi được bảo hiểm cuối ngày quyết định sáp nhập, hợp nhất có hiệu lực của tổ chức tham gia bảo hiểm tiền gửi sau sáp nhập, hợp nhất; Sn là số dư tiền gửi được bảo hiểm cuối quý trước liền kề quý thu phí của tổ chức tham gia bảo hiểm tiền gửi sau sáp nhập, hợp nhất.
(9) Trường hợp tổ chức tham gia bảo hiểm tiền gửi hình thành sau tách áp dụng công thức tính phí bảo hiểm tiền gửi quy định tại khoản (4); trong đó, S1 là số dư tiền gửi được bảo hiểm cuối ngày khai trương hoạt động, Sn là số dư tiền gửi được bảo hiểm cuối quý trước liền kề quý thực hiện nộp phí lần đầu tiên.
(10) Trường hợp tổ chức tham gia bảo hiểm tiền gửi hình thành sau chia, phí bảo hiểm tiền gửi được tính theo công thức P = P1 x T + P2. Trong đó:
- P1 được tính bằng công thức quy định tại khoản (4); trong đó S1 là số dư tiền gửi được bảo hiểm cuối ngày đầu tiên của quý trước liền kề quý thu phí của tổ chức tham gia bảo hiểm tiền gửi trước chia; Sn là số dư tiền gửi được bảo hiểm cuối ngày liền kề trước ngày tổ chức tham gia bảo hiểm tiền gửi hình thành sau khi chia khai trương hoạt động của tổ chức tham gia bảo hiểm tiền gửi trước chia.
- T là tỷ lệ giữa số dư tiền gửi được bảo hiểm của tổ chức tham gia bảo hiểm tiền gửi hình thành sau chia trên số dư tiền gửi được bảo hiểm của tổ chức tham gia bảo hiểm tiền gửi trước chia tại thời điểm chia.
- P2 được tính bằng công thức quy định tại khoản (4); trong đó S1 là số dư tiền gửi được bảo hiểm cuối ngày khai trương hoạt động của tổ chức tham gia bảo hiểm tiền gửi hình thành sau khi chia; Sn là số dư tiền gửi được bảo hiểm cuối quý trước liền kề quý thu phí của tổ chức tham gia bảo hiểm tiền gửi hình thành sau khi chia.
(11) Trường hợp Bảo hiểm tiền gửi Việt Nam vay đặc biệt từ Ngân hàng Nhà nước để chi trả tiền gửi, Thống đốc Ngân hàng Nhà nước xem xét, quyết định việc tăng phí bảo hiểm tiền gửi trên cơ sở phương án tăng phí bảo hiểm tiền gửi do Bảo hiểm tiền gửi Việt Nam đề xuất theo quy định tại khoản 3 Điều 19 Luật Bảo hiểm tiền gửi.

 315

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

