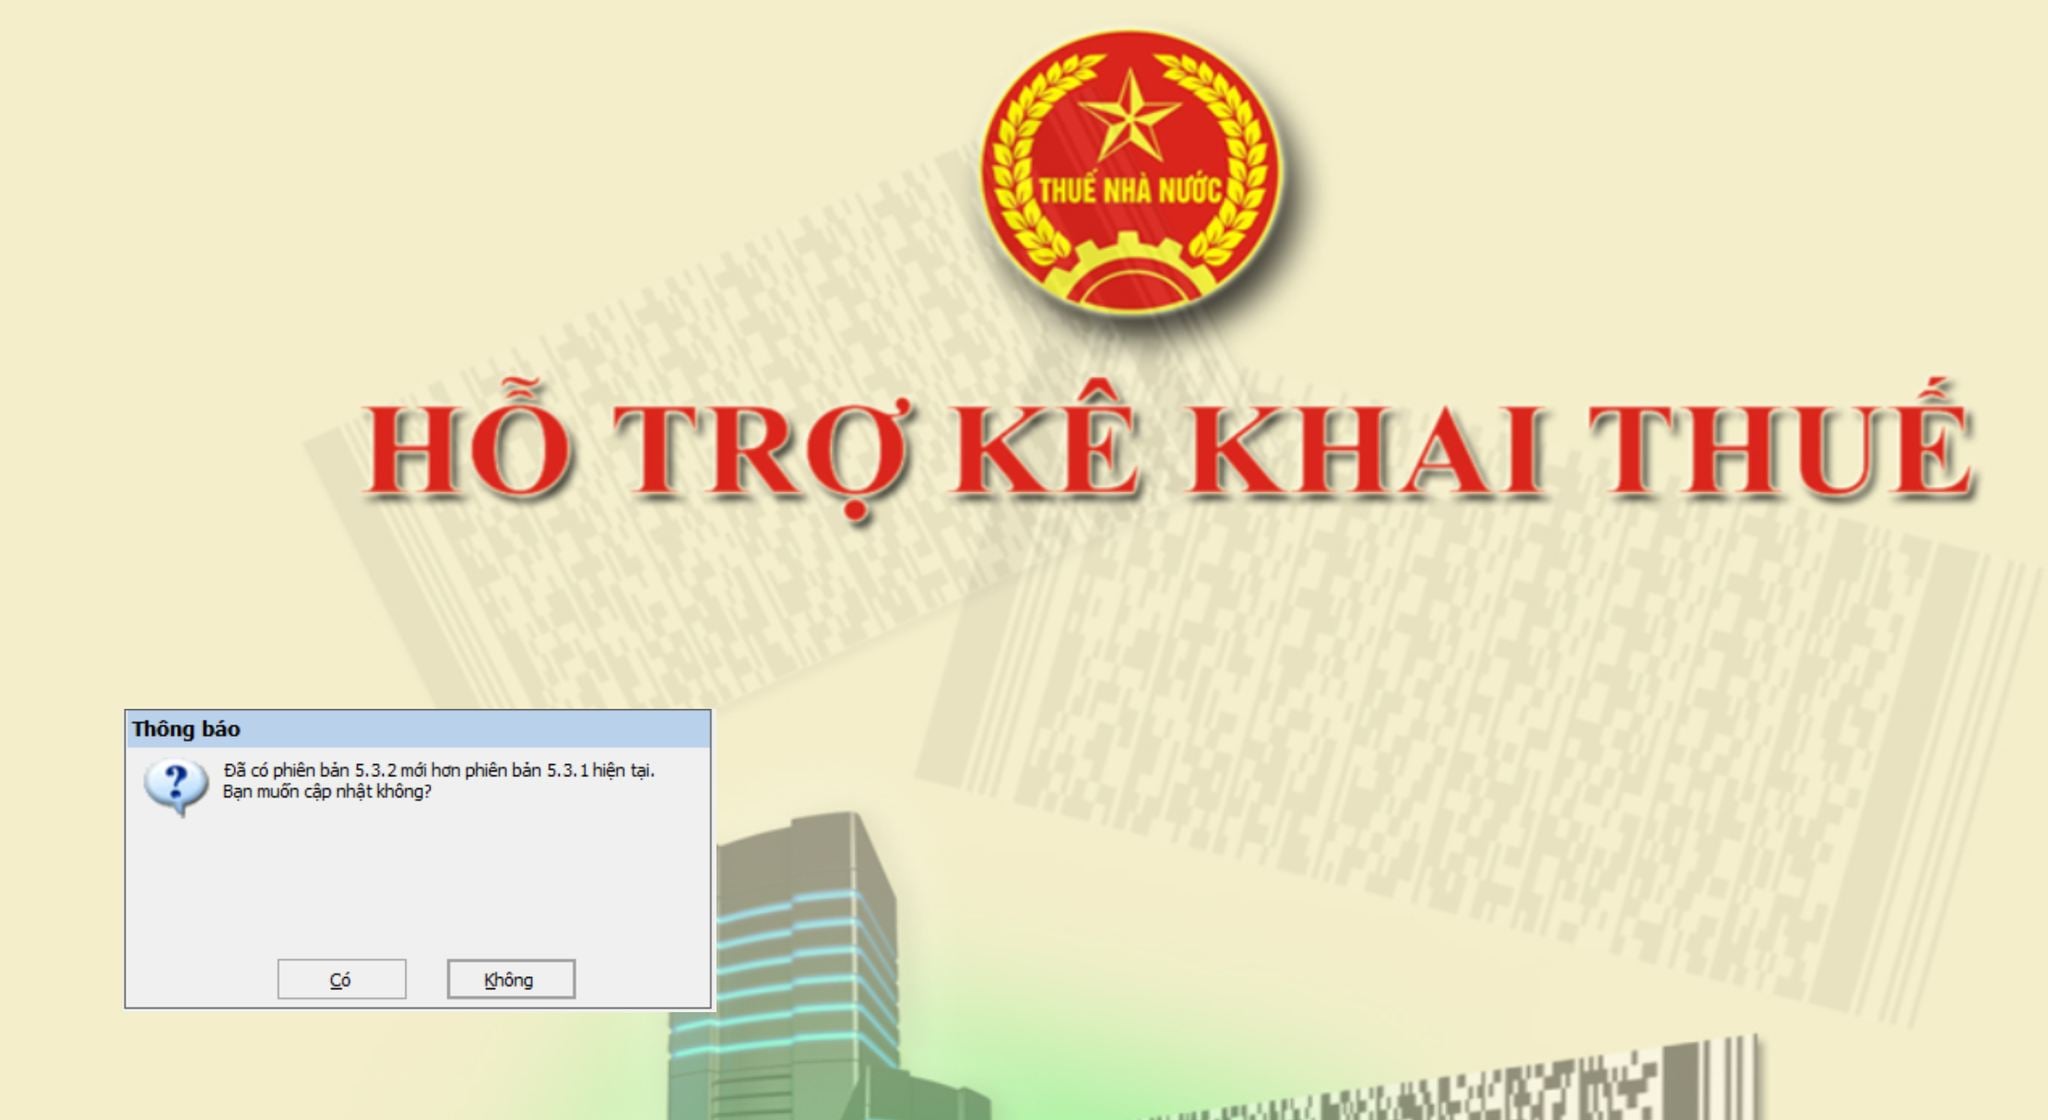
Tải về phần mềm HTKK 5.6.7 mới nhất Cục Thuế nâng cấp bổ sung danh mục Thuế bảo vệ môi trường (Hình từ Internet)
Ngày 20/4/2026, Cục Thuế thông báo nâng cấp ứng dụng Hỗ trợ kê khai (HTKK) phiên bản 5.6.7 đáp ứng Công điện 09/CĐ-CT triển khai quy định về thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay tại Nghị quyết 19/2026/QH16.
“Ngày 12/4/2026, Quốc hội thông qua Nghị quyết số 19/2026/QH16 về việc ban hành một số quy định về thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay. Nghị quyết số 19/2026/QH16 có hiệu lực thi hành từ ngày 16 tháng 4 năm 2026 đến hết ngày 30 tháng 6 năm 2026.
Để kịp thời triển khai thực hiện Nghị quyết nêu trên của Quốc hội, đề nghị các đồng chí Thủ trưởng cơ quan thuế chỉ đạo triển khai và tuyên truyền, phổ biến Nghị quyết tới công chức thuế, người nộp thuế và chuẩn bị các điều kiện đảm bảo thi hành. Một số nội dung cần lưu ý như sau:
1. Mức thuế bảo vệ môi trường đối với xăng (trừ etanol), dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay là 0 đồng/lít.
2. Xăng, dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
3. Mức thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại là 0%.
Cục Thuế thông báo để các đồng chí Trưởng thuế tỉnh, thành phố, Chi cục trưởng chủ động triển khai, thực hiện.”
 |
Phần mềm HTKK 5.6.7 |
|
Nội dung nâng cấp |
Lưu ý;
Trường hợp đã cài đặt phần mềm HTKK các phiên bản thấp hơn trước đó thì cá nhân chỉ cần bật phần mềm phiên bản cũ, khi đó phần mềm sẽ hiển thị thông báo cập nhật lên Phần mềm 5.6.7. Cá nhân bấm nút "Có" để nâng cấp.
Theo đó, các đối tượng chịu thuế, không chịu thuế bảo vệ môi trường được quy định cụ thể tại Luật Thuế bảo vệ môi trường 2010 như sau:
(1) Đối tượng chịu thuế bảo vệ môi trường
- Xăng, dầu, mỡ nhờn, bao gồm:
+ Xăng, trừ etanol;
+ Nhiên liệu bay;
+ Dầu diezel;
+ Dầu hỏa;
+ Dầu mazut;
+ Dầu nhờn;
+ Mỡ nhờn.
- Than đá, bao gồm:
+ Than nâu;
+ Than an-tra-xít (antraxit);
+ Than mỡ;
+ Than đá khác.
- Dung dịch hydro-chloro-fluoro-carbon (HCFC).
- Túi ni lông thuộc diện chịu thuế.
- Thuốc diệt cỏ thuộc loại hạn chế sử dụng.
- Thuốc trừ mối thuộc loại hạn chế sử dụng.
- Thuốc bảo quản lâm sản thuộc loại hạn chế sử dụng.
- Thuốc khử trùng kho thuộc loại hạn chế sử dụng.
- Trường hợp xét thấy cần thiết phải bổ sung đối tượng chịu thuế khác cho phù hợp với từng thời kỳ thì Ủy ban thường vụ Quốc hội xem xét, quy định.
(Theo Điều 2 Luật Thuế bảo vệ môi trường 2010)
(2) Đối tượng không chịu thuế bảo vệ môi trường
- Hàng hóa không quy định tại Điều 3 Luật Thuế bảo vệ môi trường 2010 không thuộc đối tượng chịu thuế bảo vệ môi trường.
- Hàng hóa quy định tại Điều 3 Luật Thuế bảo vệ môi trường 2010 không chịu thuế bảo vệ môi trường trong các trường hợp sau:
+ Hàng hóa vận chuyển quá cảnh hoặc chuyển khẩu qua cửa khẩu, biên giới Việt Nam theo quy định của pháp luật, bao gồm hàng hóa được vận chuyển từ nước xuất khẩu đến nước nhập khẩu qua cửa khẩu Việt Nam nhưng không làm thủ tục nhập khẩu vào Việt Nam và không làm thủ tục xuất khẩu ra khỏi Việt Nam; hàng hóa quá cảnh qua cửa khẩu, biên giới Việt Nam trên cơ sở Hiệp định ký kết giữa Chính phủ Việt Nam và Chính phủ nước ngoài hoặc thỏa thuận giữa cơ quan, người đại diện được Chính phủ Việt Nam và Chính phủ nước ngoài ủy quyền theo quy định của pháp luật;
+ Hàng hóa tạm nhập khẩu, tái xuất khẩu trong thời hạn theo quy định của pháp luật;
+ Hàng hóa do cơ sở sản xuất trực tiếp xuất khẩu hoặc ủy thác cho cơ sở kinh doanh xuất khẩu để xuất khẩu, trừ trường hợp tổ chức, hộ gia đình, cá nhân mua hàng hóa thuộc đối tượng chịu thuế bảo vệ môi trường để xuất khẩu.
(Theo Điều 3 Luật Thuế bảo vệ môi trường 2010)
Trên đây là bài viết có nội dung về “Tải về phần mềm HTKK 5.6.7 mới nhất Cục Thuế nâng cấp bổ sung danh mục Thuế bảo vệ môi trường"

 2,985

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

