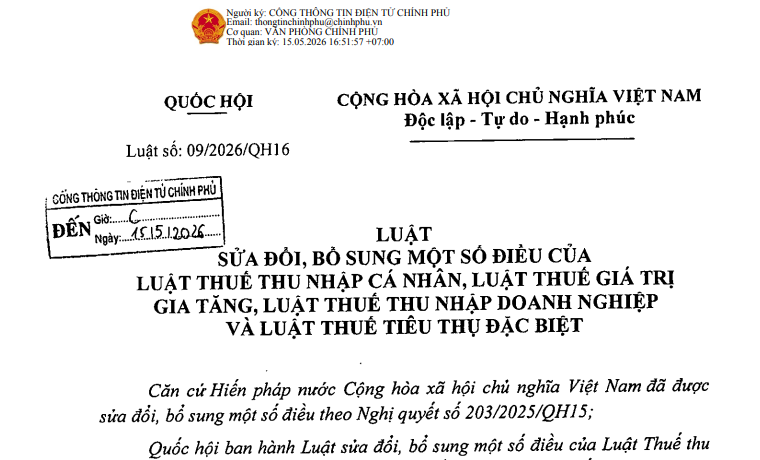
Toàn văn Luật sửa đổi 4 Luật thuế TNCN GTGT TNDN và TTĐB (Luật số 09/2026/QH16) (Hình từ văn bản)
 |
Luật sửa đổi 4 Luật thuế TNCN GTGT TNDN và TTĐB (Luật số 09/2026/QH16) |
Ngày 24/4/2026, Quốc hội nước Cộng hoà xã hội chủ nghĩa Việt Nam khóa XVI, Kỳ họp thứ Nhất thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt. Luật này có hiệu lực thi hành từ ngày được thông qua (24/4/2026); riêng quy định tại các điều 1, 2 và 3 có hiệu lực từ 1/1/2026.
Theo đó, toàn văn Luật sửa đổi 4 Luật thuế TNCN GTGT TNDN và TTĐB (Luật số 09/2026/QH16) có nội dung như sau:
Cá nhân cư trú có hoạt động sản xuất, kinh doanh có doanh thu năm từ mức quy định của Chính phủ trở xuống không phải nộp thuế thu nhập cá nhân. Căn cứ các chỉ số kinh tế vĩ mô, khả năng cân đối ngân sách, Chính phủ quy định mức doanh thu năm phù hợp với bối cảnh kinh tế - xã hội trong từng thời kỷ.
Hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có doanh thu năm từ mức quy định của Chính phủ trở xuống; tài sản của tổ chức, cá nhân không kinh doanh, không phải là người nộp thuế giá trị gia tăng bán ra; hàng dự trữ quốc gia do cơ quan dự trữ quốc gia bán ra; các khoản thu phí, lệ phí theo quy định của pháp luật về phí và lệ phí. Căn cứ các chỉ số kinh tế vĩ mô, khả năng cân đối ngân sách; Chính phủ quy định mức doanh thu năm tại khoản này phù hợp với bối cảnh kinh tế - xã hội trong từng thời kỳ.
Thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ mức quy định của Chính phủ trở xuống được miễn thuế thu nhập doanh nghiệp. Căn cứ các chỉ số kinh tế vĩ mô, khả năng cân đối ngân sách, Chính phủ quy định mức tổng doanh thu năm phù hợp với bối cảnh kinh tế - xã hội trong từng thời kỳ.".
Tại Kỳ họp thứ nhất Quốc hội khóa XVI (tháng 4-5/2026), Quốc hội đã chính thức thông qua 9 luật. Các luật này tập trung vào các vấn đề quan trọng như tín ngưỡng, tôn giáo, sửa đổi bổ sung các quy định pháp luật và các luật chuyên ngành khác để phục vụ phát triển kinh tế - xã hội, cụ thể:
|
STT |
Tên Luật |
Ngày thông qua |
Ngày hiệu lực |
|
1 |
Luật Tín ngưỡng, tôn giáo (sửa đổi) |
23/4/2026 |
01/01/2027 |
|
2 |
Luật sửa đổi, bổ sung một số điều của Luật Cơ quan đại diện nước CHXHCN Việt Nam ở nước ngoài |
23/4/2026 |
01/7/2026 |
|
3 |
Luật sửa đổi, bổ sung một số điều của Luật Thi đua, khen thưởng |
23/4/2026 |
01/10/2026 |
|
4 |
Luật Thủ đô (sửa đổi) |
23/4/2026 |
01/7/2026 |
|
5 |
Luật sửa đổi, bổ sung một số điều của Luật Trợ giúp pháp lý |
23/4/2026 |
01/01/2027 |
|
6 |
Luật sửa đổi, bổ sung một số điều của Luật Công chứng |
23/4/2026 |
01/01/2027 |
|
7 |
Luật Hộ tịch (sửa đổi) |
23/4/2026 |
01/3/2027 |
|
8 |
Luật Tiếp cận thông tin (sửa đổi) |
23/4/2026 |
01/9/2026 |
|
9 |
Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt |
24/4/2026 |
24/4/2026 |
Xem thêm tại Luật sửa đổi 4 Luật thuế TNCN GTGT TNDN và TTĐB (Luật số 09/2026/QH16) có hiệu lực từ ngày 24/4/2026; riêng quy định tại các điều 1, 2 và 3 có hiệu lực từ 1/1/2026.

 674

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

