Công văn 4190/NHNN-CSTT đôn đốc kiểm tra triển khai việc giảm mặt bằng lãi suất (Hình từ văn bản)
Ngày 21/5/2026, NHNN Việt Nam ban hành Công văn 4190/NHNN-CSTT về việc đôn đốc kiểm tra triển khai việc giảm mặt bằng lãi suất.
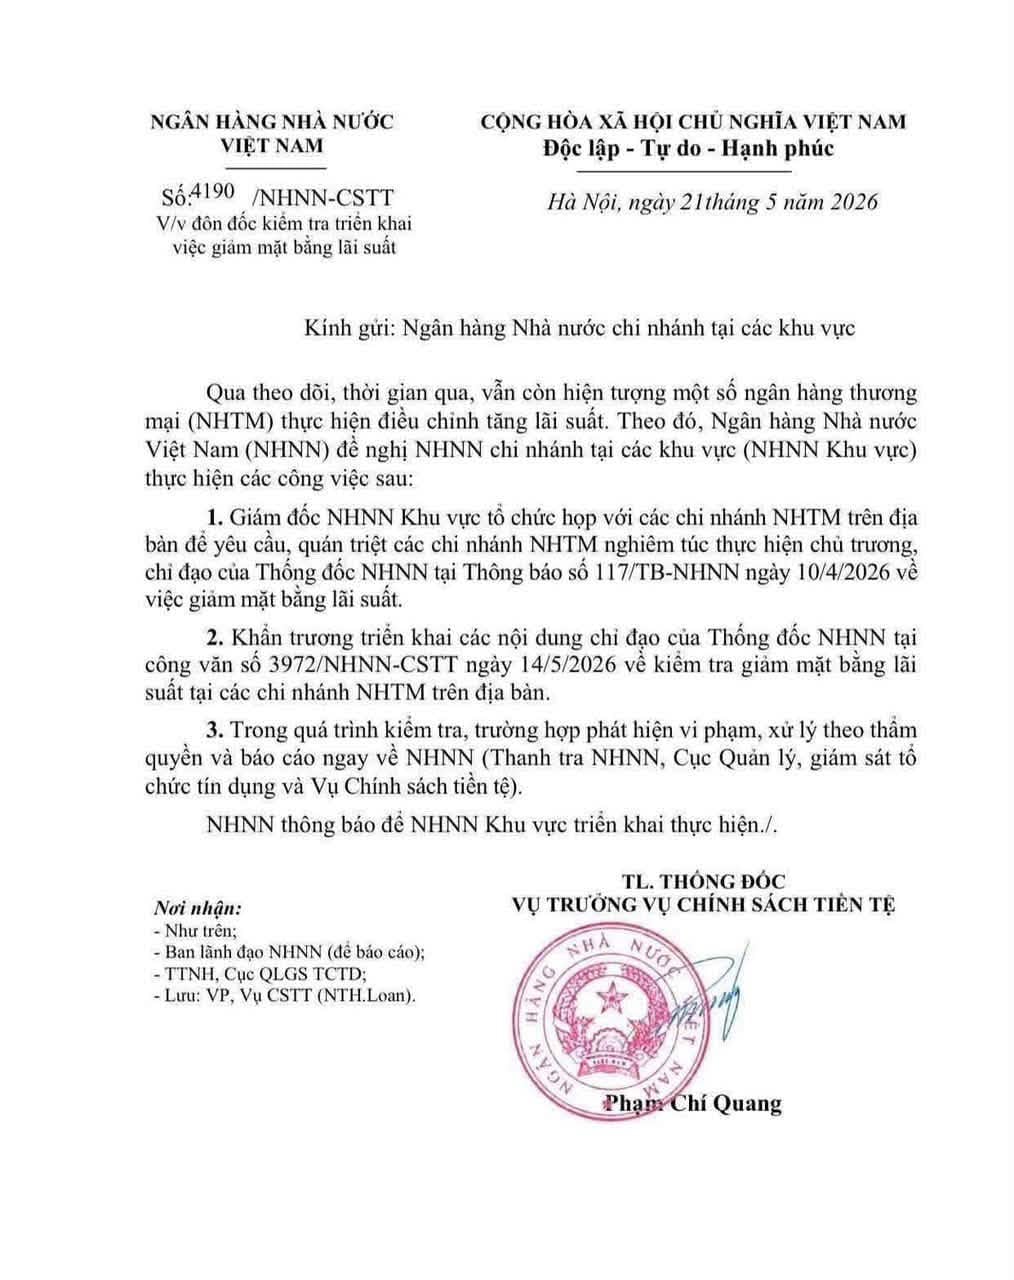 |
Công văn 4190/NHNN-CSTT |
Theo đó, qua theo dõi, thời gian qua, vẫn còn hiện tượng một số ngân hàng thương mại (NHTM) thực hiện điều chỉnh tăng lãi suất. Theo đó, Ngân hàng Nhà nước Việt Nam (NHNN) đề nghị NHNN chi nhánh tại các khu vực (NHNN Khu vực) thực hiện các công việc sau:
- Giám đốc NHNN Khu vực tổ chức họp với các chi nhánh NHTM trên địa bản đề yêu cầu, quán triệt các chi nhánh NHTM nghiêm túc thực hiện chủ trương, chỉ đạo của Thống đốc NHNN tại Thông báo số 117/TB-NHNN ngày 10/4/2026 về việc giảm mặt bằng lãi suất.
- Khẩn trương triển khai các nội dung chỉ đạo của Thống đốc NHNN tại công văn 3972/NHNN-CSTT ngày 14/5/2026 về kiểm tra giảm mặt bằng lãi suất tại các chi nhánh NHTM trên địa bàn.
- Trong quá trình kiểm tra, trường hợp phát hiện vi phạm, xử lý theo thẩm quyền và báo cáo ngay về NHNN (Thanh tra NHNN, Cục Quản lý, giám sát tổ chức tín dụng và Vụ Chính sách tiền tệ).
Điều 13. Lãi suất cho vay - Thông tư 39/2016
1. Tổ chức tín dụng và khách hàng thỏa thuận về lãi suất cho vay theo cung cầu vốn thị trường, nhu cầu vay vốn và mức độ tín nhiệm của khách hàng, trừ trường hợp Ngân hàng Nhà nước Việt Nam có quy định về lãi suất cho vay tối đa tại khoản 2 Điều này.
2. Trường hợp khách hàng được tổ chức tín dụng đánh giá là có tình hình tài chính minh bạch, lành mạnh, tổ chức tín dụng và khách hàng thỏa thuận về lãi suất cho vay ngắn hạn bằng đồng Việt Nam nhưng không vượt quá mức lãi suất cho vay tối đa do Thống đốc Ngân hàng Nhà nước Việt Nam quyết định trong từng thời kỳ nhằm đáp ứng một số nhu cầu vốn:
a) Phục vụ lĩnh vực phát triển nông nghiệp, nông thôn theo quy định của Chính phủ về chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn;
b) Thực hiện phương án kinh doanh hàng xuất khẩu theo quy định của Luật Thương mại và các văn bản hướng dẫn Luật Thương mại;
c) Phục vụ kinh doanh của doanh nghiệp nhỏ và vừa theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa và quy định của Chính phủ về hỗ trợ doanh nghiệp nhỏ và vừa;
d) Phát triển ngành công nghiệp hỗ trợ theo quy định của Chính phủ về phát triển công nghiệp hỗ trợ;
đ) Phục vụ kinh doanh của doanh nghiệp ứng dụng công nghệ cao thuộc Danh mục công nghệ cao ưu tiên đầu tư phát triển được Thủ tướng Chính phủ phê duyệt, doanh nghiệp công nghệ cao theo quy định của Luật Công nghệ cao và các văn bản hướng dẫn Luật Công nghệ cao.
3. Nội dung thỏa thuận về lãi suất cho vay bao gồm mức lãi suất cho vay và phương pháp tính lãi đối với khoản vay. Trường hợp mức lãi suất cho vay không quy đổi theo tỷ lệ %/năm và/hoặc không áp dụng phương pháp tính lãi theo số dư nợ cho vay thực tế, thời gian duy trì số dư nợ gốc thực tế đó, thì trong thỏa thuận cho vay phải có nội dung về mức lãi suất quy đổi theo tỷ lệ %/năm (một năm là ba trăm sáu mươi lăm ngày) tính theo số dư nợ cho vay thực tế và thời gian duy trì số dư nợ cho vay thực tế đó.
4. Khi đến hạn thanh toán mà khách hàng không trả hoặc trả không đầy đủ nợ gốc và/hoặc lãi tiền vay theo thỏa thuận, thì khách hàng phải trả lãi tiền vay như sau:
a) Lãi trên nợ gốc theo lãi suất cho vay đã thỏa thuận tương ứng với thời hạn vay mà đến hạn chưa trả;
b) Trường hợp khách hàng không trả đúng hạn tiền lãi theo quy định tại điểm a khoản này, thì phải trả lãi chậm trả theo mức lãi suất do tổ chức tín dụng và khách hàng thỏa thuận nhưng không vượt quá 10%/năm tính trên số dư lãi chậm trả tương ứng với thời gian chậm trả;
c) Trường hợp khoản nợ vay bị chuyển nợ quá hạn, thì khách hàng phải trả lãi trên dư nợ gốc bị quá hạn tương ứng với thời gian chậm trả, lãi suất áp dụng không vượt quá 150% lãi suất cho vay trong hạn tại thời điểm chuyển nợ quá hạn.
5. Trường hợp áp dụng lãi suất cho vay điều chỉnh, tổ chức tín dụng và khách hàng phải thỏa thuận nguyên tắc và các yếu tố để xác định lãi suất điều chỉnh, thời điểm điều chỉnh lãi suất cho vay. Trường hợp căn cứ các yếu tố để xác định lãi suất điều chỉnh dẫn đến có nhiều mức lãi suất cho vay khác, thì tổ chức tín dụng áp dụng mức lãi suất cho vay thấp nhất.

 1,317

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

