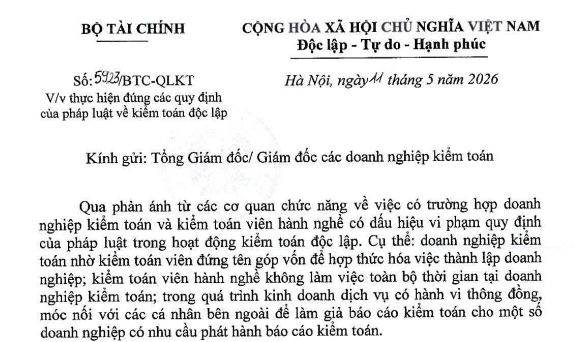
Công văn 5923/BTC-QLKT thực hiện đúng các quy định của pháp luật về kiểm toán độc lập (Hình từ văn bản)
Ngày 11/5/2026, Bộ Tài chính vừa ban hành Công văn 5923/BTC-QLKT về việc thực hiện đúng các quy định của pháp luật về kiểm toán độc lập.
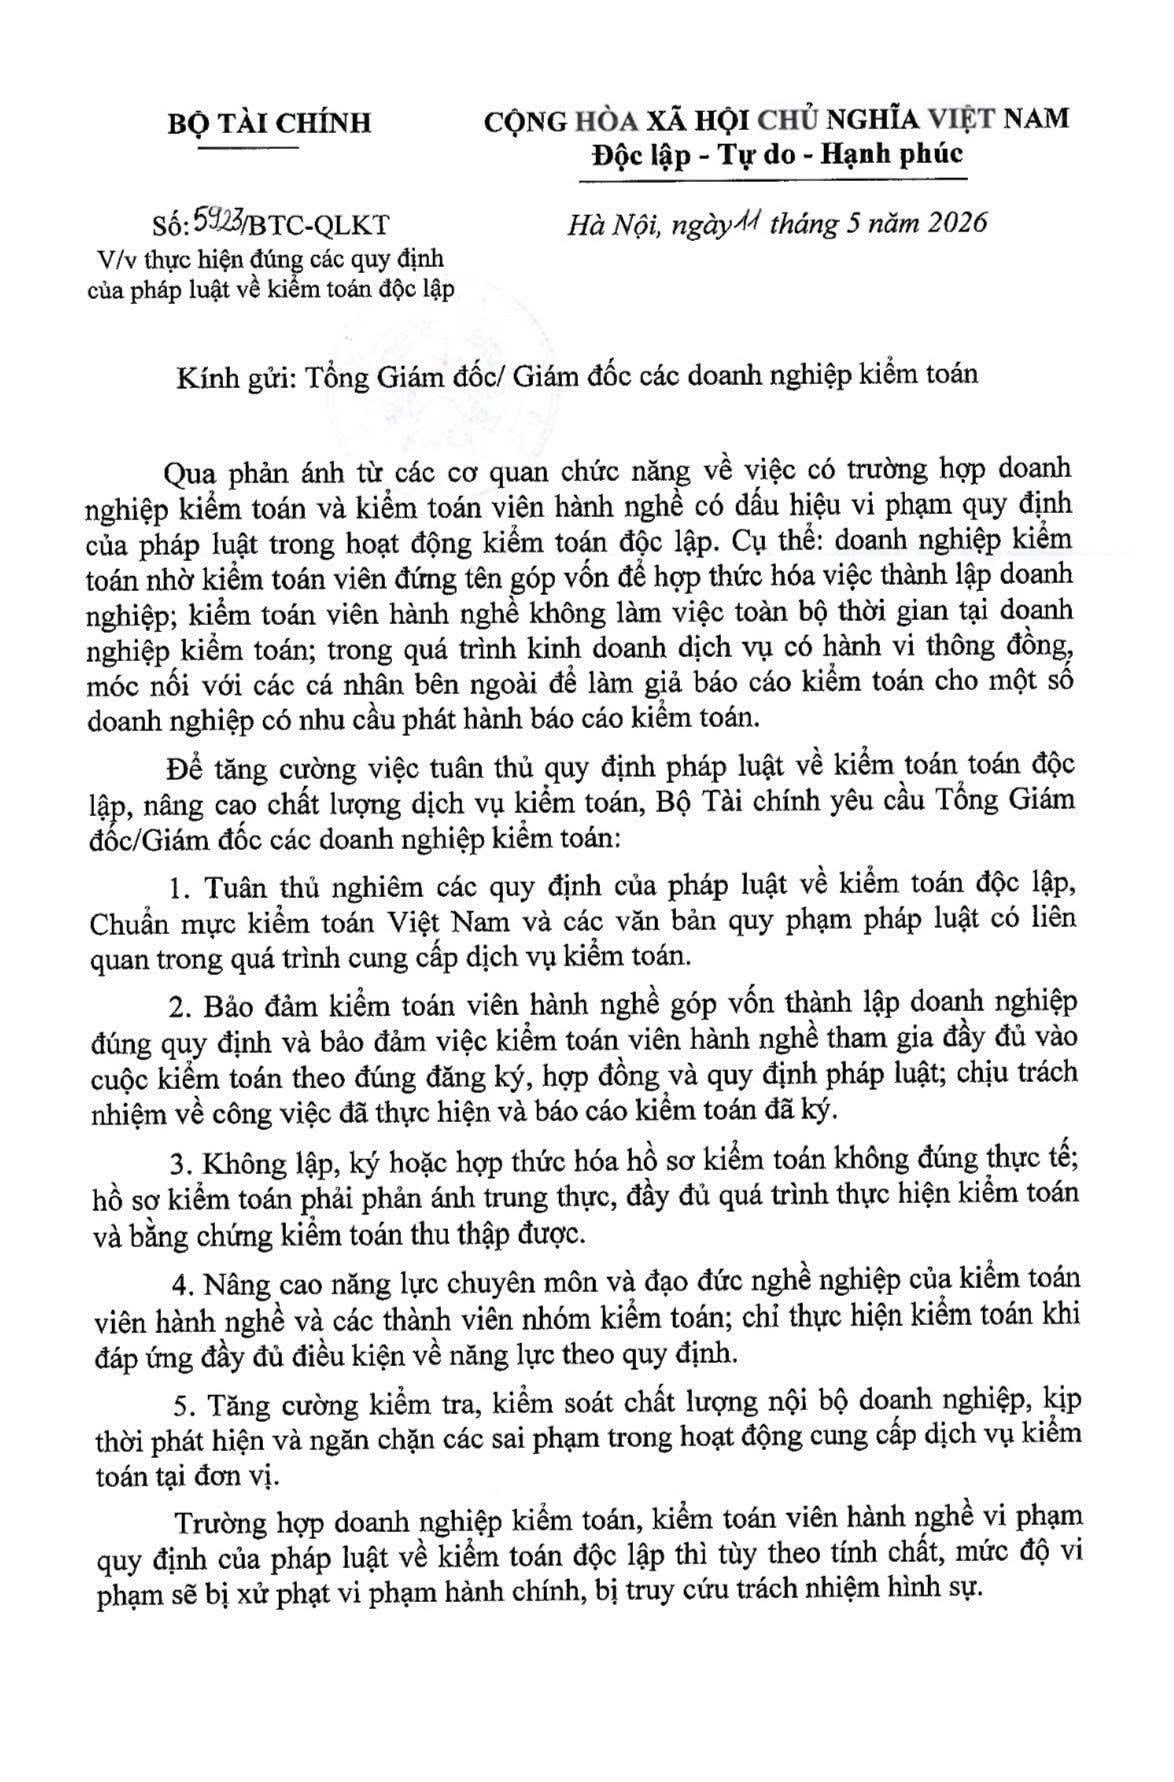 |
Công văn 5923/BTC-QLKT |
Qua phản ánh từ các cơ quan chức năng về việc có trường hợp doanh nghiệp kiểm toán và kiểm toán viên hành nghề có dấu hiệu vi phạm quy định của pháp luật trong hoạt động kiểm toán độc lập. Cụ thể: doanh nghiệp kiểm toán nhờ kiểm toán viên đứng tên góp vốn để hợp thức hóa việc thành lập doanh nghiệp; kiểm toán viên hành nghề không làm việc toàn bộ thời gian tại doanh nghiệp kiểm toán; trong quá trình kinh doanh dịch vụ có hành vi thông đồng, móc nối với các cá nhân bên ngoài để làm giả báo cáo kiểm toán cho một số doanh nghiệp có nhu cầu phát hành báo cáo kiểm toán.
Để tăng cường việc tuân thủ quy định pháp luật về kiểm toán toán độc lập, nâng cao chất lượng dịch vụ kiểm toán, Bộ Tài chính yêu cầu Tổng Giám đốc/Giám đốc các doanh nghiệp kiểm toán:
- Tuân thủ nghiêm các quy định của pháp luật về kiểm toán độc lập, Chuẩn mực kiểm toán Việt Nam và các văn bản quy phạm pháp luật có liên quan trong quá trình cung cấp dịch vụ kiểm toán.
- Bảo đảm kiểm toán viên hành nghề góp vốn thành lập doanh nghiệp đúng quy định và bảo đảm việc kiểm toán viên hành nghề tham gia đầy đủ vào cuộc kiểm toán theo đúng đăng ký, hợp đồng và quy định pháp luật; chịu trách nhiệm về công việc đã thực hiện và báo cáo kiểm toán đã ký.
- Không lập, ký hoặc hợp thức hóa hồ sơ kiểm toán không đúng thực tế; hồ sơ kiểm toán phải phản ánh trung thực, đầy đủ quá trình thực hiện kiểm toán và bằng chứng kiểm toán thu thập được.
- Nâng cao năng lực chuyên môn và đạo đức nghề nghiệp của kiểm toán viên hành nghề và các thành viên nhóm kiểm toán; chỉ thực hiện kiểm toán khi đáp ứng đầy đủ điều kiện về năng lực theo quy định.
- Tăng cường kiểm tra, kiểm soát chất lượng nội bộ doanh nghiệp, kịp thời phát hiện và ngăn chặn các sai phạm trong hoạt động cung cấp dịch vụ toán tại đơn vị.
Trường hợp doanh nghiệp kiểm toán, kiểm toán viên hành nghề vi phạm quy định của pháp luật về kiểm toán độc lập thì tùy theo tính chất, mức độ vi phạm sẽ bị xử phạt vi phạm hành chính, bị truy cứu trách nhiệm hình sự.
- Chính phủ thống nhất quản lý nhà nước về hoạt động kiểm toán độc lập
- Bộ Tài chính chịu trách nhiệm trước Chính phủ thực hiện quản lý nhà nước về hoạt động kiểm toán độc lập, có các nhiệm vụ, quyền hạn sau đây:
+ Xây dựng, trình cơ quan nhà nước có thẩm quyền ban hành hoặc ban hành theo thẩm quyền văn bản quy phạm pháp luật về kiểm toán độc lập;
+ Xây dựng, trình Chính phủ quyết định chiến lược và chính sách phát triển hoạt động kiểm toán độc lập;
+ Quy định điều kiện dự thi, việc tổ chức thi để cấp chứng chỉ kiểm toán viên; cấp, thu hồi và quản lý chứng chỉ kiểm toán viên;
+ Quy định mẫu Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kiểm toán, cấp, cấp lại, điều chỉnh và thu hồi Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kiểm toán;
+ Đình chỉ kinh doanh dịch vụ kiểm toán;
+ Thanh tra, kiểm tra, giải quyết khiếu nại, tố cáo và xử lý vi phạm pháp luật về kiểm toán độc lập;
+ Thanh tra, kiểm tra hoạt động thuộc lĩnh vực kiểm toán độc lập của tổ chức nghề nghiệp về kiểm toán;
+ Quy định về cập nhật kiến thức cho kiểm toán viên, kiểm toán viên hành nghề;
+ Quy định về đăng ký và quản lý hành nghề kiểm toán; công khai danh sách doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam và kiểm toán viên hành nghề;
+ Quy định về kiểm soát chất lượng dịch vụ kiểm toán;
+ Tổng kết, đánh giá về hoạt động kiểm toán độc lập và thực hiện các biện pháp hỗ trợ phát triển hoạt động kiểm toán độc lập;
+ Hợp tác quốc tế về kiểm toán độc lập.
- Bộ, cơ quan ngang Bộ trong phạm vi nhiệm vụ, quyền hạn của mình có trách nhiệm phối hợp với Bộ Tài chính thực hiện quản lý nhà nước về hoạt động kiểm toán độc lập.
- Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương trong phạm vi nhiệm vụ, quyền hạn của mình có trách nhiệm quản lý nhà nước về hoạt động kiểm toán độc lập tại địa phương.
(Điều 11 Luật Kiểm toán độc lập 2011)

 140

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết










 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

