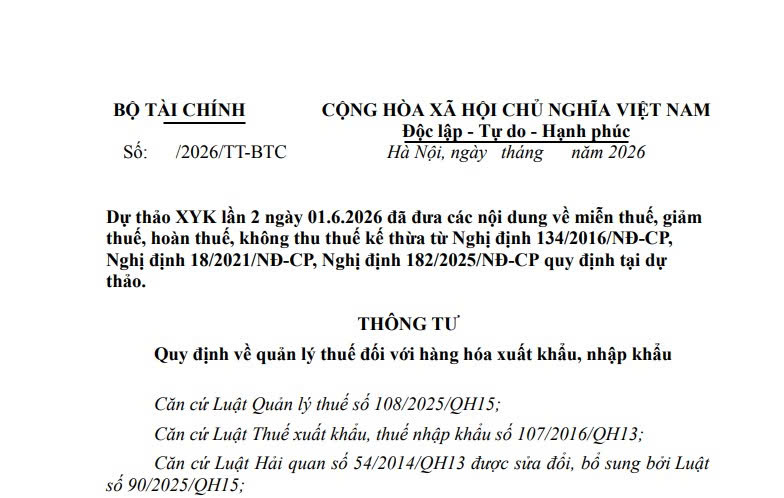
Cập nhật dự thảo Thông tư về quản lý thuế với hàng hóa xuất nhập khẩu (Hình từ văn bản)
Bộ Tài chính đang lấy ý kiến dự thảo Thông tư quy định về quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu (sau đây gọi tắt là dự thảo Thông tư). Dự thảo này là bản dự thảo lần 2 ngày 01/6/2026 đã đưa các nội dung về miễn thuế, giảm thuế, hoàn thuế, không thu thuế kế thừa từ Nghị định 134/2016/NĐ-CP, Nghị định 18/2021/NĐ-CP, Nghị định 182/2025/NĐ-CP quy định tại dự thảo.
 |
Dự thảo Thông tư |
Dự thảo Thông tư đề xuất quy định về quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu theo khoản 9 Điều 12, điểm c khoản 1 và khoản 9 Điều 14, khoản 5 Điều 15, khoản 7 Điều 16, khoản 7 Điều 18, khoản 6 Điều 19, khoản 6 Điều 20, khoản 5 Điều 21, khoản 7 Điều 22, khoản 3 Điều 35, khoản 3 Điều 37, điểm b khoản 2 Điều 38 của Luật Quản lý thuế số 108/2025/QH15 và khoản 3 Điều 19, khoản 5 Điều 25, điểm b khoản 3 Điều 27, điểm g khoản 3 Điều 28, khoản 4 Điều 30, khoản 4 Điều 31, khoản 4 Điều 33, khoản 7 Điều 34, khoản 7 Điều 35, khoản 7 Điều 39, điểm b khoản 2 và điểm đ khoản 4 Điều 65, khoản 7 Điều 66, khoản 6 Điều 67, khoản 6 Điều 68, khoản 7 Điều 70, khoản 11 Điều 71, khoản 6 Điều 73 của Nghị định số .../2026/NĐ-CP ngày tháng năm 2026 của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Theo đó, việc khai thuế, hồ sơ khai thuế, hình thức nộp hồ sơ khai thuế, tiếp nhận, xử lý hồ sơ khai thuế đối với hàng hóa xuất khẩu, nhập khẩu như sau:
- Khai thuế đối với hàng hóa xuất khẩu, nhập khẩu theo từng lần phát sinh bao gồm khai thuế xuất khẩu, thuế nhập khẩu, thuế tự vệ, thuế chống bán phá giá, thuế chống trợ cấp, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, thuế giá trị gia tăng.
Việc khai thuế, khai bổ sung, thời hạn nộp hồ sơ khai thuế, các chỉ tiêu thông tin trong hồ sơ khai thuế, tỷ giá tính thuế đối với hàng hóa xuất khẩu, nhập khẩu thực hiện theo quy định của pháp luật về hải quan.
- Không phải khai thuế theo từng lần phát sinh đối với hàng hóa xuất khẩu, nhập khẩu trong các trường hợp sau:
+ Mặt hàng điện năng xuất khẩu, nhập khẩu, hàng hóa bán trong khu vực cách ly tại các sân bay quốc tế (trừ hàng bán miễn thuế), hàng hóa cung cấp cho hành khách trên các chuyến bay tuyến quốc tế, xăng, dầu cung ứng cho tàu bay xuất cảnh theo quy định tại khoản 1 Điều 93 Thông tư 38/2015/TT-BTC quy định về thủ tục hải quan, kiểm tra giám sát hải quan; thuế xuất khẩu, thuế nhập khẩu và quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu;
+ Các trường hợp mua, bán, gia công, thuê, mượn, giao nhận hàng hóa giữa doanh nghiệp ưu tiên và đối tác theo quy định tại điểm c khoản 3 Điều 75 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung bởi khoản 46 Điều 1 Thông tư 121/2025/TT-BTC và khoản 6 Điều 86 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung bởi khoản 53 Điều 1 Thông tư 121/2025/TT-BTC.
- Hồ sơ khai thuế đối với hàng hóa xuất khẩu, nhập khẩu là hồ sơ hải quan theo quy định của Luật Hải quan 2014 và các văn bản hướng dẫn Luật Hải quan, được nộp cho cơ quan hải quan nơi đăng ký tờ khai hải quan.
Trường hợp hàng hóa xuất khẩu, nhập khẩu phải khai tờ khai hải quan mới và thuộc các trường hợp phải nộp thuế ở khâu xuất khẩu, nhập khẩu trên tờ khai hải quan mới thì hồ sơ khai thuế nộp cho cơ quan hải quan nơi đăng ký tờ khai xuất khẩu, nhập khẩu lần đầu.
- Hình thức nộp hồ sơ khai thuế
+ Nộp hồ sơ điện tử
Người nộp thuế khai đầy đủ các thông tin trên tờ khai hải quan và các chứng từ, tài liệu có liên quan làm căn cứ để xác định nghĩa vụ thuế của người nộp thuế với ngân sách nhà nước theo các chỉ tiêu thông tin quy định tại Phụ lục II dự thảo Thông tư thông qua Hệ thống xử lý dữ liệu điện tử của cơ quan hải quan. Trường hợp chưa khai báo được chỉ tiêu thông tin quy định tại Phụ lục II dự thảo Thông tư trên Hệ thống xử lý dữ liệu điện tử của cơ quan hải quan, người nộp thuế nộp bản chụp có xác nhận bằng chữ ký số các chứng từ thuộc hồ sơ khai thuế cho cơ quan hải quan thông qua Hệ thống xử lý dữ liệu điện tử của cơ quan hải quan.
Trường hợp các chứng từ trong hồ sơ khai thuế đã có trên Cổng thông tin một cửa quốc gia, Cổng dịch vụ công quốc gia hoặc hệ thống thông tin giải quyết thủ tục hành chính, cơ sở dữ liệu quốc gia, cơ sở dữ liệu chuyên ngành được chia sẻ, kết nối với cơ quan hải quan thì người nộp thuế không phải nộp cho cơ quan hải quan. Người nộp thuế cung cấp thông tin liên quan đến chứng từ để cơ quan hải quan khai thác.
+ Nộp hồ sơ giấy theo quy định của pháp luật về hải quan.
- Trách nhiệm của người nộp thuế
+ Khai chính xác, trung thực, đầy đủ các nội dung trong hồ sơ khai thuế;
+ Chịu trách nhiệm trước pháp luật về tính chính xác, trung thực và hợp pháp của nội dung đã khai và các chứng từ, hồ sơ, tài liệu, dữ liệu, thông tin đã nộp, cung cấp, xuất trình cho cơ quan hải quan hoặc thông qua Hệ thống xử lý dữ liệu điện tử của cơ quan hải quan;
+ Đảm bảo tính thống nhất nội dung thông tin, dữ liệu, tài liệu, chứng từ giữa hồ sơ lưu tại doanh nghiệp với hồ sơ gửi cơ quan hải quan.
- Trách nhiệm của cơ quan hải quan
Cơ quan hải quan tiếp nhận, xử lý hồ sơ khai thuế, khoản thu khác qua Hệ thống xử lý dữ liệu điện tử của cơ quan hải quan hoặc hồ sơ giấy theo quy định của pháp luật về hải quan.
Khi kiểm tra hồ sơ, cơ quan hải quan căn cứ vào các thông tin trên tờ khai hải quan và các chứng từ, tài liệu có liên quan để xác định nghĩa vụ thuế của người nộp thuế với ngân sách nhà nước. Cơ quan Hải quan sử dụng thông tin, chứng từ, tài liệu được gửi thông qua Hệ thống xử lý dữ liệu điện tử của cơ quan hải quan, Cổng thông tin một cửa quốc gia, Cổng dịch vụ công trực tuyến, Cổng thông tin một cửa ASEAN, Cổng thông tin trao đổi với các nước khác theo quy định của Điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên hoặc hệ thống thông tin giải quyết thủ tục hành chính, cơ sở dữ liệu quốc gia, cơ sở dữ liệu chuyên ngành được chia sẻ, kết nối với cơ quan hải quan để kiểm tra, đối chiếu và lưu trữ
- Khai thuế, nộp thuế đối với hàng hóa xuất khẩu, nhập khẩu của tổ chức nước ngoài, cá nhân nước ngoài có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác và các dịch vụ khác quy định tại khoản 2 Điều 12 Luật số 108/2025/QH15 thực hiện theo quy định khai thuế, nộp thuế đối với hàng hóa xuất khẩu, nhập khẩu được quy định tại Điều 5 Nghị định 08/2015/NĐ-CP được sửa đổi, bổ sung bởi khoản 2 Điều 1 Nghị định 167/2025/NĐ-CP; Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung bởi Thông tư 39/2018/TT-BTC và Thông tư 121/2025/TT-BTC.
Xem thêm tại dự thảo Thông tư quy định về quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu

 215

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết













 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

