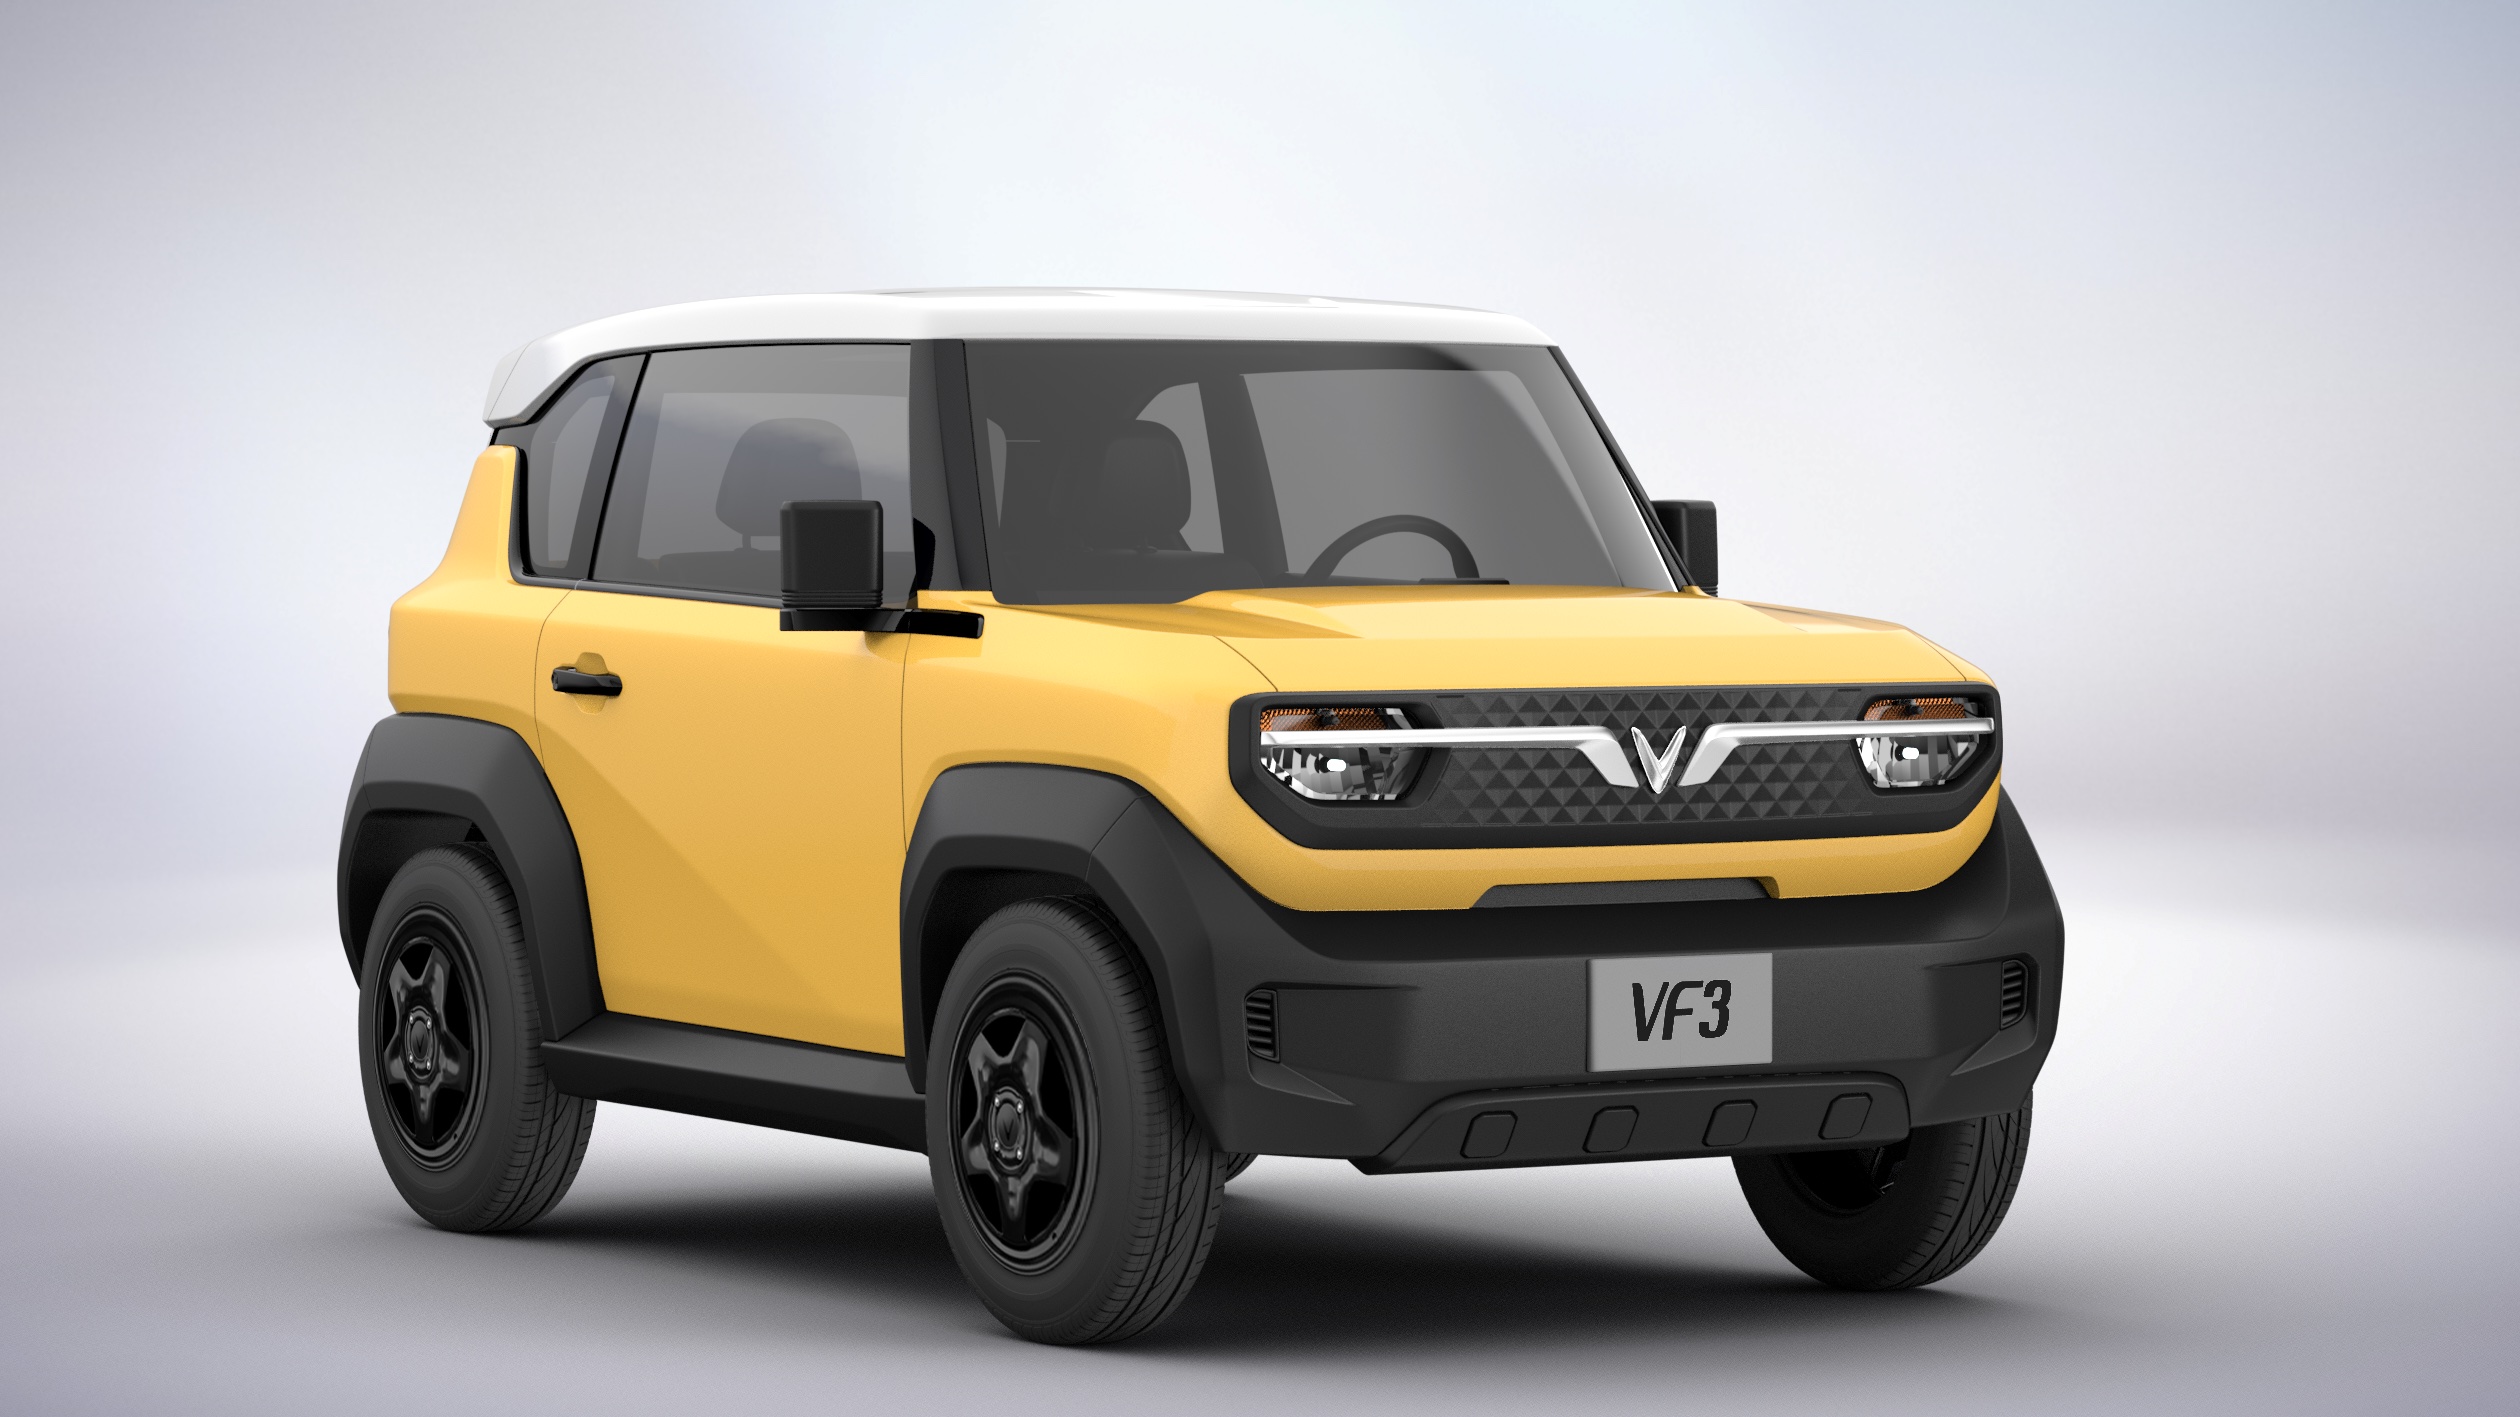
Nghị định 202/2026/NĐ-CР: Áp dụng lệ phí trước bạ lần đầu 0% với ô tô điện đến hết năm 2030 (Hình từ Internet)
Chính phủ vừa ban hành Nghị định 202/2026/NĐ-CР ngày 08/6/2026 sửa đổi, bổ sung một số điều của Nghị định 10/2022/NĐ-CP quy định về lệ phí trước bạ.
Theo đó, Nghị định 202/2026/NĐ-CР sửa đổi, bổ sung điểm c khoản 5 Điều 8 Nghị định 10/2022/NĐ-CP quy định về lệ phí trước bạ, như sau:
Ô tô điện chạy pin: Kể từ ngày Nghị định 202/2026/NĐ-CР có hiệu lực thi hành đến hết ngày 31/12/2030: nộp lệ phí trước bạ lần đầu với mức thu là 0%. Việc phân loại ô tô điện chạy pin thực hiện theo quy định của Bộ trưởng Bộ Xây dựng.
Nghị định 202/2026/NĐ-CР có hiệu lực thi hành từ ngày 01/3/2027 và thay thế Nghị định 51/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 10/2022/NĐ-CP quy định về lệ phí trước bạ.
Trước đó, theo dự thảo Tờ trình dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định 10/2022/NĐ-CP quy định về lệ phí trước bạ, Bộ Tài chính đã đề xuất như sau:
 |
Dự thảo Tờ trình |
* Về các nội dung sửa đổi, hoàn thiện:
(1) Sửa đổi, bổ sung điểm c khoản 5 Điều 8 Nghị định 10/2022/NĐ-CP (được sửa đổi, bổ sung tại Nghị định 51/2025/NĐ-CP) như sau:
“c) Ô tô điện chạy pin: Kể từ ngày Nghị định này có hiệu lực thi hành đến hết ngày 31/12/2030: nộp LPTB lần đầu với mức thu là 0%. Ô tô điện chạy pin thực hiện theo quy định của Bộ Xây dựng”.
Lý do, cơ sở đề xuất:
- Tại khoản 3 Điều 13 Nghị định 10/2022/NĐ-CP (được sửa đổi, bổ sung tại khoản 8 Điều 1 Nghị định 175/2025/NĐ-CP) như sau: 3. Bộ Xây dựng (Cục Đăng kiểm Việt Nam) có trách nhiệm phân loại phương tiện giao thông làm cơ sở cho việc thu LPTB theo quy định.
- Tại khoản 1 Điều 6 Nghị định 360/2025/NĐ-CP có quy định về cách xác định đối tượng được áp dụng quy định tại mục 4đ Biểu thuế TTĐB thuộc Điều 8 Luật Thuế tiêu thụ đặc biệt như sau: “1. Xe ô tô chạy bằng xăng kết hợp năng lượng điện quy định tại mục 4đ Biểu thuế TTĐB là xe ô tô hybrid điện theo quy định của Bộ Xây dựng”.
Như phân tích về cơ sở chính trị, pháp lý, cơ sở thực tiễn tại Mục I Tờ trình này và thực hiện Nghị quyết 93/NQ-CP ngày 06/4/2026 của Chính phủ giao Bộ Tài chính: “a) Chủ trì, phối hợp với Bộ Công Thương, Bộ Xây dựng và các cơ quan liên quan xây dựng Nghị định sửa đổi, bổ sung Nghị định số 10/2022/NĐ-CP (theo hướng gia hạn thời gian áp dụng mức LPTB phù hợp với pháp luật hiện hành đối với xe ô tô điện chạy pin đến hết năm 2030), trình Chính phủ trong tháng 4 năm 2026 theo trình tự, thủ tục rút gọn theo quy định của Luật Ban hành văn bản quy phạm pháp luật”.
* Nội dung bổ sung: Không có.
* Nội dung lược bỏ:
Tại khoản 2 Điều 2 dự thảo nghị định quy định bãi bỏ Nghị định 51/2025/NĐ-CP; và bãi bỏ cụm từ “(được sửa đổi, bổ sung tại Điều 1 Nghị định 51/2025/NĐ-CP)” tại điểm b khoản 1 Điều 13 Nghị định 10/2022/NĐ-CP (được sửa đổi, bổ sung tại khoản 8 Điều 1 Nghị định 175/2025/NĐ-CP.
Lý do, cơ sở đề xuất:
Tại Nghị định 51/2025/NĐ-CP sửa đổi, bổ sung điểm c khoản 5 Điều 8 Nghị định 10/2022/NĐ-CP quy định: “c) Ô tô điện chạy pin: Kể từ ngày Nghị định này có hiệu lực thi hành đến hết ngày 28/02/2027: nộp LPTB lần đầu với mức thu là 0%.”. Nay dự thảo nghị định sửa đổi nội dung này, nên cần bãi bỏ Nghị định 51/2025/NĐ-CP.
* Nội dung phân cấp, phân quyền: Không có.
* Về tính tương thích với điều ước quốc tế có liên quan mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên
Qua rà soát về các Điều ước quốc tế có liên quan mà Việt Nam là thành viên, các nội dung được đề xuất tại dự án Nghị định đều đảm bảo phù hợp với các cam kết quốc tế của Việt Nam và không trái với các cam kết tại các Điều ước quốc tế mà Việt Nam đã tham gia và là thành viên; nội dung dự thảo Nghị định đáp ứng yêu cầu về quốc phòng, an ninh.
* Về nội dung cắt giảm, đơn giản hóa thủ tục hành chính; việc ứng dụng, thúc đẩy phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số
Dự thảo Nghị định không làm phát sinh thủ tục hành chính, không có nội dung liên quan đến ứng dụng, thúc đẩy phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số.

 568

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

