Cách tra cứu tình trạng mã số thuế cần hợp nhất với số định danh cá nhân (Hình từ internet)
Theo Công văn 3422/CT-NVT năm 2026 trong quá trình triển khai công tác quản lý đăng ký thuế, Cục Thuế nhận thấy một số cơ quan thuế còn gặp vướng mắc khi xử lý đối với trường hợp cá nhân đã được cấp nhiều hơn một mã số thuế và việc cập nhật số định danh cá nhân đối với các mã số thuế có thông tin chưa khớp đúng với Cơ sở dữ liệu quốc gia về dân cư.
Theo đó, cá nhân chủ động tra cứu thông tin để xác định tình trạng mã số thuế đã khớp hoặc chưa khớp đúng thông tin với Cơ sở dữ liệu quốc gia về dân cư theo một trong các cách sau:
Cách 1: Tra cứu trên Trang thông tin của Cục Thuế tại địa chỉ http://tracuunnt.gdt.gov.vn.
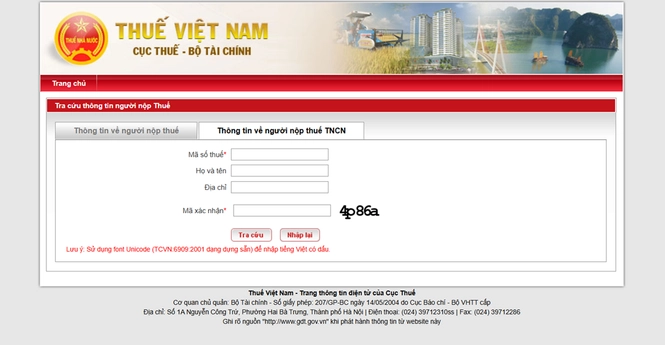
Bước 1: Nhập thông tin
- Chọn mục “Thông tin về người nộp thuế thu nhập cá nhân”.
- Nhập MST (mã 10 chữ số) đã cấp tại trường “Mã số thuế”.
- Nhập “Mã xác nhận”: Là các ký tự hiển thị bên phải cho từng phiên giao dịch.
Bước 2: Ấn nút “Tra cứu”.
- Màn hình hiển thị kết quả tra cứu.
+ Thông tin tại cột “Trạng thái mã số thuế” là “Người nộp thuế đang hoạt động” tương ứng với trường hợp mã số thuế đã khớp đúng thông tin với cơ sở dữ liệu quốc gia về dân cư. Cá nhân đã hoàn thành thủ tục cập nhật số định danh cá nhân đối với mã số thuế có trạng thái này.
+ Thông tin tại cột “Trạng thái mã số thuế” là “mã số thuế chờ cập nhật số định danh cá nhân” tương ứng với trường hợp mã số thuế chưa khớp đúng thông tin với cơ sở dữ liệu quốc gia về dân cư. Cá nhân cần thực hiện thủ tục thay đổi thông tin đăng ký thuế để cập nhật thông tin số định danh cá nhân cho mã số thuế này.
+ Trường hợp các mã số thuế đã khớp đúng thông tin, người nộp thuế thực hiện tra cứu bằng số định danh cá nhân (nhập số định danh cá nhân gồm 12 chữ số đã cấp tại trường “mã số thuế”). Hệ thống sẽ hiển thị thông tin mã số thuế sau khi hợp nhất là số định danh cá nhân. Cá nhân được sử dụng số định danh cá nhân thay cho mã số thuế đã cấp và không phải làm thủ tục đóng các mã số thuế đã cấp.
Cách 2: Tra cứu trên Etax Mobile nếu người nộp thuế đã cài đặt và đăng nhập được Etax Mobile.
Bước 1: Đăng nhập vào Etax Mobile.
Bước 2: Tra cứu
- Chọn mục “Tiện ích”, chọn “Tra cứu thông tin người nộp thuế”.
- Nhập mã số thuế (mã 10 chữ số hoặc số định danh 12 chữ số) tại trường “mã số thuế”.
- Nhập “Mã Kiểm tra”: Là các ký tự hiển thị bên phải cho từng phiên giao dịch.
- Ấn nút “Tra cứu”.
- Màn hình hiển thị kết quả tra cứu, trong đó:
Trạng thái 00: Người nộp thuế đã hoàn thành cập nhật số định danh làm mã số thuế.
Trạng thái 10: “Mã số thuế chờ cập nhật số định danh cá nhân”.
Tại Công văn 3422/CT-NVT năm 2026, Cục thuế hướng dẫn cách thức hợp nhất mã số thuế và xử lý trên Hệ thống thông tin quản lý thuế như sau:
- Việc hợp nhất đảm bảo không làm mất thông tin lịch sử, không làm sai lệch nghĩa vụ thuế đã phát sinh của người nộp thuế trên Hệ thống thông tin quản lý thuế.
- Sau khi hợp nhất, số định danh cá nhân là MST duy nhất của người nộp thuế để dùng trong các văn bản, thông báo, giao dịch giữa cơ quan thuế với người nộp thuế và các cơ quan, tổ chức, cá nhân khác có liên quan. Việc tổng hợp thông tin, bù trừ nghĩa vụ thuế của người nộp thuế thực hiện theo số định danh cá nhân.
* Lưu ý dành cho cơ quan thuế: Hệ thống thông tin quản lý thuế vẫn duy trì trường thông tin “Mã số thuế” do Hệ thống tự sinh để phục vụ xử lý các nghiệp vụ trong nội bộ ngành thuế (sau đây gọi là “MST nội bộ”). Trường hợp cá nhân đã được cấp nhiều hơn một MST và các MST đã được cập nhật thông tin số định danh cá nhân khớp đúng với CSDLQGDC, các MST đã cấp vẫn tồn tại trên Hệ thống và được xác định là “MST nội bộ”. Việc xử lý nghiệp vụ tại các “MST nội bộ” thực hiện theo nguyên tắc như sau:
+ Hệ thống tự động đánh dấu 01 “MST nội bộ” để xác định cơ quan thuế quản lý trực tiếp người nộp thuế, đồng thời sử dụng để hạch toán các nghĩa vụ thuế phát sinh kể từ sau thời điểm hợp nhất.
+ Các “MST nội bộ” không được đánh dấu: Hệ thống không hạch toán các nghĩa vụ thuế mới phát sinh vào các “MST nội bộ” không được đánh dấu. Các “MST nội bộ” này chỉ dùng cho các giao dịch xử lý bù trừ trong trường hợp còn nợ nộp thừa và bị khóa lại không được tiếp tục sử dụng sau khi bù trừ hết nợ nộp thừa trong Hệ thống.
+ Nguyên tắc xác định “MST nội bộ” được đánh dấu trong trường hợp người nộp thuế có nhiều MST thực hiện theo thứ tự ưu tiên:
(i) Nếu người nộp thuế có ít nhất một MST là hộ kinh doanh, cá nhân kinh doanh (loại 0300, hoặc 0900 nhưng có MST 0310 trạng thái khác 01) thì Hệ thống đánh dấu cho MST là hộ kinh doanh, cá nhân kinh doanh như sau: Nếu chỉ có 01 MST còn nợ nộp thừa, Hệ thống cập nhật đánh dấu cho MST này; Nếu có nhiều hơn 01 MST còn nợ nộp thừa, Hệ thống cập nhật đánh dấu cho MST có ngày cấp nhỏ nhất (trường hợp ngày cấp MST trùng nhau thì chọn ngẫu nhiên MST).
(ii) Đối với người nộp thuế không thuộc trường hợp (i), Hệ thống kiểm tra nếu có tờ khai thuế sử dụng đất phi nông nghiệp trạng thái khác hủy (trạng thái 07) và không phải chuyển nhượng toàn phần (trạng thái 18) thì đánh dấu cho MST có tờ khai thuế sử dụng đất phi nông nghiệp như sau: Nếu chỉ có 01 MST còn nợ nộp thừa, Hệ thống cập nhật đánh dấu cho MST này; Nếu có nhiều hơn 01 MST còn nợ nộp thừa, Hệ thống cập nhật đánh dấu cho MST có ngày cấp nhỏ nhất (trường hợp ngày cấp MST trùng nhau thì chọn ngẫu nhiên MST).
(iii) Đối với người nộp thuế không thuộc trường hợp (i), (ii) nêu trên, nhưng có ít nhất 01 MST còn nợ nộp thừa: Nếu chỉ có 01 MST còn nợ nộp thừa, Hệ thống cập nhật đánh dấu cho MST này; Nếu có nhiều hơn 01 MST còn nợ nộp thừa, Hệ thống cập nhật đánh dấu cho MST có ngày cấp nhỏ nhất (trường hợp ngày cấp MST trùng nhau thì chọn ngẫu nhiên MST).
(iv) Đối với người nộp thuế còn lại (không thuộc trường hợp (i), (ii), (iii) nêu trên), Hệ thống tự động cập nhật đánh dấu cho MST 10 chữ số của người nộp thuế là cá nhân có ngày cấp nhỏ nhất (không phải là người phụ thuộc).
+ Cơ quan thuế thực hiện tra cứu thông tin hợp nhất các MST theo số định danh cá nhân trên Hệ thống TMS như sau: Tra cứu danh sách NNT có nhiều hơn một MST và thông tin “MST nội bộ” được đánh dấu tại chức năng “2.13.4 - Tra cứu MST có cùng CCCD"; Tra cứu nghĩa vụ thuế hợp nhất theo số định danh cá nhân tại chức năng “10.1.3 - Tra cứu tổng quan theo CCCD".

 272

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

