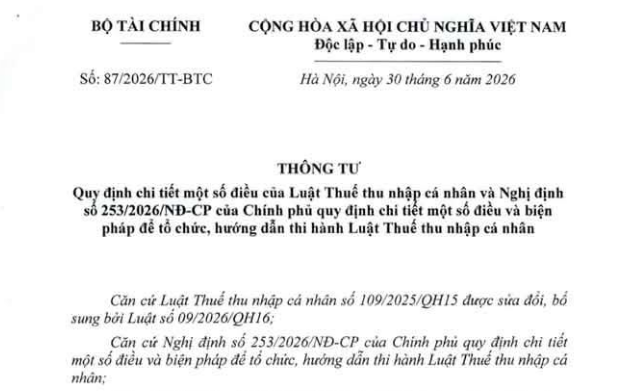
Đã có Thông tư 87/2026/TT-BTC hướng dẫn Luật Thuế thu nhập cá nhân và Nghị định 253/2026 ra sao? (Hình từ văn bản)
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 87/2026/TT-BTC quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân và Nghị định 253/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân.
 |
Thông tư 87/2026/TT-BTC |
Theo đó, Thông tư này quy định về:
- Mức thu nhập làm căn cứ xác định người phụ thuộc mà người nộp thuế được áp dụng giảm trừ gia cảnh quy định tại điểm b khoản 4 Điều 10 của Luật Thuế thu nhập cá nhân và điểm c khoản 2, điểm a và điểm b khoản 3 Điều 47 của Nghị định 253/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân.
- Hồ sơ xác định người phụ thuộc được giảm trừ gia cảnh theo quy định tại khoản 6 Điều 47 của Nghị định 253/2026/NĐ-CP.
- Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng chứng khoán phái sinh quy định tại khoản 5 Điều 54 của Nghị định 253/2026/NĐ-CP.
Thông tư này áp dụng đối với các tổ chức, cá nhân có liên quan đến phạm vi điều chỉnh quy định tại Điều 1 của Thông tư này.
Về mức thu nhập làm căn cứ xác định người phụ thuộc mà người nộp thuế được áp dụng giảm trừ gia cảnh như sau:
- Mức thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập của người phụ thuộc quy định tại điểm b khoản 4 Điều 10 của Luật Thuế thu nhập cá nhân và điểm c khoản 2, điểm a và điểm b khoản 3 Điều 47 của Nghị định 253/2026/NĐ-CP không vượt quá 03 triệu đồng.
- Người nộp thuế chịu trách nhiệm về việc xác định người phụ thuộc không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá mức quy định tại khoản 1 Điều này và có trách nhiệm kê khai đúng, trung thực thu nhập của người phụ thuộc. Trường hợp trong quá trình thực hiện, cơ quan thuế phát hiện kê khai không đúng sẽ bị xử lý theo quy định của pháp luật.
Thuế thu nhập cá nhân đối với chuyển nhượng chứng khoán phái sinh quy định tại khoản 5 Điều 54 của Nghị định 253/2026/NĐ-CP được quy định như sau:
- Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng chứng khoán phái sinh được xác định bằng giá chuyển nhượng nhân (x) với thuế suất 0,1% theo từng lần chuyển nhượng.
- Giá chuyển nhượng được xác định như sau:
Đối với chuyển nhượng chứng khoán phái sinh là hợp đồng tương lai, giá chuyển nhượng là giá chuyển nhượng hợp đồng tương lai từng lần. Trong đó, giá chuyển nhượng hợp đồng tương lai từng lần được xác định bằng giả thanh toán của hợp đồng tương lai tại thời điểm xác định thu nhập tính thuế nhân (x) với hệ số nhân hợp đồng nhân (x) với số lượng hợp đồng nhân (x) với tỷ lệ ký quỹ ban đầu chia (:) cho 2.
Tỷ lệ ký quỹ ban đầu do Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam công bố theo quy định.
- Thời điểm xác định thu nhập tính thuế
Thời điểm xác định thu nhập tính thuế đối với chứng khoán phái sinh là hợp đồng tương lai là thời điểm khớp lệnh mua, bán hợp đồng tương lai của nhà đầu tư trên hệ thống giao dịch của Sở Giao dịch chứng khoán hoặc thời điểm hợp đồng tương lai đáo hạn.
Thông tư 87/2026/TT-BTC có hiệu lực thi hành từ ngày 01/7/2026. Các nội dung liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
Thông tư này thay thế Thông tư 111/2013/TT-BTC hướng dẫn thực hiện Luật Thuế thu nhập cá nhân, Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân và Nghị định 65/2013/NĐ-CP của Chính phủ quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân và Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân.

 1,505

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết








 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

