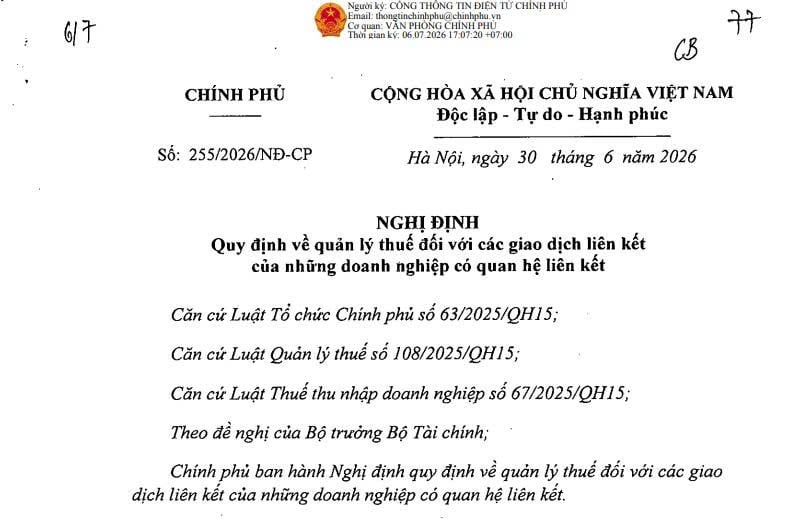
Đã có Nghị định 255/2026/NĐ-CР quản lý thuế với các giao dịch liên kết ra sao? (Hình từ văn bản)
Chính phủ ban hành Nghị định 255/2026/NĐ-CР ngày 30/6/2026 quy định về quản lý thuế đối với các giao dịch liên kết của những doanh nghiệp có quan hệ liên kết.
Nghị định 255/2026/NĐ-CР quy định về nguyên tắc áp dụng quản lý thuế đối với các giao dịch liên kết của những doanh nghiệp có quan hệ liên kết; các bên có quan hệ liên kết; phân tích, so sánh, lựa chọn đối tượng so sánh độc lập và các phương pháp xác định giá giao dịch liên kết; xác định chi phí để tính thuế đối với doanh nghiệp có giao dịch liên kết; quyền và nghĩa vụ của người nộp thuế trong kê khai, lập hồ sơ xác định giá giao dịch liên kết; trách nhiệm của người nộp thuế liên quan đến báo cáo lợi nhuận liên quốc gia; trách nhiệm của các cơ quan nhà nước trong quản lý thuế đối với người nộp thuế có phát sinh giao dịch liên kết.
Phương pháp so sánh giá giao dịch liên kết với giá giao dịch độc lập theo Điều 13 Nghị định 255/2026/NĐ-CР như sau:
- Các trường hợp áp dụng phương pháp so sánh giá giao dịch liên kết với giá giao dịch độc lập (sau đây viết tắt là phương pháp so sánh giá giao dịch độc lập)
Người nộp thuế thực hiện giao dịch liên kết đối với từng chủng loại hàng hóa, tài sản hữu hình, loại hình dịch vụ có điều kiện giao dịch, lưu thông phổ biến trên thị trường hoặc có giá được công bố trên các sàn giao dịch hàng hóa, dịch vụ trong nước và quốc tế; giao dịch thanh toán phí bản quyền khi khai thác tài sản vô hình; thanh toán lãi vay trong hoạt động vay và cho vay; hoặc người nộp thuế thực hiện cả giao dịch độc lập và giao dịch liên kết đối với sản phẩm tương đồng về đặc tính sản phẩm và điều kiện hợp đồng.
- Nguyên tắc áp dụng:
+ Phương pháp so sánh giá giao dịch độc lập được thực hiện trên nguyên tắc không có khác biệt về đặc tính sản phẩm và điều kiện hợp đồng khi so sánh giá giao dịch độc lập và giá giao dịch liên kết có ảnh hưởng trọng yếu đến giá= sản phẩm. Trường hợp có các khác biệt ảnh hưởng trọng yếu đến giá sản phẩm, phải loại trừ các khác biệt trọng yếu này;
+ Các yếu tố đặc tính sản phẩm và điều kiện hợp đồng có tác động trọng yếu đến giá sản phẩm, bao gồm: Đặc tính, chất lượng, thương hiệu, nhãn hiệu thương mại của sản phẩm và quy mô, khối lượng giao dịch; các điều kiện hợp đồng cung cấp, chuyển giao sản phẩm; khối lượng, thời hạn chuyển giao, thời hạn thanh toán và các điều kiện khác của hợp đồng; quyền phân phối, tiêu thụ hàng hóa, dịch vụ, tài sản có ảnh hưởng đến giá trị kinh tế và thị trường nơi diễn ra giao dịch và các yếu tố khác tác động đến giá sản phẩm như điều kiện kinh tế và chức năng hoạt động của người nộp thuế.
- Phương pháp xác định:
+ Giá sản phẩm trong giao dịch liên kết được điều chỉnh theo giá sản phẩm trong giao dịch độc lập hoặc giá trị thuộc khoảng giá trị giao dịch độc lập chuẩn của các đối tượng so sánh độc lập theo quy định tại Nghị định 255/2026/NĐ-CР;
+ Trường hợp giá sản phẩm được công bố trên các sàn giao dịch hàng hóa, dịch vụ trong nước và quốc tế, giá sản phẩm trong giao dịch liên kết được xác định theo giá sản phẩm được công bố có thời điểm và các điều kiện giao dịch tương đồng;
+ Người nộp thuế mua máy móc, thiết bị từ bên liên kết ở nước ngoài phải có tài liệu, chứng từ chứng minh giá mua máy móc, thiết bị tuân theo nguyên tắc giao dịch độc lập tại thời điểm mua: Đối với máy móc, thiết bị mới, giá so sánh là giá hóa đơn bên liên kết mua máy móc, thiết bị đó từ bên độc lập; đối với máy móc, thiết bị đã qua sử dụng, phải có hóa đơn, chứng từ gốc tại thời điểm mua, khi đó giá trị tài sản được xác định lại theo quy định hiện hành của pháp luật về hướng dẫn quản lý, sử dụng và trích khấu hao tài sản cố định.
- Kết quả xác định giá giao dịch liên kết là giá tính thuế để kê khai, xác định số thuế thu nhập doanh nghiệp phải nộp nhưng không làm giảm nghĩa vụ thuế phải nộp ngân sách nhà nước của người nộp thuế.
Nghị định 255/2026/NĐ-CР có hiệu lực thi hành từ ngày 01/7/2026 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026.

 780

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

