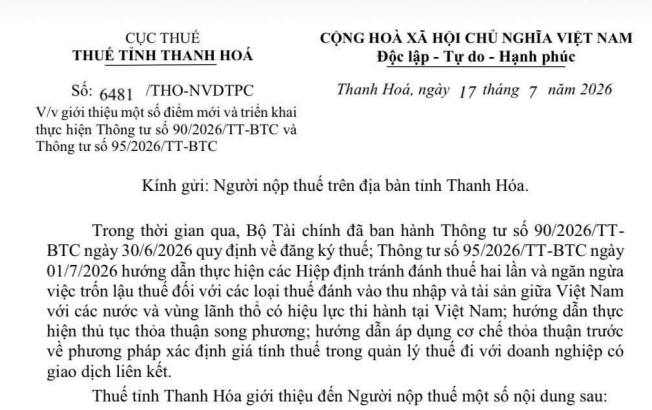
Công văn 6481 giới thiệu điểm mới Thông tư 90/2026/TT-BTC và Thông tư 95/2026/TT-BTC của Thuế tỉnh Thanh Hóa (Hình minh họa)
Ngày 17/7/2026, Thuế tỉnh Thanh Hóa ban hành Công văn 6481/THO-NVDTPC về việc giới thiệu một số điểm mới và triển khai thực hiện Thông tư 90/2026/TT-BTC và Thông tư 95/2026/TT-BTC.
 |
Công văn 6481/THO-NVDTPC |
Theo đó, Thuế tỉnh Thanh Hóa giới thiệu đến người nộp thuế một số nội dung sau:
1. Thông tư 90/2026/TT-BTC ngày 30/6/2026
Thông tư này có hiệu lực thi hành từ ngày 01/7/2026, thay thế Thông tư 86/2024/TT-BTC ngày 23/12/2024 của Bộ Tài chính quy định về đăng ký thuế.
Việc áp dụng toàn bộ các hình thức giao dịch điện tử trong phạm vi đăng ký thuế được thực hiện theo lộ trình của cơ quan thuế quy định tại khoản 4 Điều 52 Luật số 108/2025/QH15.
Thông tư này bãi bỏ nội dung tại Điều 10 Thông tư 40/2025/TT-BTC sửa đổi, bổ sung một số điều của các Thông tư thuộc lĩnh vực quản lý thuế để phân định thẩm quyền của chính quyền địa phương theo mô hình tổ chức chính quyền địa phương 02 cấp.
Thuế tỉnh Thanh Hóa giới thiệu một số điểm mới của Thông tư 90/2026/TT-BTC:
(1) Về đối tượng đăng ký thuế;
(2) Về cấu trúc mã số thuế;
(3) Về tiếp nhận hồ sơ đăng ký thuế;
(4) Về thủ tục đăng ký thuế đối với người nộp thuế là tổ chức;
(5) Về thủ tục đăng ký thuế đối với người nộp thuế là hộ kinh doanh, hộ gia đình, cá nhân;
(6) Về công khai đăng ký thuế của người nộp thuế;
(7) Về sử dụng cơ sở dữ liệu liên quan trong đăng ký thuế;
(8) Về mẫu biểu;
(9) Về quy định chuyển tiếp;
2. Thông tư 95/2026/TT-BTC ngày 01/7/2026
Thông tư này có hiệu lực thi hành kể từ ngày 01/7/2026, thay thế Thông tư 205/2013/TT-BTC ngày 24/12/2013 của Bộ trưởng Bộ Tài chính hướng dẫn thực hiện các Hiệp định tránh đánh thuế hai lần đối với các loại thuế đánh vào thu nhập và tải sản giữa Việt Nam với các nước có hiệu lực thi hành tại Việt Nam; Thông tư 45/2021/TT-BTC ngày 18/6/2021 của Bộ trưởng Bộ Tài chính hướng dẫn việc áp dụng Thỏa thuận trước về phương pháp xác định giá tính thuế (APA) trong quản lý thuế.
Đối với hồ sơ đề nghị áp dụng APA nộp trước ngày Thông tư có hiệu lực nhưng chưa được ký kết và giai đoạn đề nghị áp dụng APA chưa kết thúc tại thời điểm Thông tư có hiệu lực thì được tiếp tục giải quyết theo quy định tại Luật số 108/2025/QH15 và hướng dẫn tại Thông tư này.
Thuế tỉnh Thanh Hóa giới thiệu một số điểm mới của Thông tư 95/2026/TT-BTC:
(1) Về nội dung quy định về Hiệp định thuế:
(2) Về nội dung quy định về Thủ tục thỏa thuận. song phương (MAP):
(3) Về nội dung Thỏa thuận trước về phương pháp xác định giá tính thuế (APA).
Nguyên tắc quản lý thuế theo Luật Quản lý thuế 2025 được quy định tại Điều 6 như sau:
- Quản lý thuế phải bảo đảm nguyên tắc công khai, minh bạch, bình đẳng, lấy người nộp thuế làm trung tâm phục vụ, bảo đảm quyền và lợi ích hợp pháp của người nộp thuế, nâng cao hiệu lực, hiệu quả quản lý thu ngân sách nhà nước.
- Người nộp thuế có nghĩa vụ nộp thuế, các khoản thu khác thuộc ngân sách nhà nước theo quy định của luật thuế và quy định của pháp luật. Người nộp thuế tự xác định nghĩa vụ thuế, các khoản thu khác thuộc ngân sách nhà nước phải nộp, tự kê khai thuế, các khoản thu khác thuộc ngân sách nhà nước và tự nộp thuế, các khoản thu khác thuộc ngân sách nhà nước vào ngân sách nhà nước theo quy định của pháp luật về thuế, pháp luật về quản lý thuế và các quy định khác của pháp luật có liên quan, trừ trường hợp do cơ quan quản lý thuế tính thuế, khoản thu khác, thông báo thuế, khoản thu khác theo quy định của pháp luật.
- Cơ quan quản lý thuế, cơ quan nhà nước, tổ chức khác của nhà nước được giao nhiệm vụ quản lý thu ngân sách nhà nước thực hiện việc quản lý thuế, các khoản thu khác thuộc ngân sách nhà nước theo quy định của Luật này và quy định khác của pháp luật có liên quan.
- Các nguyên tắc áp dụng trong quản lý thuế:
+ Nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế trong quản lý thuế để xác định bản chất của các giao dịch, hoạt động sản xuất, kinh doanh của người nộp thuế làm cơ sở xác định nghĩa vụ thuế, khoản thu khác, đảm bảo các giao dịch của người nộp thuế thể hiện đúng bản chất thương mại, kinh tế, tài chính, không phụ thuộc hình thức của giao dịch được thể hiện trong hợp đồng, văn bản giữa người nộp thuế với bên liên quan;
+ Nguyên tắc giao dịch độc lập;
+ Nguyên tắc quản lý rủi ro dựa trên mức độ rủi ro để sử dụng hiệu quả nguồn lực và nâng cao hiệu quả quản lý;
+ Nguyên tắc quản lý tuân thủ theo mức độ tuân thủ của người nộp thuế để có biện pháp khuyến khích tự giác, tự nguyện thực hiện nghĩa vụ nộp thuế;
+ Nguyên tắc quản lý thuế theo thông lệ quốc tế phù hợp với điều kiện của Việt Nam.

 158

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết












 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

