Tải về Mẫu 01/KHBS Tờ khai bổ sung hồ sơ khai thuế mới nhất 2026
Ngày 30/6/2026, Bộ trưởng Tài Chính đã ban hành Thông tư 89/2026/TT-BTC hướng dẫn thi hành Nghị định 252/2026/NĐ-CP và Luật Quản lý thuế 2025 có hiệu lực từ 01/7/2026.
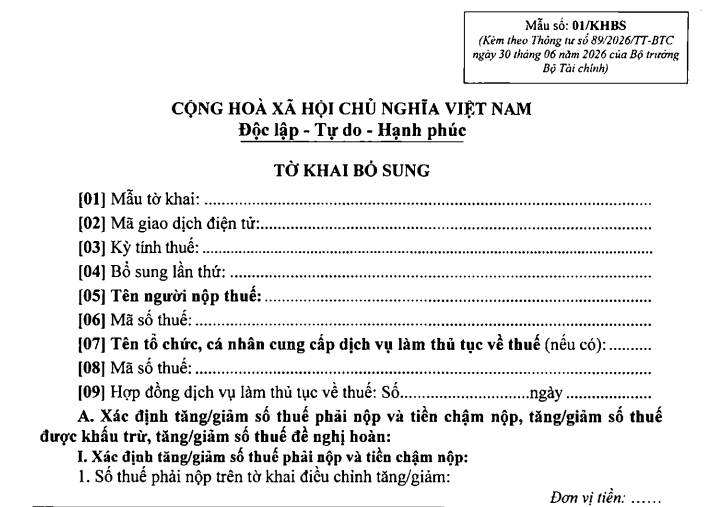
Theo đó, mẫu tờ khai bổ sung hồ sơ khai thuế mới nhất 2026 là Mẫu 01/KHBS ban hành kèm theo Thông tư 89/2026/TT-BTC. Cụ thể:
 |
Mẫu 01/KHBS |
Hướng dẫn điền Mẫu 01/KHBS Tờ khai bổ sung hồ sơ khai thuế:
* Chỉ tiêu [01]: Ký hiệu mẫu biểu của tờ khai người nộp thuế khai bổ sung.
* Chỉ tiêu [02]: Mã giao dịch điện tử của tờ khai lần đầu có sai, sót cần bổ sung, điều chỉnh.
* Chỉ tiêu [04]: Số thứ tự lần người nộp thuế khai bổ sung so với tờ khai lần đầu đã được cơ quan thuế thông báo chấp nhận.
* Chỉ tiêu A: Xác định số thuế phải nộp, tiền chậm nộp (nếu có), số thuế được khấu trừ hoặc số thuế đề nghị hoàn điều chỉnh tăng/giảm giữa tờ khai bổ sung so với tờ khai cùng kỳ liền kề trước đó đã nộp và được cơ quan thuế chấp nhận, ví dụ:
- Tờ khai bổ sung lần 1: Là số chênh lệch giữa tờ khai bổ sung lần 1 với tờ khai lần đầu của kỳ tính thuế;
- Tờ khai bổ sung lần 2: Là số chênh lệch giữa tờ khai bổ sung lần 2 với tờ khai bổ sung lần 1 của kỳ tính thuế.
- Chỉ tiêu [10] +[11] = Chỉ tiêu [07] phụ lục 01-1/KHBS.
- Chỉ tiêu [12] = Chỉ tiêu [08] phụ lục 01-1/KHBS.
- Chỉ tiêu [13] = Chỉ tiêu [09] phụ lục 01-1/KHBS.
* Chỉ tiêu B: Số thuế thu hồi hoàn và tiền chậm nộp (nếu có): Người nộp thuế kê khai khi tự phát hiện số tiền thuế đã được hoàn không đúng quy định phải nộp trả NSNN.
- Số tiền thu hồi hoàn: Chênh lệch giữa tờ khai bổ sung với tờ khai cùng kỳ liền kề trước đó, ví dụ:
+ Tờ khai bổ sung lần 1: Là số chênh lệch giữa tờ khai bổ sung lần 1 với tờ khai lần đầu của kỳ tính thuế;
+ Tờ khai bổ sung lần 2: Là số chênh lệch giữa tờ khai bổ sung lần 2 với tờ khai bổ sung lần 1 của kỳ tính thuế.
- Thông tin Quyết định hoàn, Lệnh hoàn theo thông tin số tiền đã được hoàn thuế. Trường hợp có nhiều Quyết định, Lệnh hoàn thì khai nhiều dòng tương ứng với từng số tiền thu hồi hoàn.
- Chỉ tiêu [14]: Xác định theo quy định tại điểm b khoản 1 Điều 26 Nghị định 252/2026/NĐ-CP.
Người nộp thuế phát hiện hồ sơ khai thuế, khoản thu khác đã nộp cho cơ quan thuế có sai, sót thì được khai bổ sung hồ sơ khai thuế, khoản thu khác trong thời hạn 05 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế, khoản thu khác của kỳ tính thuế có sai, sót đối với các trường hợp sau:
(1) Trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra;
(2) Hồ sơ không thuộc phạm vi, thời kỳ thanh tra, kiểm tra thuế, khoản thu khác nêu tại quyết định thanh tra, kiểm tra;
(3) Hồ sơ không thuộc trường hợp cơ quan điều tra yêu cầu không được khai bổ sung hồ sơ khai thuế, khoản thu khác để phục vụ điều tra vụ án;
(4) Người nộp thuế phát hiện hồ sơ khai thuế đã nộp còn sai, sót liên quan đến phạm vi, thời kỳ đã thanh tra, kiểm tra dẫn đến phát sinh tăng số thuế phải nộp, giảm số thuế đã được miễn, giảm, hoàn, giảm số thuế được khấu trừ, giảm số thuế đã nộp thừa thì người nộp thuế được bổ sung hồ sơ giải trình với cơ quan thuế. Cơ quan thuế có trách nhiệm rà soát hồ sơ giải trình liên quan đến phạm vi, thời kỳ đã thanh tra, kiểm tra của người nộp thuế, trường hợp chấp thuận hồ sơ giải trình của người nộp thuế thì cơ quan thuế ban hành thông báo chấp thuận cho người nộp thuế điều chỉnh hồ sơ khai thuế.
Người nộp thuế bị xử lý theo quy định như đối với trường hợp cơ quan thuế, cơ quan có thẩm quyền thanh tra, kiểm tra phát hiện. Công chức thanh tra, kiểm tra thuế liên quan đến hồ sơ giải trình chịu trách nhiệm về sai, sót chưa được phát hiện đầy đủ qua kiểm tra trong trường hợp tuân thủ chưa đúng quy định tại điểm n khoản 1 Điều 38 Luật Quản lý thuế 2025;
(5) Các trường hợp thực hiện theo kết luận, quyết định của cơ quan nhà nước có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế. Trường hợp người nộp thuế khai bổ sung làm tăng số thuế phải nộp, giảm số thuế được khấu trừ, miễn, giảm, hoàn thì bị xử lý theo quy định như đối với trường hợp cơ quan thuế, cơ quan có thẩm quyền thanh tra, kiểm tra phát hiện;
(6) Chính phủ quy định các trường hợp cơ quan điều tra đề nghị không được khai bổ sung hồ sơ khai thuế, khoản thu khác để phục vụ điều tra vụ án và trách nhiệm thông báo của cơ quan điều tra cho cơ quan thuế khi kết thúc yêu cầu liên quan đến vụ án quy định tại điểm (3) và các trường hợp khai bổ sung theo kết luận, quyết định của cơ quan nhà nước có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế quy định tại điểm (5).
(Khoản 5 Điều 12 Luật Quản lý thuế 2025)

 156

| Địa chỉ: | 17 Nguyễn Gia Thiều, P.6, Q.3, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | info@ThuVienPhapLuat.vn |


 Mục lục bài viết









 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

